晚上7点半,三条公告连着弹出来,让盯着PCB和AI基建的人坐直了
不是芯片,不是算力卡,而是胜宏科技的三连击。
一条是增资:拟通过新加坡全资孙公司向马来西亚三级全资子公司新增投资不超1.7亿美元,用于建厂房、买设备,承接核心国际客户FPC及软硬结合板订单,缓解产能瓶颈。
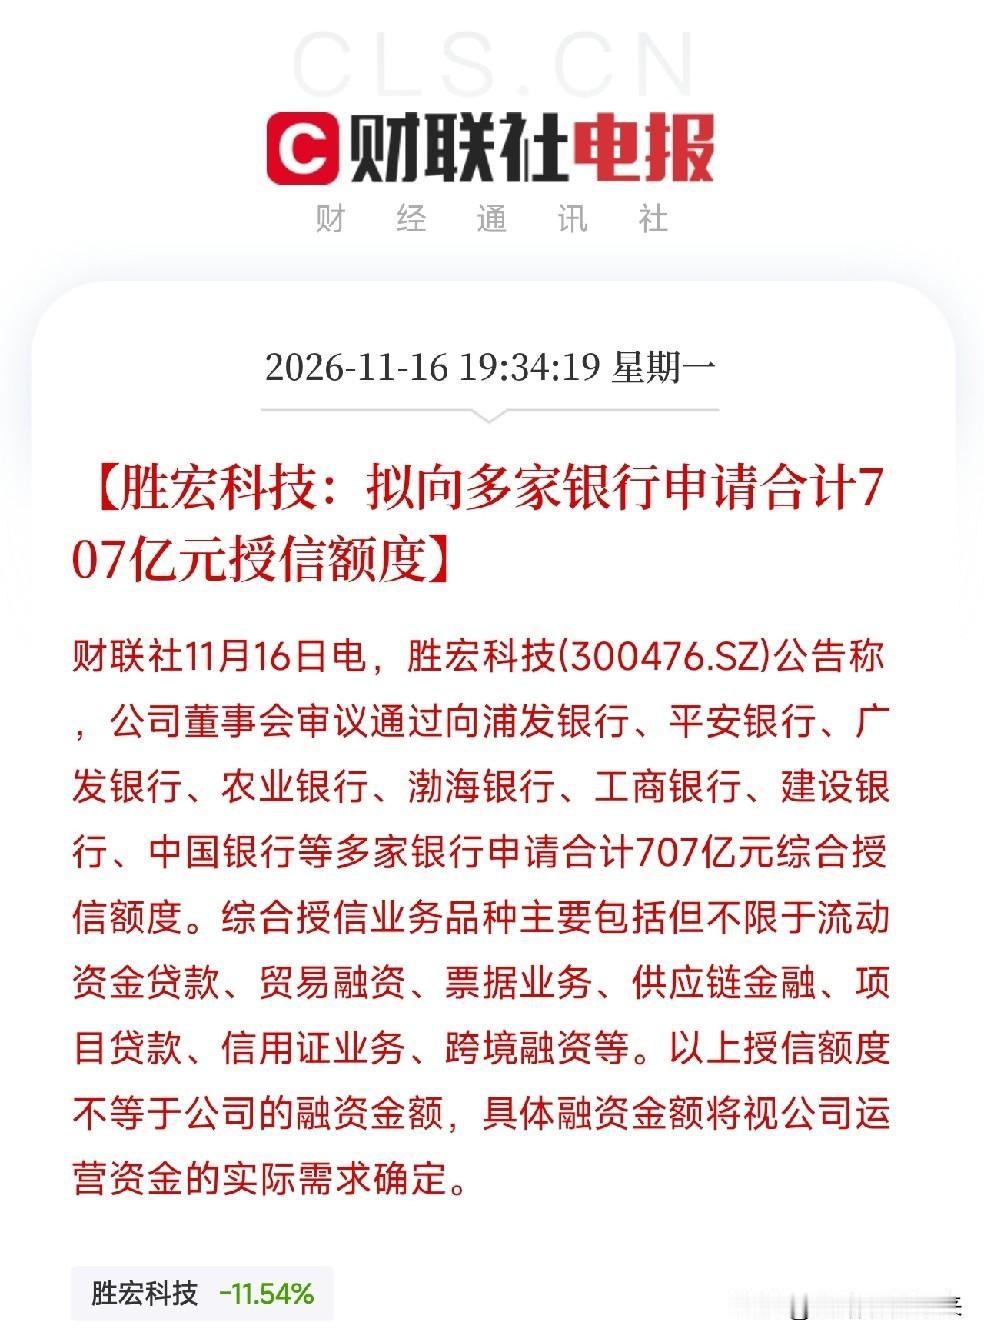
一条是授信:拟向浦发、平安、广发、农业、渤海、工商、建设、中国银行等多家银行申请合计707亿元综合授信额度,品种包括流动资金贷款、贸易融资、票据、供应链金融、项目贷款、信用证、跨境融资等。
一条是回购:拟1.5亿到3亿元回购股份,价格不超240.49元/股,用于股权激励或员工持股。
扩产、备钱、回购,三件事同一天做。不是缺钱才借钱,是订单在推着产能走,产能要钱,钱要银行给,回购说明公司自己觉得值这个价。
但真正值得琢磨的,是这三条公告叠在一起的信号。
第一条,马来西亚增资1.7亿美元,承接的是核心国际客户FPC及软硬结合板订单。不是国内卷,是海外客户在要货;不是低端板,是FPC和软硬结合板,AI终端和汽车电子都要用。产能瓶颈四个字说得很清楚,订单接得住,产线跑不过来。
第二条,707亿元授信额度。这个数字比很多公司市值都大。不是真借707亿,是先把额度拿到手。授信不等于融资金额,但额度本身就是储备金额。扩产、贸易融资、跨境融资,品种列得这么全,说明公司对接下来几年的资本开支和营运资金需求有明确判断。
第三条,回购1.5亿到3亿,公司自己掏钱买自己,用于股权激励或员工持股。回购不是分红,是把人和公司绑在一起。扩产周期里,核心团队不能跑。
胜宏科技用增资、授信、回购三连击告诉市场:AI基建不只缺芯片、缺封装、缺光互联、缺存储,还缺把芯片和器件装上去的那块板PCB。服务器越堆越多,PCB层数从传统几层飙到20到30层,FPC和软硬结合板跟着放量。算力卡是心脏,PCB是骨架。
链条很清楚:AI服务器放量,PCB层数增加、高频高速升级,FPC和软硬结合板需求爆发,产能瓶颈出现,扩产要钱,银行给授信,公司回购绑人。电子布管PCB上游材料,先进封装管芯片落地,光模块管数据流动,PCB管芯片和器件的承载和连接,液冷管散热,储能管电力缓冲,存储管数据记住。谁卡住产能、卡住国际客户、卡住高端产品,谁就能在利润表上先说话。
当然,风险也在。707亿是授信额度,不等于实际融资,但额度这么大,说明资本开支和营运资金需求不小;马来西亚增资1.7亿美元,回报周期要看产能爬坡和客户订单兑现;回购价格上限,是上限不是承诺,回购规模1.5亿到3亿,相对于市值不算大;FPC和软硬结合板竞争激烈,扩产的不止一家;国际客户订单如果节奏变化,产能利用率会承压。但至少这三条公告说明,PCB这条线不是讲故事,是订单在推产能、产能在要钱、公司在绑人。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,同时谁能把电力、机房、材料、封装、光互联、储能、液冷、存储和PCB卡住位置。算力可以买,电力难买;模型可以追,PCB的产能爬坡和国际客户认证难追。
去看看,谁在做AI服务器PCB,谁在给PCB供电子布和覆铜板,谁在海外有产能和客户,谁又能在扩产周期里把产能、资金和人绑在一起。那才是这轮AI基建浪潮里,真正被订单和产能同时推上台前的硬核方向。