社零增速落到0.4%、工业守住4.8%:10月成绩单里,压力与底气写得一样明白
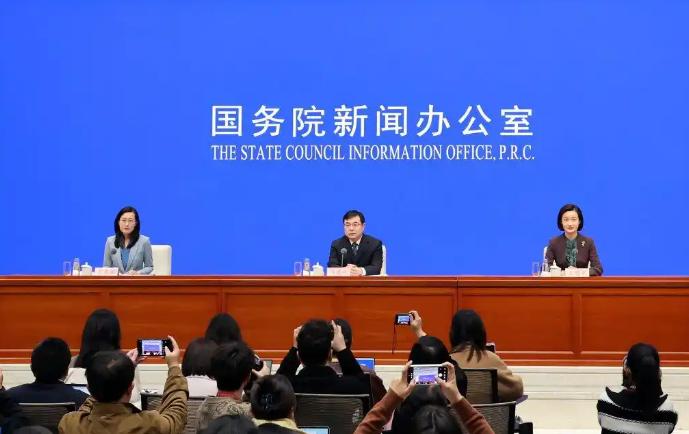
【国家统计局】国务院新闻办公室11月16日上午举行新闻发布会,国家统计局公布10月份国民经济运行数据:规模以上工业增加值同比实际增长4.8%,环比增长0.21%,1至10月累计增长5.3%;社会消费品零售总额46463亿元,同比增长0.4%,1至10月累计416464亿元、增长1.0%;全国城镇调查失业率为5.1%,比上月下降0.1个百分点;1至10月全国房地产开发投资57215亿元,同比下降21.6%。10月份工业机器人产量同比增长26%,3D打印设备、锂离子电池产量分别增长85.9%和30%。
每月中旬的这组数据,是观察中国经济体温最硬的一手材料。10月的读数摆出来,结构一目了然,供给端稳稳站住,规上工业增加值增长4.8%,累计增速5.3%,制造业这条腿依然有力;需求端继续偏弱,社零单月增速落到0.4%,比市场预期的0.8%还低一截,生产与消费之间的这道剪刀差,是当前经济运行最真实的一幅速写。
消费偏弱的原因并不神秘。房地产开发投资降幅扩大到21.6%,楼市调整仍在进行,居民资产负债表修复需要时间,大额消费的意愿自然受到压制;去年以旧换新政策带来的高基数,又让今年的同比读数天然吃亏。看到压力的同时也要看到结构,1至10月服务零售额增长4.9%,明显快于商品零售,消费的重心正在从买东西转向买体验,这个趋势没有变。
生产端的亮点值得单独拿出来看。工业机器人产量增长26%,3D打印设备增长85.9%,锂离子电池增长30%,装备制造业和高技术制造业的增速持续跑赢大盘,新质生产力不是文件里的名词,而是工厂里一台台下线的设备。城镇调查失业率回落到5.1%,就业的底盘是稳的,这为宏观政策留出了从容腾挪的空间。
外部环境的变化让这份成绩单的分量又加重了几分。美联储12月加息的概率在上升,美元走强与全球利率高企的组合,意味着外需的寒意短期内不会消散,中国经济的增长动能只能更多依靠内需修复与产业升级。10月数据里工业稳、消费弱、新动能强的组合,恰好指明了政策发力的方向,把消费的短板补上来,把产业的长板拉得更长。
对这份成绩单,既不必为0.4%焦虑,也不该对4.8%自满。中国经济运行的基本盘没有变,超大规模市场的纵深、完整产业体系的韧性、宏观政策工具箱的余地,都还在那里。四季度的冲刺阶段,财政与货币的接力安排正在路上,深圳会晤若能给外贸预期再添一分稳定,全年目标的实现就更有把握,经济运行从来不是百米赛,比的是穿越周期的耐力。把数字放进全年的坐标里看,前10个月工业增加值5.3%的累计读数说明基本盘始终托得住,压力的焦点集中在需求一侧,政策对冲的方向也因此清晰。