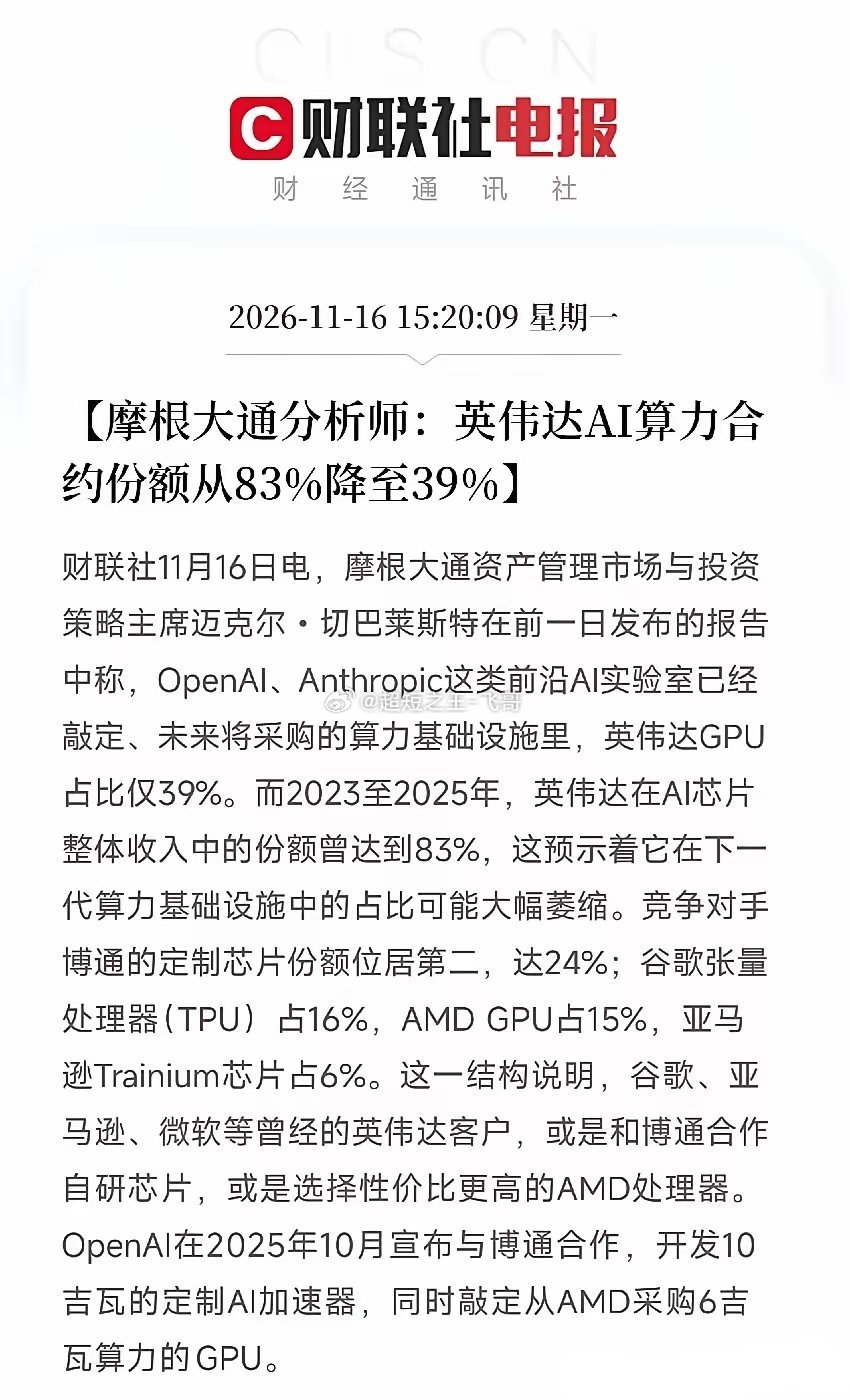
刚收盘,这条数据弹出来,我盯着83%到39%看了半天,把手机放下了英伟达,王座在晃?摩根大通分析师切巴莱斯特的报告:OpenAI、Anthropic这类前沿AI实验室,已经敲定、未来要采购的算力基础设施里,英伟达GPU占比只有39%。而2023到2025年,英伟达在AI芯片整体收入中的份额,高达83%。从83%到39%,腰斩还多。再看这39%旁边站着谁:博通定制芯片,24%。谷歌TPU,16%。AMD GPU,15%。亚马逊Trainium,6%。博通、谷歌、AMD、亚马逊,全是英伟达曾经的客户,或者曾经的配角。现在,他们围上来了。不是英伟达不行了,是客户不想再把所有交给一家了。谷歌自研TPU,亚马逊搞Trainium,微软找博通。OpenAI跟博通合作10吉瓦定制加速器,从AMD采购6吉瓦GPU。你卖得再快,也架不住客户自己造、换人买。把前几段时间的消息串起来,这条线太清楚了:美联储警告AI资产估值偏高。数据中心债务6800亿,兜底担保3万亿。微软终止甲骨文老算力,苹果砍AI预算,OpenAI融资砍100亿。高盛说AI投资从支撑美元变成拖累。AI的钱在退潮,客户在算账,供应商在重新排队。英伟达的83%,是短缺时代的王座。39%,是过剩时代的开始。讽刺的是什么?就在同一时期,英伟达还在推下一代CPO技术OOI,把光引擎焊到GPU脚底下。还在让三星用台积电3纳米做HBM基底裸片。还在说会对开发不安全AI的客户断供芯片。一边在定标准,一边在丢份额。你越强势,客户越想跑。你越卡脖子,别人越要自己长脖子。对普通人来说,这意味着什么?别把一家公司当成永恒信仰。AI芯片的竞争,从谁能买到英伟达,变成谁能不用英伟达。你的AI概念股、你的基金,里面对英伟达的依赖,得重新掂量。王座不是铁打的,客户会用订单投票。83%是短缺时代的王。39%是过剩时代的开始。客户在逃跑,对手在围上来。英伟达的下一仗,不是卖更多,是留住人。