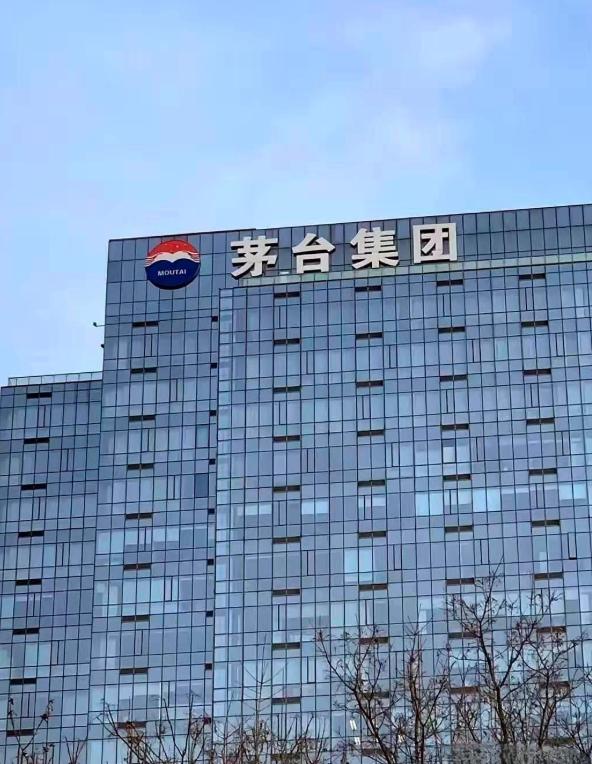
2011年茅台花十个亿在北京买了栋楼,自己用四层,剩下二十八层租给了中石油
2011年,茅台做了件在当年没人当回事、十五年后回头看却颇有意思的事:花8到12亿在北京北三环马甸桥买下一栋写字楼,自己只留4层办公,剩下28层全租出去。
租客名单里有中国能源、中国交建、中石油。
那时候茅台的白酒生意已经做得红火,手里攒了不少闲钱,正琢磨着多元发展,除了做好酿酒主业,也想找点稳妥的门路安置资金。
挑来挑去,茅台没搞花里胡哨的新项目,反倒盯上了北京核心城区的商业地产,直接买下了马甸桥边上的这栋甲级写字楼。
这栋楼就是后来的北京茅台大厦,前身是北环中心二期B座,坐落在北三环马甸桥东北角,刚好处于西城、海淀、朝阳三区交汇的节点。
放在北京的写字楼市场里,这个位置算得上实打实的核心地段。往北邻近亚奥商圈,向西衔接中关村产业带,向南距离金融街也不远,北三环主干道就在楼下,周边地铁线路密集,商务和通勤条件都十分优越。
整栋楼总建筑面积约4.2万平方米,地上共32层,标准层面积约1583平方米,是标准的甲级写字楼。茅台收购后没有做大规模改造,仅留出4层作为北京区域办公与品牌展示使用,其余28层全部推向市场对外出租。
2011年正是茅台白酒业务的上升快车道。当年年初,茅台正式上调产品出厂价格,平均涨幅约20%,终端市场供不应求,公司利润和现金流都十分充裕。
对当时的茅台管理层而言,主业盈利能力强劲,但也需要为富余资金寻找更多稳妥的出口。多元化发展的战略就在这一阶段逐步明确,房地产被列为重点布局的方向之一。
和不少跨界企业热衷拿地开发不同,茅台在北京的这笔投资走得格外保守。它没有选择从零开发的重资产项目,而是直接收购建成投用的成熟写字楼,风险更低,也能快速产生收益。
这笔收购在当年十分低调,没有大范围宣传。彼时市场的注意力大多集中在飞天茅台的价格走势上,很少有人会关注一家白酒企业在北京购置办公楼的动作。
但从商业地产的角度看,这笔资产的质地相当扎实。核心城区的甲级写字楼本身具备较强的保值属性,搭配稳定的租户群体,是非常典型的现金流型资产。
大厦的招租过程十分顺利。凭借核心地段的优势和国企背景的物业背书,很快就签下了中石油、中国交建、中国能源等一批央企租户,后续又陆续有多家国字头企业和行业龙头入驻。
这类央企租户是商业地产里公认的优质客户。它们普遍租赁面积大、签约租期长,履约能力稳定,极少出现退租、欠租的情况,能为业主提供长期可靠的租金收入。
2013年就有行业媒体测算,按照当时茅台大厦的租金报价,低层区域每天每平方米8元,高层区域每天每平方米11元,即便全部按最低标准估算,整栋楼全年的租金收入也能突破1亿元。
以此计算,这笔8到12亿元的收购,仅靠租金就能实现不低的回报率,还未包含写字楼本身的资产增值收益。
收购大厦的次年,也就是2012年,茅台正式注册成立贵州茅台酒厂(集团)置业投资发展有限公司,也就是茅台置业。北京这栋写字楼,也成了茅台正式入局地产行业的起点。
此后茅台置业陆续在贵阳、三亚等地布局项目,涵盖商务办公、住宅等多种业态,但北京茅台大厦始终是运营最省心的一笔资产。无需投入开发成本,不用操心工程周期,只要维持物业运营,就能持续获得稳定收益。
十几年时间过去,再回头看2011年的这笔收购,不少人才品出其中的稳妥。
一方面,北京核心城区的优质不动产,十余年间资产价值已有明显增长,茅台当年的投入,如今的物业估值早已不可同日而语。
另一方面,持续十几年的租金收入累计下来,也是一笔相当可观的现金流。比起很多跨界投资最终折戟的案例,茅台这笔钱投得低调,收益却十分扎实。
除此之外,这栋大厦还承担了品牌与商务功能。茅台在北京有了固定的办公和展示阵地,与一众央企比邻而居,也无形中强化了自身的品牌商务属性。
当然,对茅台而言,地产业务始终是副业。无论是当年买楼,还是后续成立置业公司,核心逻辑都是为闲置资金配置稳妥资产,酿酒主业的核心地位从未动摇。
这些年茅台尝试过不少多元化方向,有成功也有平淡,但北京这栋写字楼,算得上是最低调也最经得住时间考验的一笔投资。
没有高调的造势,没有激进的扩张,只是看准核心城市的优质物业,买入后自用一部分、出租一部分,安安稳稳收租,静待资产增值。
很多企业谈跨界投资,总想着追风口、赚快钱,最后往往栽在陌生领域。反倒是这种不折腾、不冒进的选择,拿着闲钱配置核心资产,反而能穿越周期,拿到长期稳定的回报。