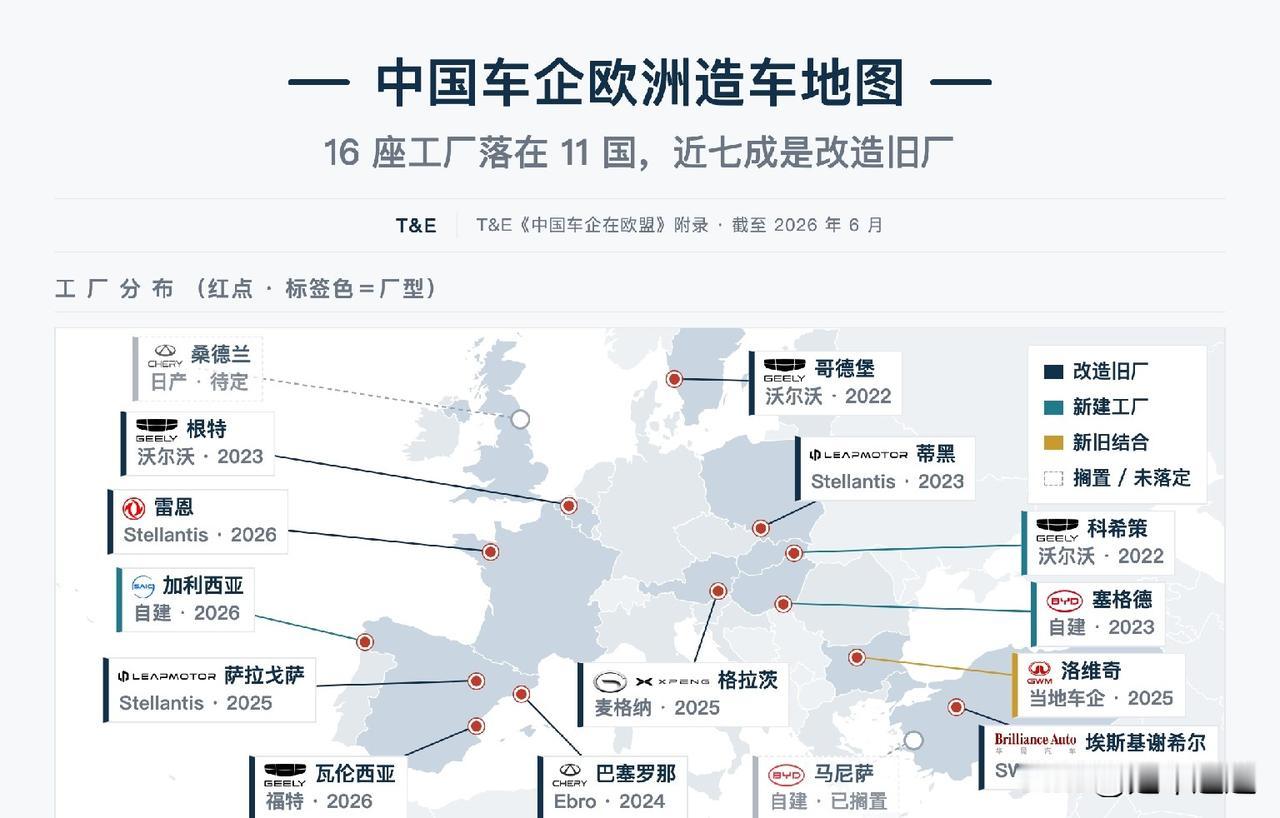
这张中国车企欧洲建厂统计地图,清晰展示了截至2026年6月,国内车企在欧盟11国布局16座整车工厂的格局,其中近七成都是改造原有老厂房,走“借厂合作”的出海路线。
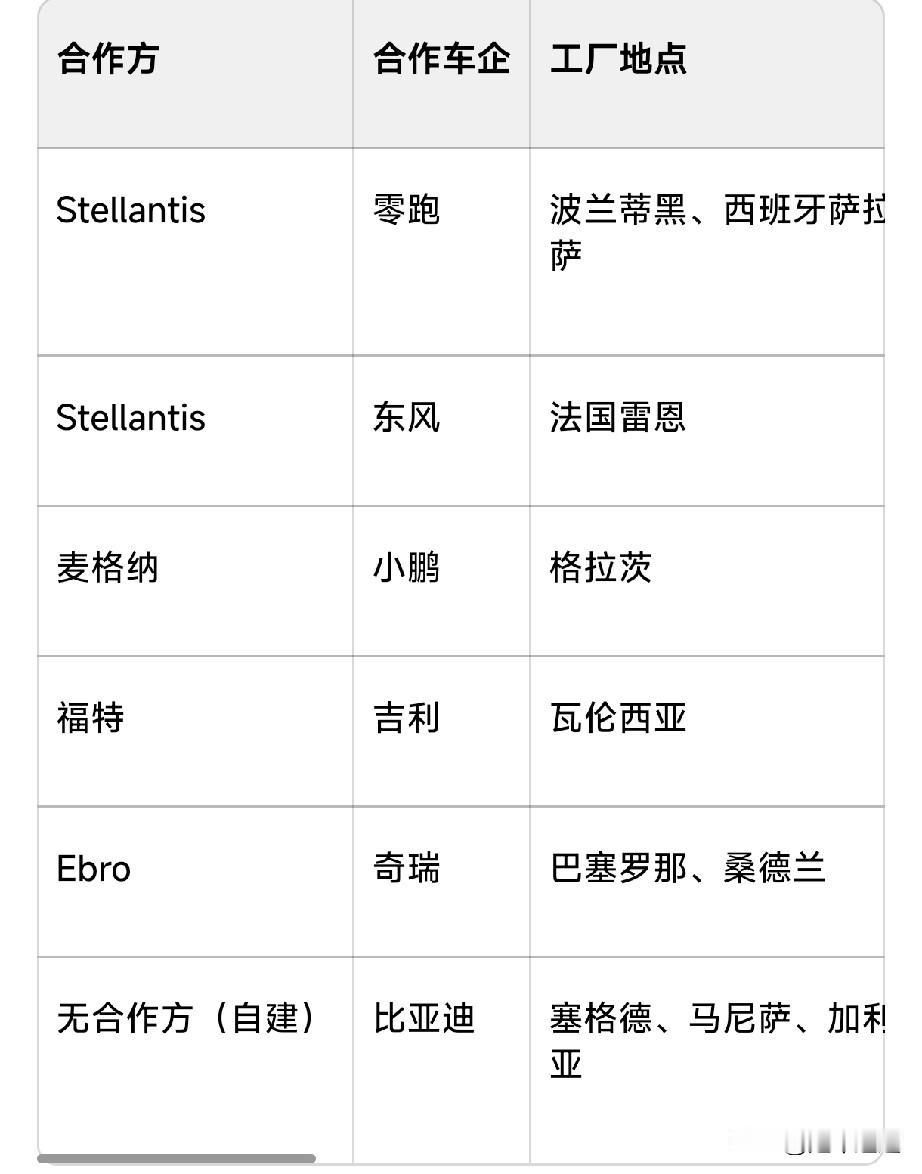
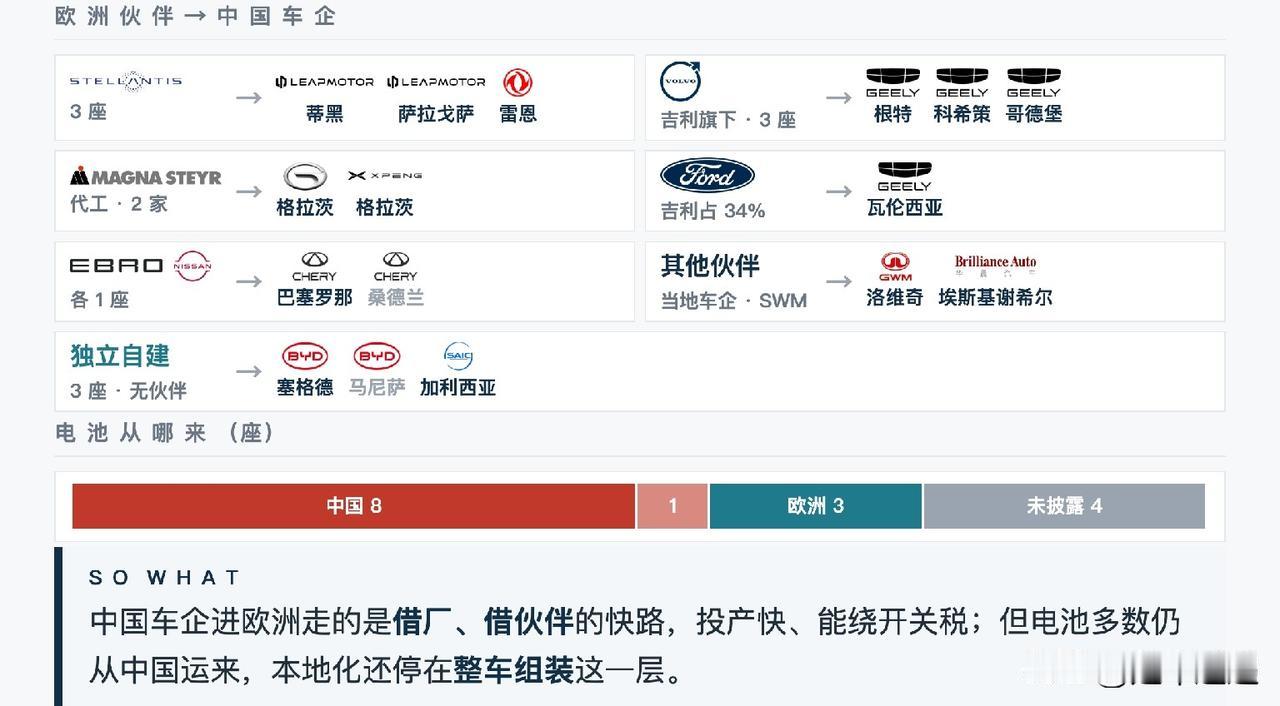
Stellantis是非常核心的合作方,一共落地3座合作工厂:波兰蒂黑、西班牙萨拉戈萨工厂供给零跑,法国雷恩工厂给到东风。这种模式优势很突出,直接复用成熟厂区、产线与本地供应链,投产速度快,也能规避欧盟进口关税,是现阶段性价比很高的落地方式。
除Stellantis之外,吉利也多线布局,和沃尔沃、福特等合作改造旧厂;小鹏选择麦格纳代工;奇瑞依托Ebro合作建厂;比亚迪走独立自建路线,在塞格德、马尼萨、加利西亚布局自有工厂,不需要当地车企伙伴。
但短板同样明显:本地化大多停留在整车组装环节,地图电池统计显示,配套电池来源里,绝大多数依旧依赖从中国进口,欧洲本地电池产能供给偏少。