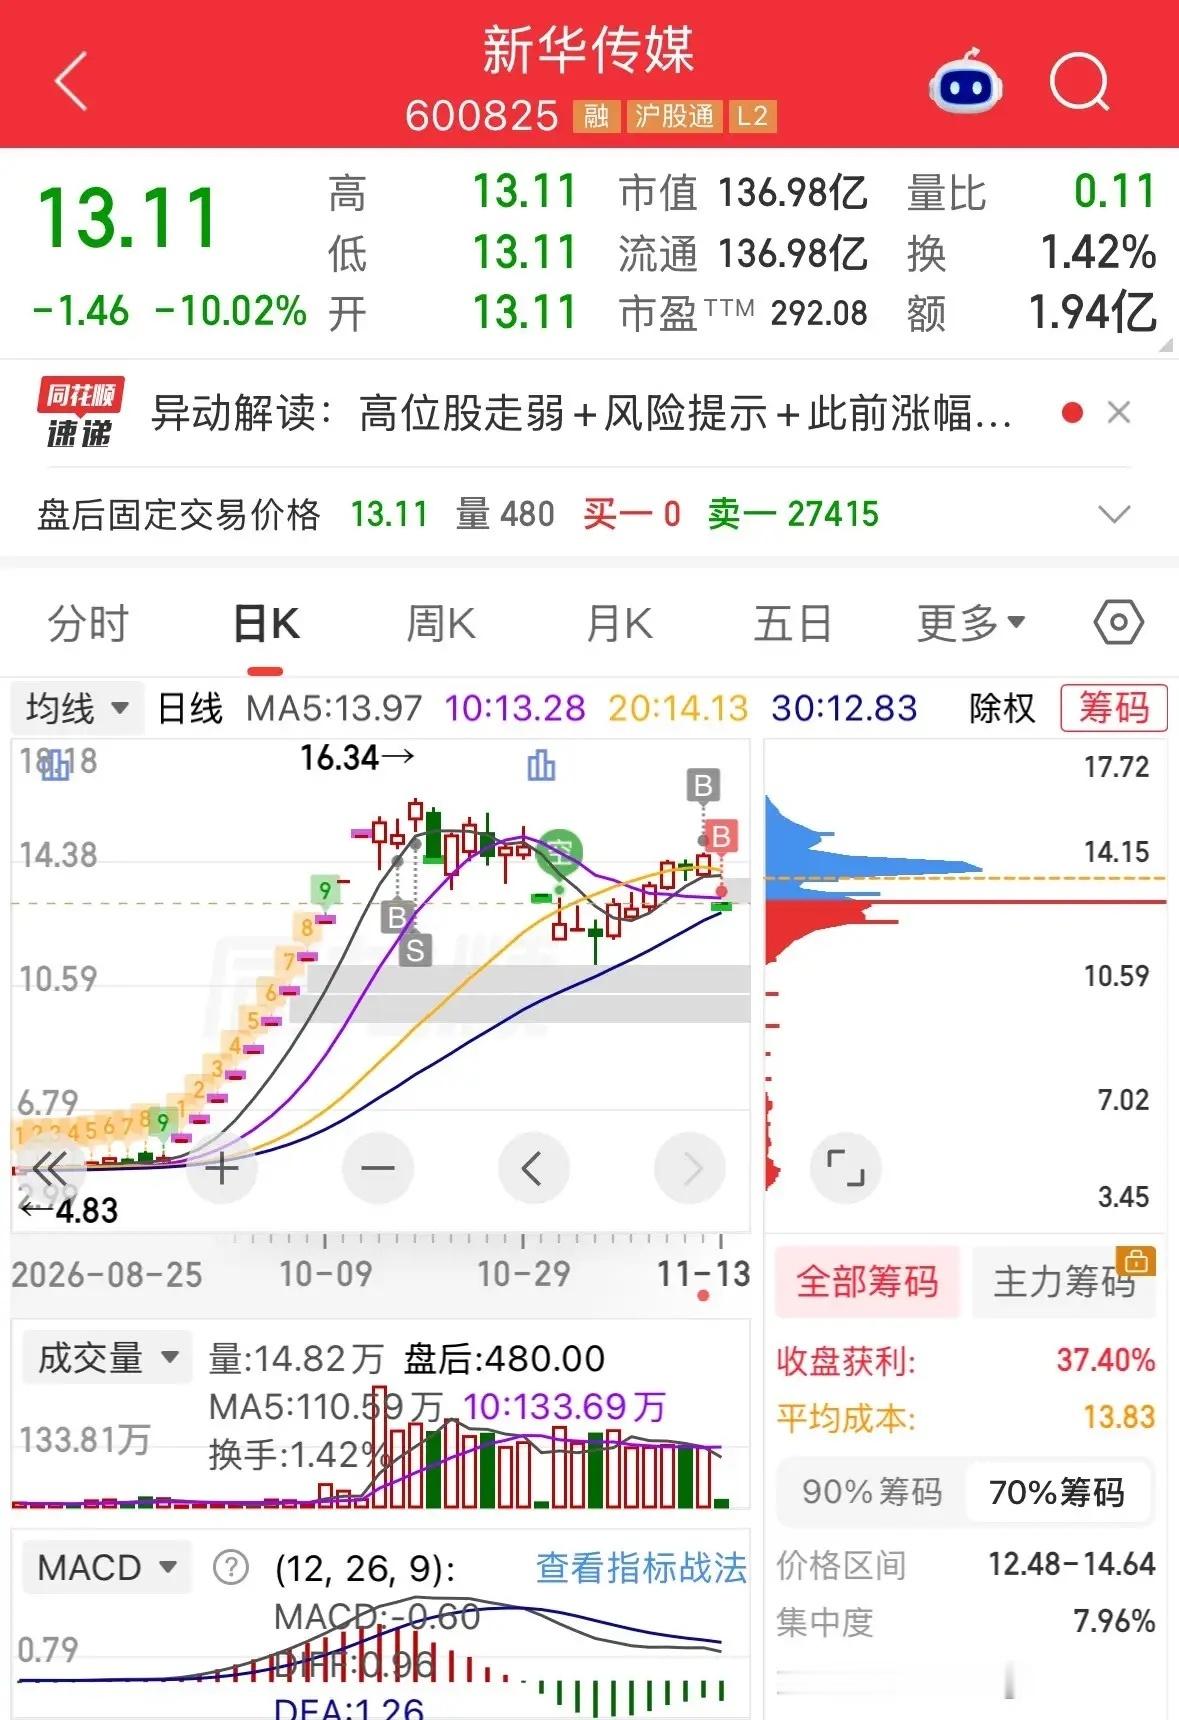
一位股民发帖怒喷新华传媒的主力。他在周四进了新华传媒,本以为尾盘快速拉涨,是要开启新的连板,一股踏空的心理油然而生,于是脑袋一热买进了。没想到是入坑了,盘后公司发布风险提示公告,隔日竞价一字跌停开,他瞬间就蒙圈了。
按理说,发现自己错的离谱,应该果断割肉止损。他不但没卖还地板加仓,扬言希望有三个地板、甚至五个地板最好。能看出来,这位股友有点情绪化了。大家需引以为戒。
这段经历最值得琢磨的,是两次买入之间,判断究竟变在了哪里。第一次怕买不到,第二次怕认输,看起来一个追高、一个抄底,背后都可能是同一件事:买卖跟着情绪走。
把时间放回这轮行情,新华传媒确实有让人心动的走势。
9月19日,公司披露重组预案,拟通过发行股份,购买上海界面财联社科技股份有限公司100%股权。
随后,9月21日至10月16日期间,股票连续11个交易日涨停。
这种走势很容易让后来者着急。别人手里的股票天天涨,自己拿着现金观望,越看越觉得少赚了一大笔。等到尾盘价格突然抬头,原本该问的“现在值多少钱”,就容易变成“再不买是不是又赶不上了”。
开头这位股民的追涨,恰恰落在这个关口:他把尾盘拉升理解成新一轮连板的起点,买入后等来的却是风险提示和跌停。价格向上那一下,提供了行动的刺激,却没有提供未来继续上涨的保证。
11月12日盘后,公司再次提示风险。到了13日,新华传媒开盘即一字跌停,股价报13.11元;截至午间收盘,跌停价上的卖单超过47万手。有人急着出去,出口却挤满了人。
这里也得算清一笔交易账。承认判断错了,与能不能立即卖掉,是两回事。卖出需要有人接手,跌停时卖单大量排队,挂单并不保证成交。当天新买入的普通A股,也不能当天卖出。所谓“有问题就跑”,有时根本来不及执行。
因此,风险管理不能只靠买完以后反应快。尤其是尾盘追进一只已经大涨的股票,当晚即使重新想明白了,也得承受下一交易日开盘的变化。
更关键的是,公司的风险提醒此前已经出现过多次。到11月12日,公司股票复牌后的累计涨幅达到174.39%,重组涉及的审计、评估工作却还没有完成,后续还要履行决策、审批程序,能否获批、何时获批都有不确定性。
翻成大白话,就是市场已经为未来的好处付了不少钱,但这笔生意最终怎么做、做成后能带来多少收益,还要往下看。重组可以带来想象空间,想象空间却不能直接当成已经赚到的利润。
估值上的距离也很直观。截至11月11日,新华传媒滚动市盈率为315.47倍,所属新闻和出版业为20.47倍,前者约为后者的15.4倍。行业平均数不能直接给一家公司定价,但这么大的差距,意味着市场给它放进了很高的期待。
期待越高,往往越需要后续经营成果来兑现。公司2025年扣除非经常性损益后的净利润为亏损1629.75万元。当时主营业务也没有发生变化。股价跑在前面,经营能否跟上,这才是持有人绕不过去的问题。
再看“跌停加仓”。补仓确实能降低每股平均买入成本,但账户里的总风险也会随持股数量增加。平均成本下降,不能直接等同于亏损减少。
举个纯算账的例子,不计手续费:10元买1000股,跌到9元后再买1000股,平均成本降到9.5元。如果继续跌到8.1元,两笔合计亏2800元;如果没有补仓,原来那1000股亏1900元。成本看着更顺眼,亏掉的钱却更多了。
至于盼着三个、五个跌停,更不能只当一句硬气话。按每天跌10%估算,连续三天累计约跌27.1%,连续五天约跌41%。跌去约41%后,要从低位涨回原价,需要上涨约69.4%,还没有算交易费用。
跌得越多越便宜,只说了价格变化;值不值得买,还得看企业能挣多少钱、买入价格是否合理。补仓需要新的判断依据,单凭“已经亏了这么多”,解释不了为什么还要投入更多钱。
怒喷“主力”,也很难帮助账户恢复。尾盘拉升究竟由哪些交易推动,不能凭一根分时线就认定有人设局。把所有损失都归给一个看不见的对手,容易漏掉自己真正能控制的部分:买前看了什么,押了多大仓位,判断落空后准备怎么办。
普通股民值得从中记住的,是把这些问题提前想明白。如果账户里一股都没有,现在还愿不愿意按这个价格买?如果重组进度慢于预期,这笔钱能等多久?如果继续下跌,会不会影响家里的正常开支?这些答案,比气头上的豪言有用。
市场不会因为谁不服气,就把本金还给谁。真正需要守住的,是下一次判断的余地,别让一次冲动的追涨,变成接连不断的追加投入。