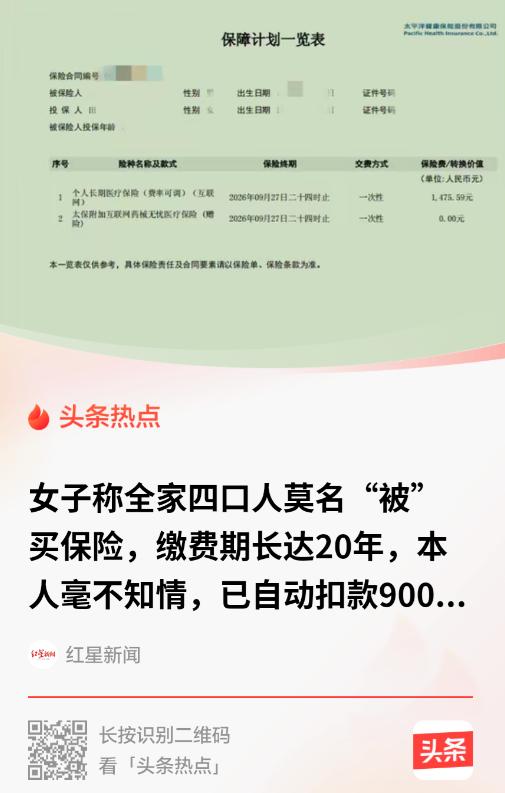
“吃相太难看了!”山东青岛,一女子查询支付宝账单时差点没背过气,先发现两个儿子有保险扣款,再一查,自己和丈夫也在保单里,一家四口“被”投了太平洋健康险,悄无声息连续4年扣走9943元,缴费期20年。离谱的是,女子压根没签过字、没见过保单,连支付密码都没输过,钱是怎么划走的?女子找保险公司讨说法,对方起初只肯退6000元,还撂下一句“不服去告”。直到记者介入,才松口全额退款。这钱虽能要回来,但一家人的信息是怎么泄露的、保单是怎么“凭空”生成的,保险公司至今没给个明白话。
数字化支付的普及,让各类线上代扣服务融入日常生活。
各类小额月度扣费隐蔽分散,多数用户不会长期细致核对账单明细。
青岛一名市民在梳理长期支付记录时,意外发现一桩隐蔽四年的违规扣费事件。
在本人零操作、零授权的前提下,她与家人被莫名绑定长期保险套餐。
四年累计扣费近万元,长达数年的权益侵害始终未被察觉。
相较于经济损失,当事人后续的维权沟通全程受阻,更凸显普通用户的弱势处境。
发现异常扣款后,当事人第一时间开展自查,排除了家人误操作的可能性。
整个投保流程无任何短信、平台弹窗提醒,电子保单从未推送至用户端口。
二十年长期缴费的保险合约,在完全静默的状态下自动生效并持续扣费。
为厘清扣费合规性,她率先对接支付平台核查资金划转逻辑。
平台后台仅显示已授权代扣协议,无法溯源协议开通的真实操作场景。
支付方直接剥离自身责任,将所有问题的解释权与处置权推给保险公司。
这也让当事人的维权通道变得单一,只能被动对接涉事保险机构。
首轮对接保险公司客服时,维权便陷入明显的僵局与被动局面。
客服单方面判定保单合规,声称拥有合法电子签名与系统操作记录。
面对当事人索要核验凭证、操作日志的合理要求,对方多次推诿回避。
仅同意退还部分钱款,将三千余元费用定性为不可退还的保障支出。
在用户全程不知情、未自主享受服务的前提下,强行转嫁消费成本。
当当事人提出全额退款的合理诉求后,对方态度骤然强硬。
刻意抬高维权门槛,以司法诉讼作为施压手段,变相逼迫用户妥协。
利用普通民众不懂流程、无暇应诉的现实困境,漠视消费者合法权益。
常规沟通渠道彻底失效,个人维权完全陷入孤立无援的困境。
无奈之下,当事人只能借助媒体监督,推动问题的正规处置。
线下对接场景中,保险公司态度出现戏剧性反转,当场同意全额退款。
此前所有的合规说辞、成本界定、维权壁垒,全部瞬间作废。
钱款纠纷快速解决,但整场风波暴露的深层安全隐患,始终无人回应。
事件首先暴露个人隐私信息保护的严重漏洞,风险覆盖普通家庭。
保险机构可在无本人核验、无当面确认的情况下,批量录入全家人员信息。
家庭成员身份信息、个人账户信息存在严重泄露和违规滥用的隐患。
还有线上金融核验机制的形同虚设,合规流程可被人为规避。
电子签名、用户授权、免密代扣等核心核验环节,存在明显操作漏洞。
无需用户密码、无需本人确认,即可长期绑定代扣、生成有效合约。
标准化的监管流程,沦为部分机构私自牟利的工具,失去风控意义。
风波落幕至今,当事人的维权遗憾始终未能消解。
虽然经济损失全部追回,但信息泄露的源头始终没有官方定论。
如今她会按月逐条核对支付账单,定期清理陌生自动代扣协议。
对所有线上金融业务、陌生授权保持高度警惕,杜绝隐形扣费风险。
这场普通的维权经历,折射出线上保险行业亟待整治的合规乱象。
隐私泄露、核验失效、维权艰难的三重漏洞,依旧暗藏在大众日常消费之中。
信源:红星新闻