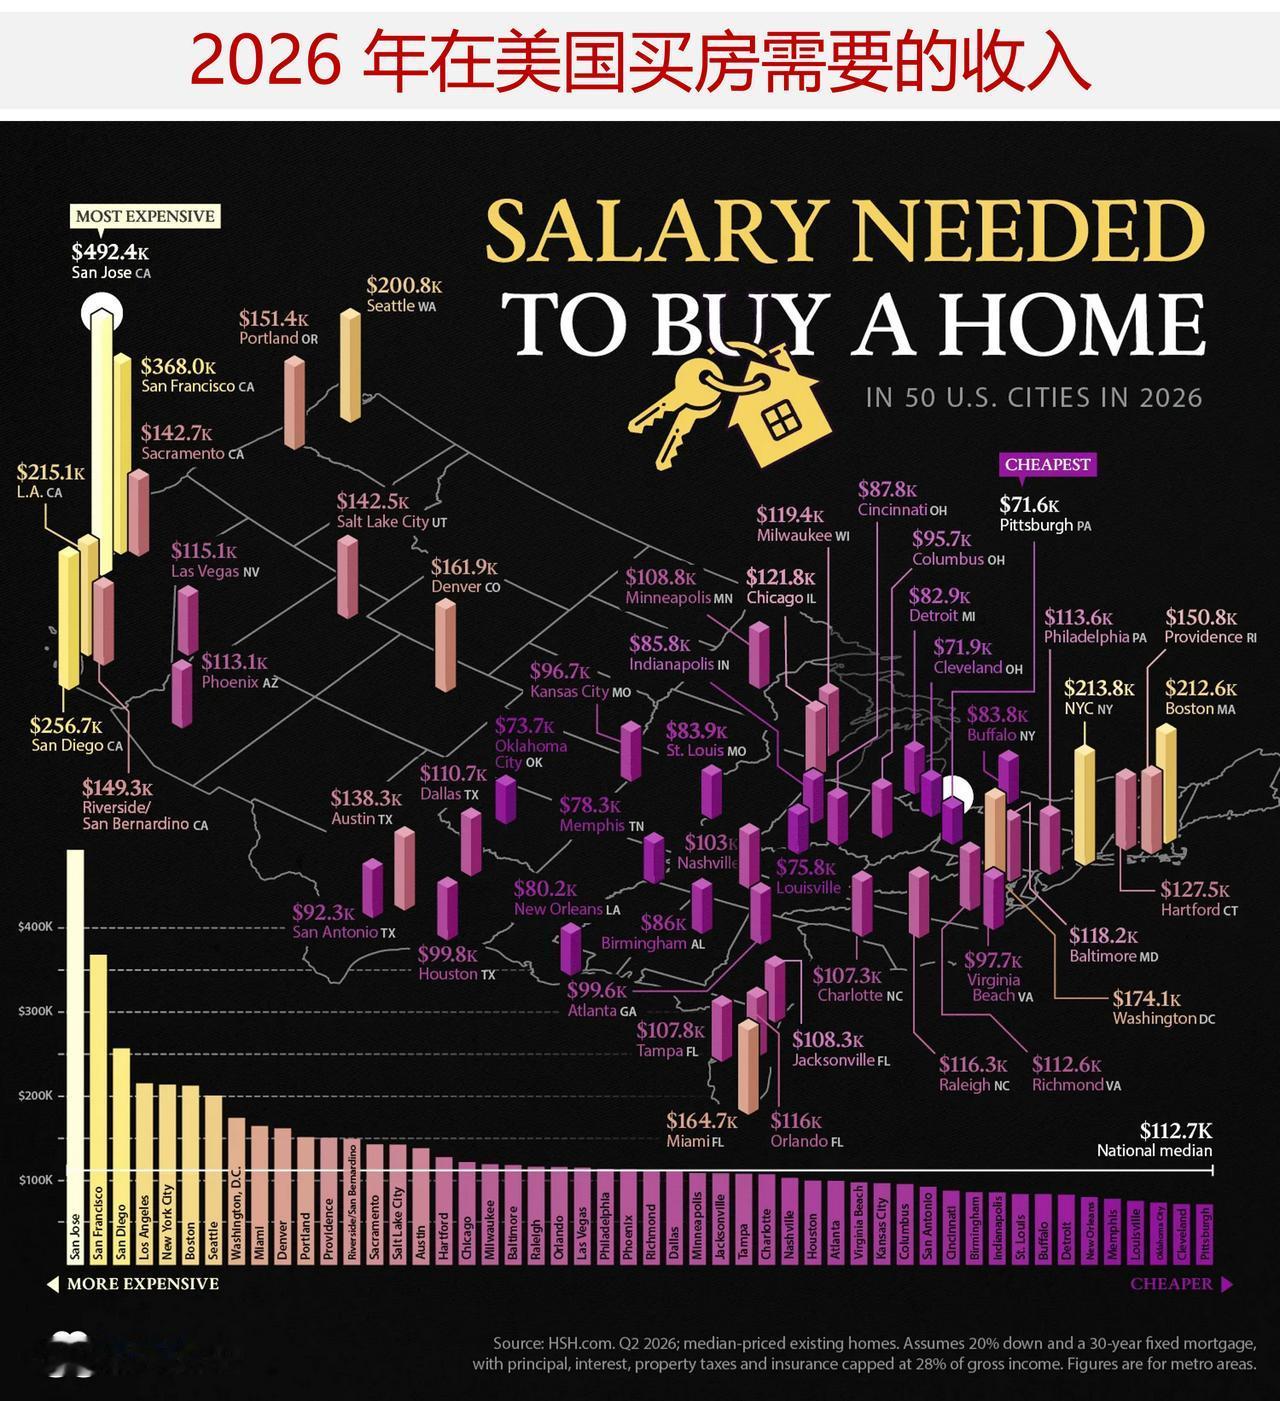
2026 年在美国需要多少收入才能买房?
六位数年薪曾经是财务成功的标杆。而在美国不少住房市场,即便已经拿出一笔可观的首付,六位数年薪如今更接近买房的入门门槛。
下面地图依托[HSH.com]的数据,测算 2026 年第二季度,在美国 50 个主要都会区购置一套中位价存量房所需的年收入。测算前提:首付 20%、30 年期固定利率抵押贷款;本金、利息、房产税与保险支出合计不超过税前总收入的 28%。
——加州都会区购房收入门槛最高
榜单上购房成本最高的梯队基本由加州包揽。圣何塞以 49.24 万美元的年收入门槛居首,紧随其后的是旧金山(36.80 万美元)、圣地亚哥(25.67 万美元)、洛杉矶(21.51 万美元)。
加州之外,只有纽约市(21.38 万美元)、波士顿(21.26 万美元)、西雅图(20.08 万美元)这几个都会区,要求年收入达到 20 万美元以上。
全部 12 个西部都会区的购房收入门槛,均高于全美 11.27 万美元的基准线;榜单后半段可负担性更好的区域,集中在美国南部、中西部都会区,外加布法罗与匹兹堡。
联邦住房金融局(FHFA)估算:在加州沿海,购房者很大一部分花费其实是土地成本。2022 年,圣何塞、旧金山、洛杉矶、圣地亚哥都会区内,土地价值占独栋住宅总价值的比重为 59%–68%;全美平均为 40%,匹兹堡仅 22%。
——在多数都会区,普通家庭收入不足以买房
美国人口普查局数据显示,全美购房所需年收入为 11.27 万美元,比 2025 年美国家庭中位收入 8.75 万美元高出约 29%。
圣何塞的房价和家庭收入差距尤为悬殊。当地典型家庭收入大约是全美家庭中位收入的两倍,但住房中位价几乎达到全美中位价的五倍。结果就是,当地普通家庭的收入,仅约为购买一套中位价住房所需收入的三分之一。
榜单另一端,下面五个都会区的购房收入门槛最低:
- 匹兹堡:7.16 万美元
- 克利夫兰:7.19 万美元
- 俄克拉荷马城:7.37 万美元
- 路易斯维尔:7.58 万美元
- 孟菲斯:7.83 万美元
依据目前可获取的最新分都会区统计 ——2024 年人口普查数据,俄克拉荷马城和路易斯维尔的家庭中位收入,和购房所需门槛收入的差距不到 2%。
——南部与西部购房压力一度缓解
对比 2025 年第二季度,随着 30 年期抵押贷款平均利率从 6.79% 降至 6.41%,50 个都会区中有 30 个的购房收入门槛出现下降。
但是,17 个中西部、东北部都会区里,有 13 个的门槛收入反而上升,涨幅靠前的是圣路易斯(+3.8%)、哈特福德(+3.6%)、普罗维登斯(+3.3%)。即便是购房成本最低的匹兹堡、克利夫兰,住房可负担性也有所变差。
新增住宅供应能够解释这种区域分化。人口普查局住宅开工数据显示:2025 年,南部和西部的独栋住宅新开工量占到全美 79%,但两地人口只占全美约 63%;房价出现下跌的全部 10 个都会区,也都集中在这两个区域。
不过此后抵押贷款利率上行,基本抹平了这一轮利好。房地美(Freddie Mac)的数据显示,2026 年 10 月,30 年期抵押贷款平均利率升至 7.40%,是 2023 年 11 月以来的最高水平,较二季度均值高出近 1 个百分点。
按这个利率测算,购置一套全美中位价住房,需要年收入约 12.26 万美元,比二季度测算值高出近 1 万美元。这一点说明:哪怕房价没有同步上涨,借贷成本的变化也会快速改变住房的可负担性。