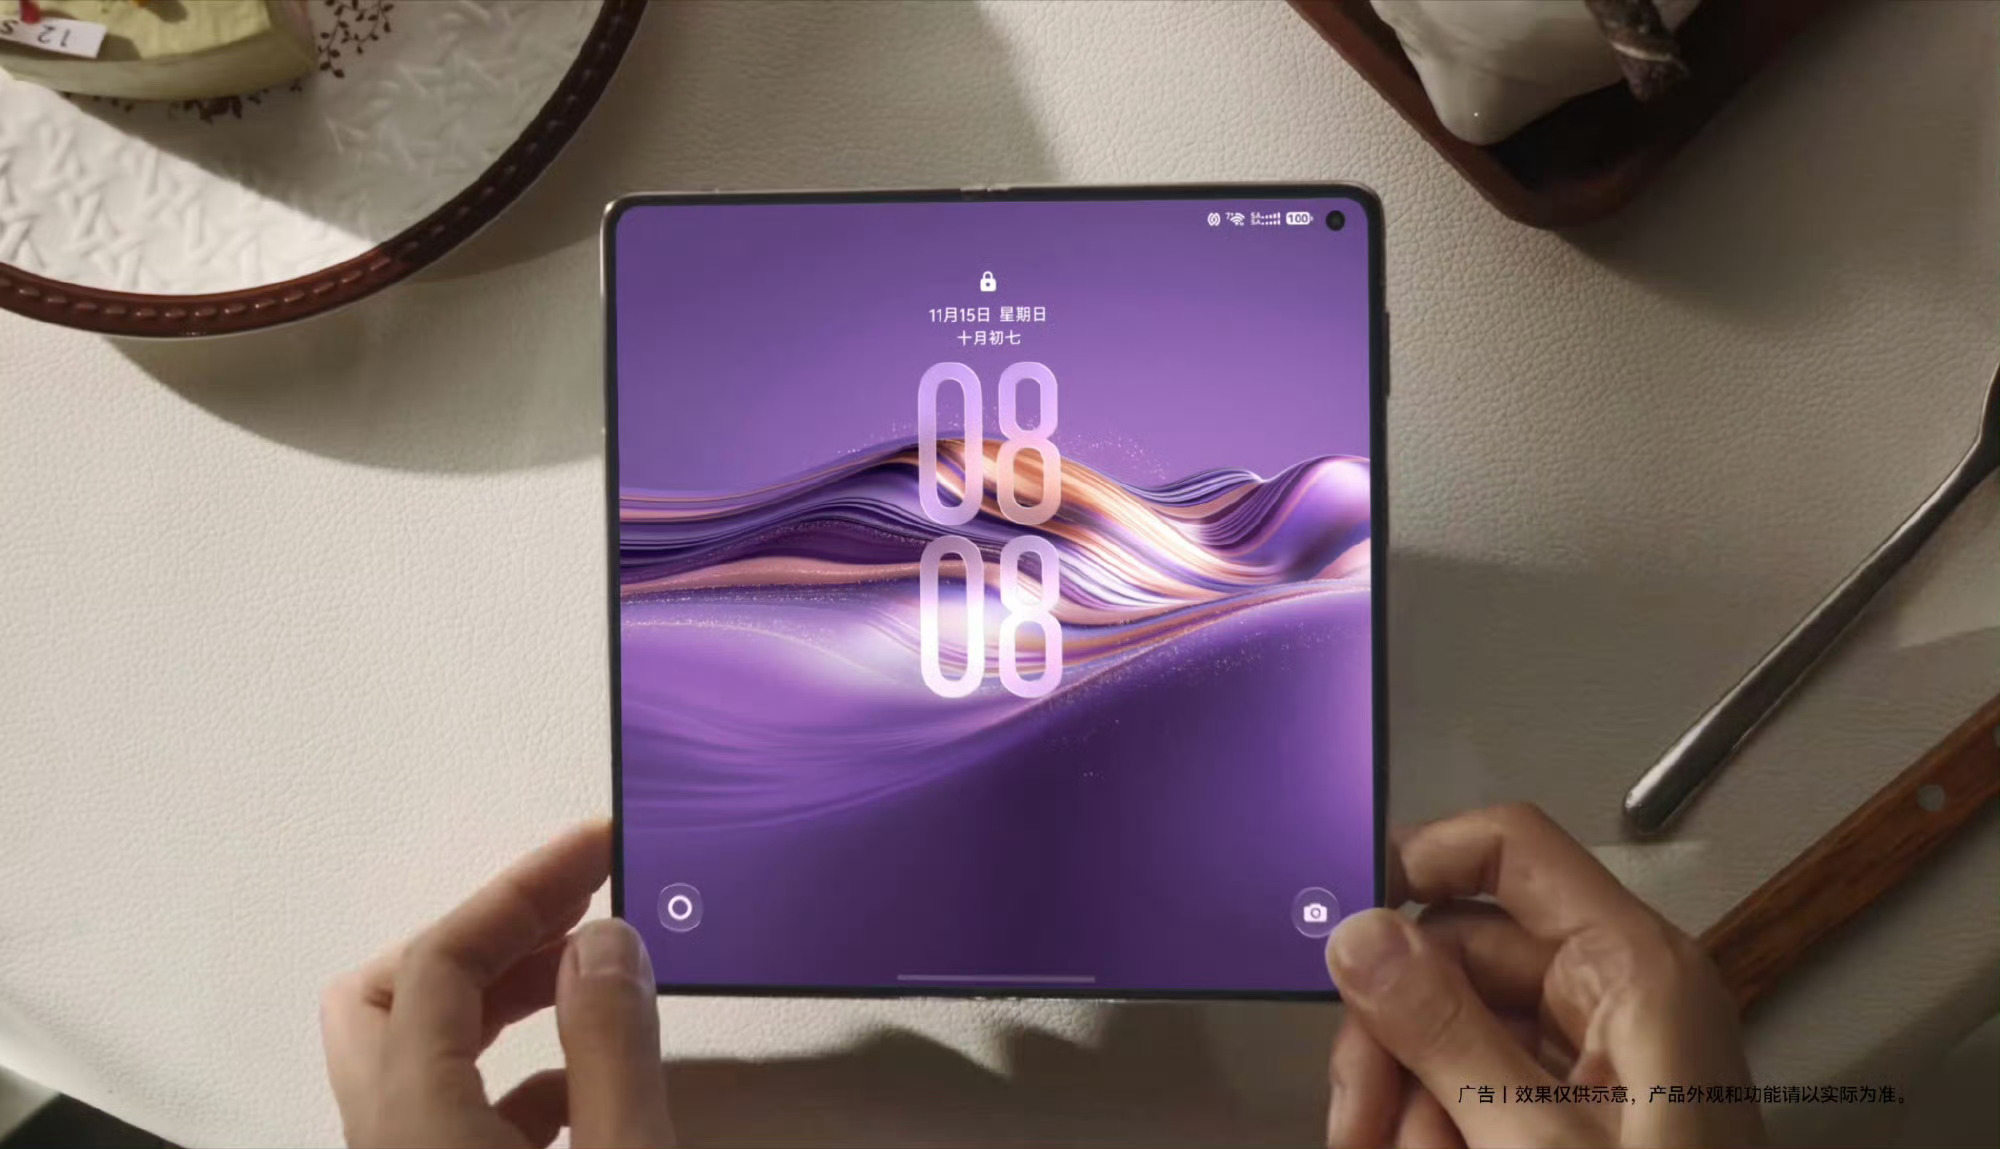
大折叠和三折叠,国内市场基本上只有华子能继续做下去,这个市场需求相对会比较商务一些,而有的人之所以选择大折叠而不是三折叠,主要还是大折叠更轻薄。
但对于很多非商务人士来说,展开内屏像平板的比例更具备折叠的意义,这样可以非常舒服的看视频、看图片,合上之后阔屏的比例看内容也很爽,小巧玲珑精致可爱。
所以,Mate作为大屏商务旗舰,依然会持续做大折叠和三折,来服务自己最核心的高端商务用户,这也是华为基本盘。
但彼此同时,Pura作为时尚潮品旗舰,通过打造最旗舰的阔直屏(明年Pura100)和阔折叠,开创了手机新的产品形态。
我以前是Mate粉,几乎每一代Mate都会买,直到Mate40RS,当我体验到了最顶级最巅峰的旗舰后,后面几年就再也很难对手机提起兴趣。
直到PuraX出现,让我感到眼前一亮,体验过后就对大阔折抱有极高的期待,等了一年后终于迎来了PuraXMax,从此成为Pura的产品粉。
相比商务的产品属性,对友商来说,阔直屏和大阔折可能更符合自家用户的产品需求,但阔屏对软件适配提出了更高的要求,看似是新思路新方向,如果适配不好也会是陷阱:持续带火阔屏,反而让用户流向了华为。
因此,对华为来说,Mate是守住基本盘,继续服务核心用户。Pura则是获取新增用户,而有了鸿蒙的加持,用户的粘性也会比以往的Pura更强。
因为同一个OS内换机适应成本要远低于不同OS间的换机成本,为什么我要放着软件适配好、系统流畅稳定、能够管控好流氓APP夜间耗电和白天跳转的系统不用,而回到过去呢?
为什么华为要推出星芒,而且不追求利润,最核心的还是要扩大鸿蒙的市场份额,如果华为的市场份额来到40%~50%,你可以再看看某些坚决不适配鸿蒙的APP厂家会立马换一幅嘴脸,而实现40~50%的市场份额,我觉得完全可以实现的:
1.华为的市场份额即便在苹果黄金档时期也稳住了19.7%,当前阶段性脉冲市场份额也能来到28%,说明稳态基本在20%~25%,这还是在鸿蒙不够成熟的前提下。为什么说不够成熟?比如对于很多自媒体创作者,鸿蒙抖音和剪映在剪辑视频上依然缺失很多的功能,暂时无法满足需求,所以这也是鸿蒙需要获取的增量空间
2.华为作为阔屏和大阔折市场的引领者,已经在产品体验上拥有了显著的产品领先优势和用户心智占领,其他厂商发同类产品只会帮助华为提升该产品的市场声望和销量,鸿蒙的生态粘性和吸引力在阔屏和阔折上有着明显的优势,后来者很难超越,即便是苹果也无意给华为送来了很多的客户,如果在各大友商的助攻下,阔直屏能分走直屏机一半的市场销量,那仅仅是华子的市场份额冲杀到稳态30%几乎是没有悬念的。
3.星芒不顾利润抢份额的态度和决心。很多人以为就是荣耀再现,但是在我看来,其实荣耀自荣耀7开始性价比就已经萎缩了,因为那时候任老明确要求荣耀必须要保持一定的利润,所以在2015~2019,你会明显发现荣耀的产品力其实和华为旗舰始终有很大的成本差距,全靠618或双11把芯片价格打下来才体现出性价比。如果星芒不再顾及利润,结合鸿蒙的生态优势和阔屏的产品体验,再加上国产半导体工艺和τ架构的不断成熟和突破,星芒未尝不能达到媲美hmov任何一家的市场销量——10%左右。倘若后续星芒能把折叠屏价格打下来,靠日益增强的鸿蒙生态优势恐怕还能颠覆hmov一半的旗舰机市场份额。
所以,结合华子在鸿蒙、麒麟、阔屏、折叠的诸多优势和发展潜力,我有足够的自信心来判断华子的国内市场份额一定会突破40%,甚至摸到50%也未尝不可,鸿蒙只有在国内做到40%甚至一半的市场份额,才能有足够的信心和底气走向全球,这和过去华为单方面吃掉50%及以上的市场份额带来的意义是完全不同的:
咱们国产OS生态凭什么不能在中国市场吃掉一半的市场份额?不能和iOS+安卓美系生态各占半壁江山?如果在中国都不能吃掉一半的市场份额,将来又凭什么理由能在全球OS市场三分天下有其一?