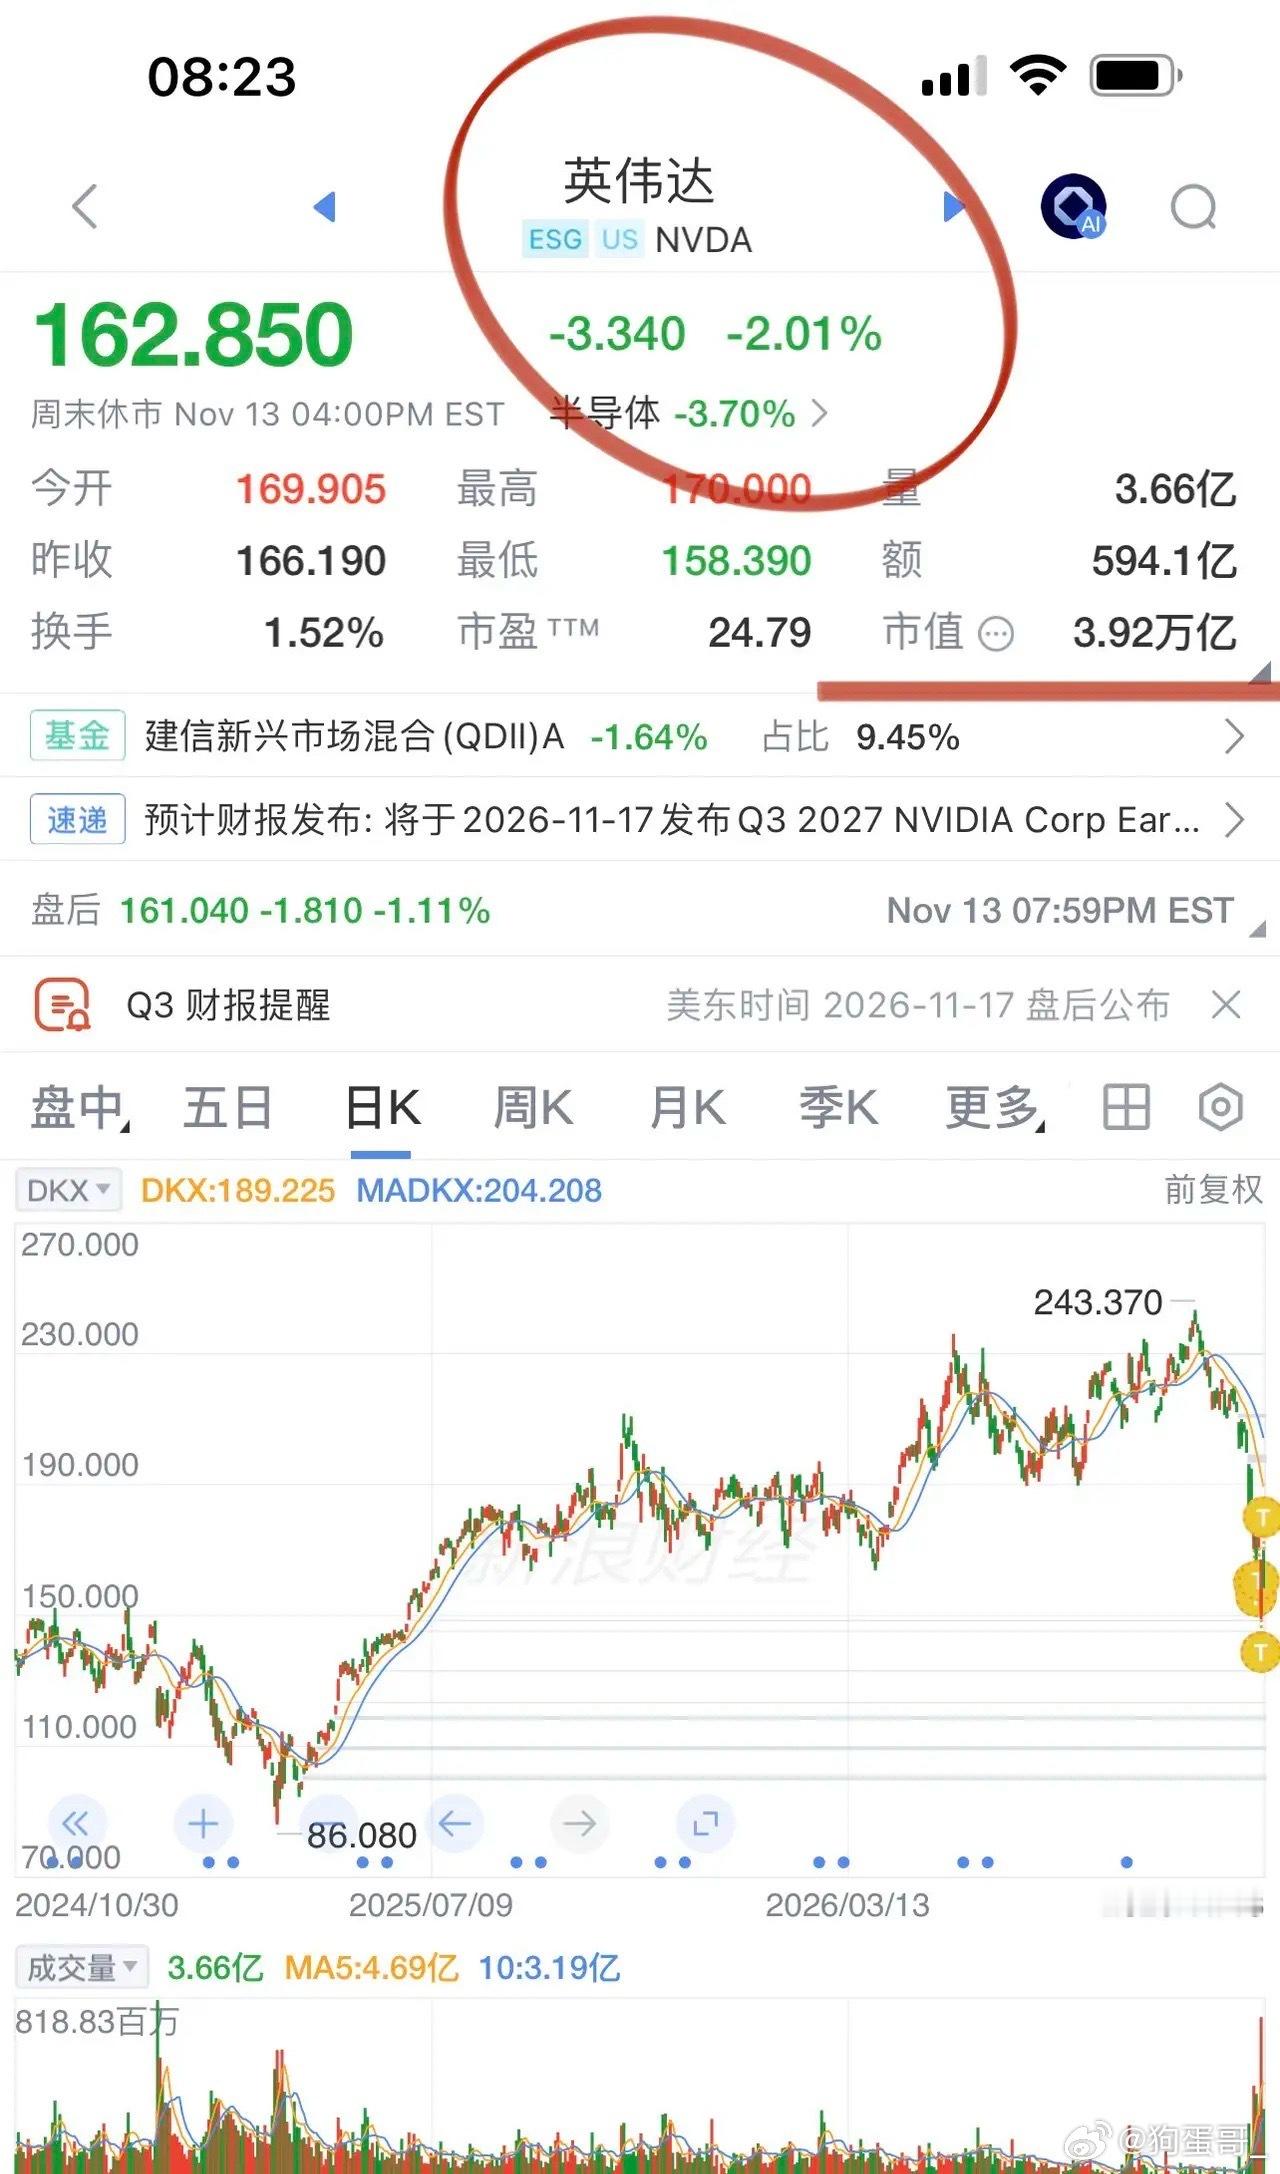
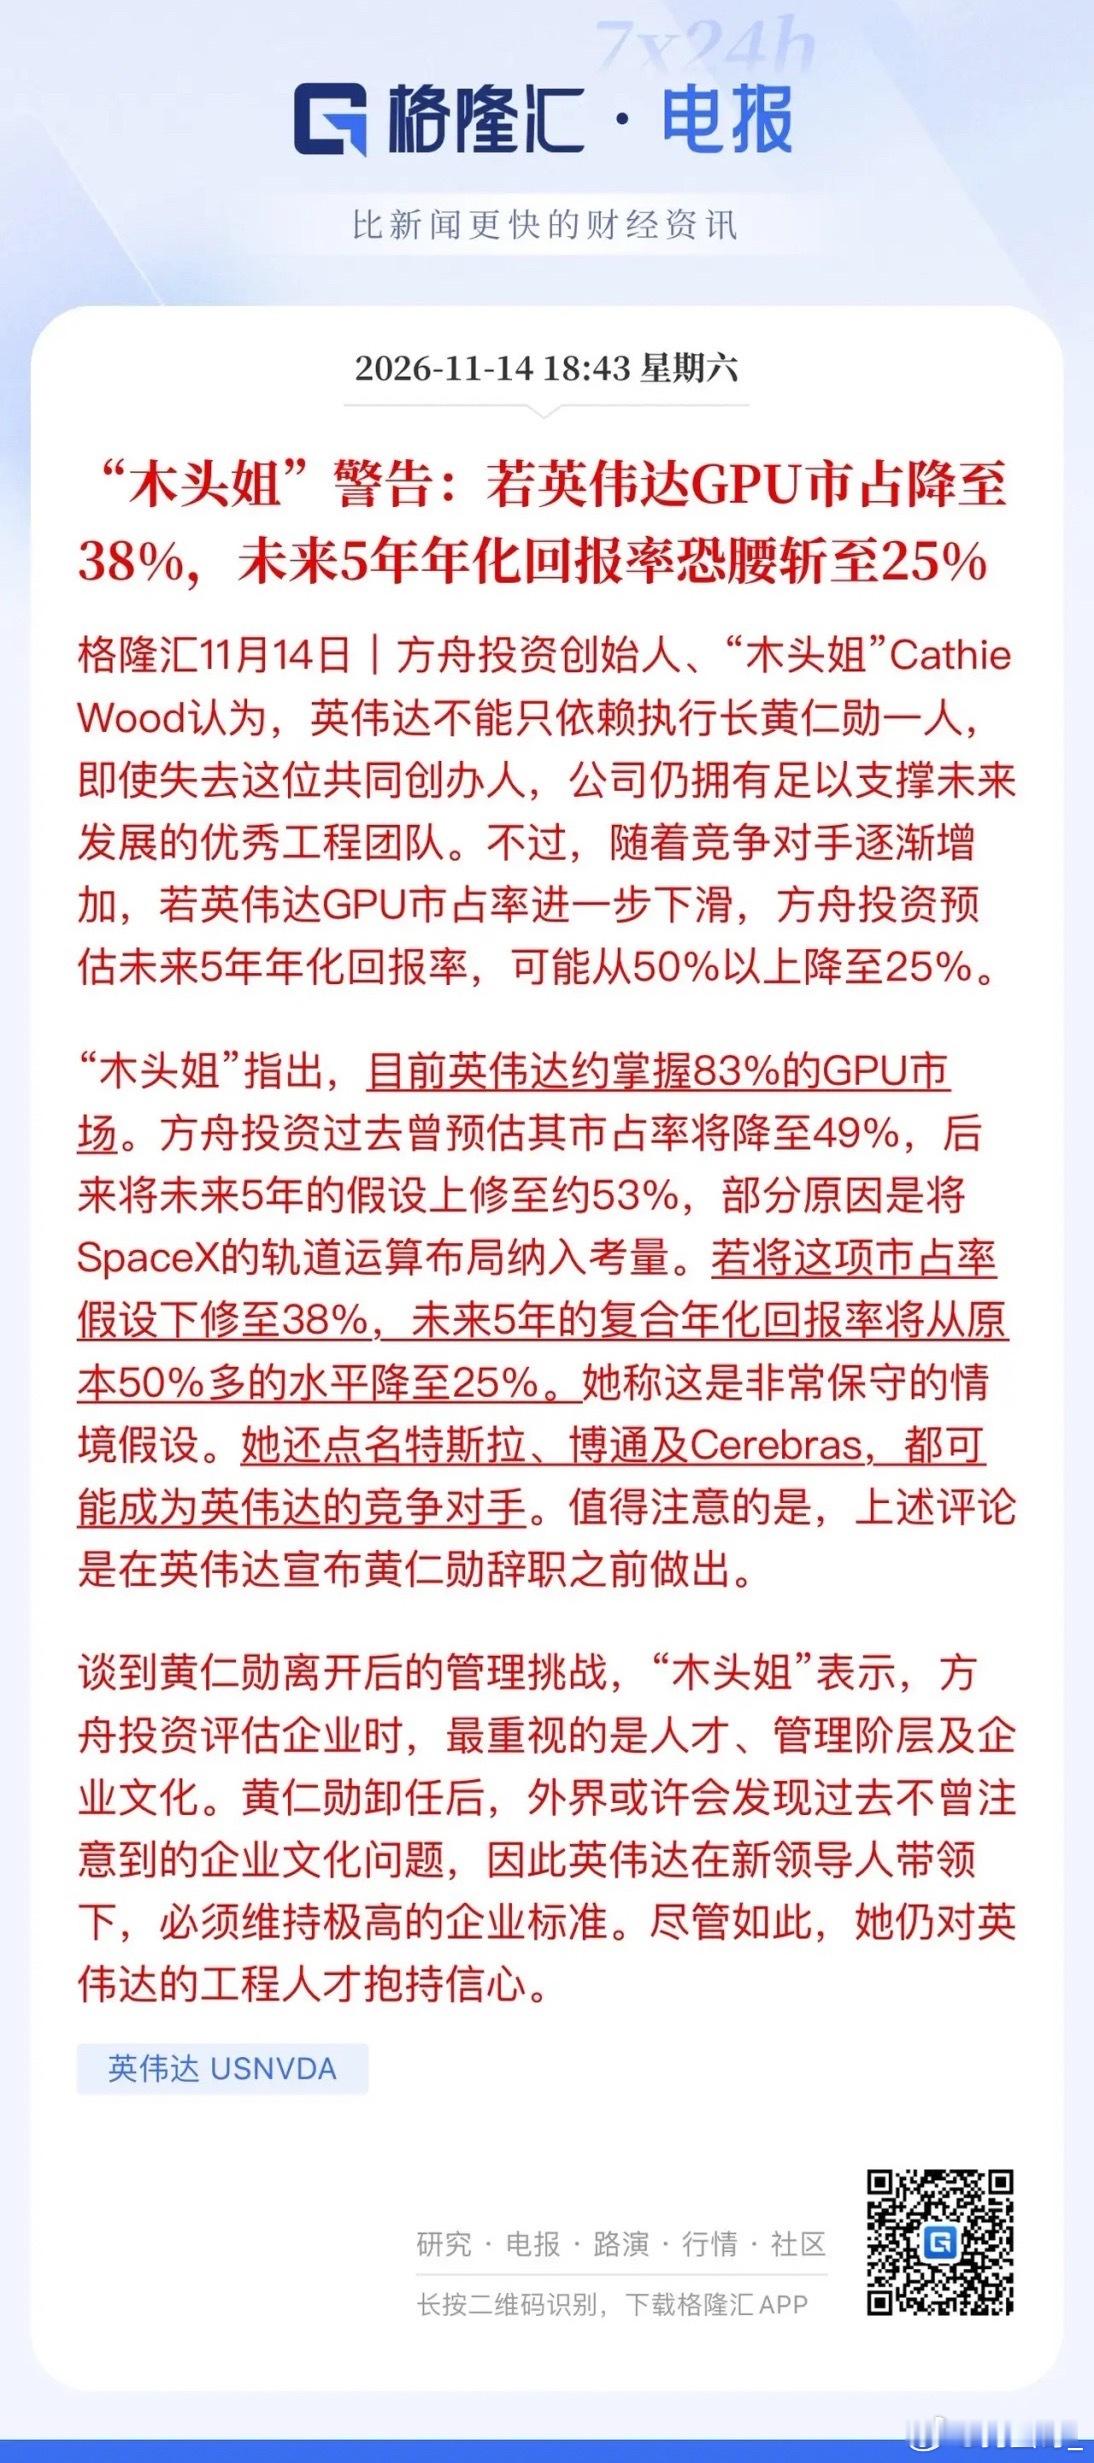
黄仁勋离开之后,英伟达的估值要重估。方舟木头姐给出判断,底线看3万亿市值,市占率大概率从78%-83%回落至50%附近,毛利率承压。
传导到A股,分化会很明显:利空英伟达链标的1、高端800G/1.6T光模块需求放缓,400G、800G已经内卷,容易价格战,部分标的估值会大幅压缩2、英伟达主推的玻璃基板、共封装路线推进变慢,深度绑定N链、完成审厂的企业承压
利好国产算力与电力方向1、国产AI GPU迎来机会,华为昇腾市占率有望继续抬升,昇腾链迎来第二波机会2、国产算力出口提速,算力本质是电力输出,算力、电力两端受益3、后续电力政策有松绑预期,思源电气、金盘科技这类北美份额高的电力设备企业受益;光伏储能逆变器也打开2-3个季度的窗口期
简单总结:绑定英伟达的产业链要警惕预期下调;国产算力自主、电力配套是这轮变局里的主线机会。
⚠️风险提示:仅逻辑推演,不构成投资建议