脱胎华为x86服务器业务,超聚变创业板IPO顺利过会,80亿募资背后现金流压力值得关注
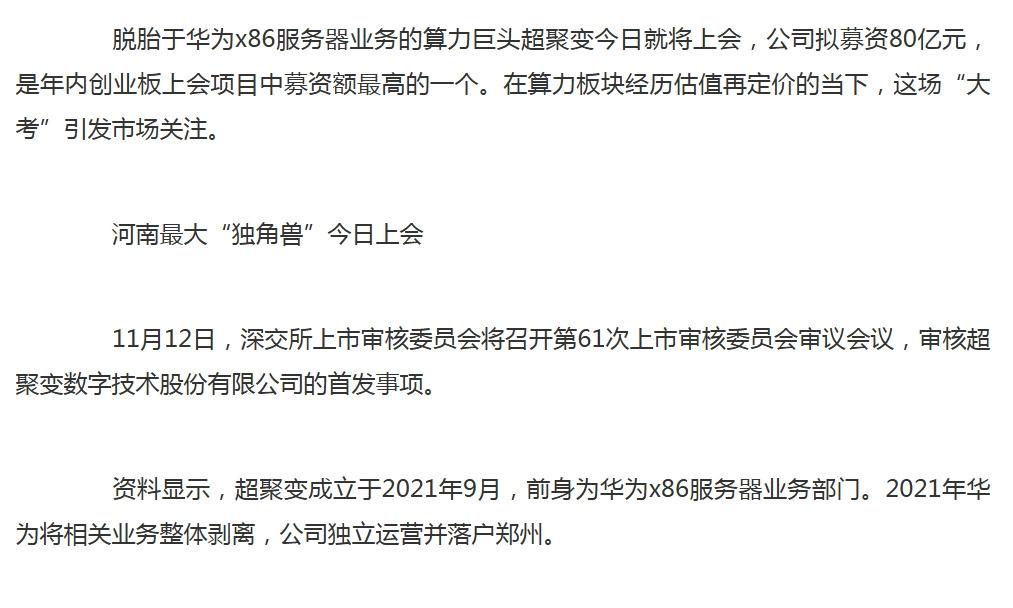
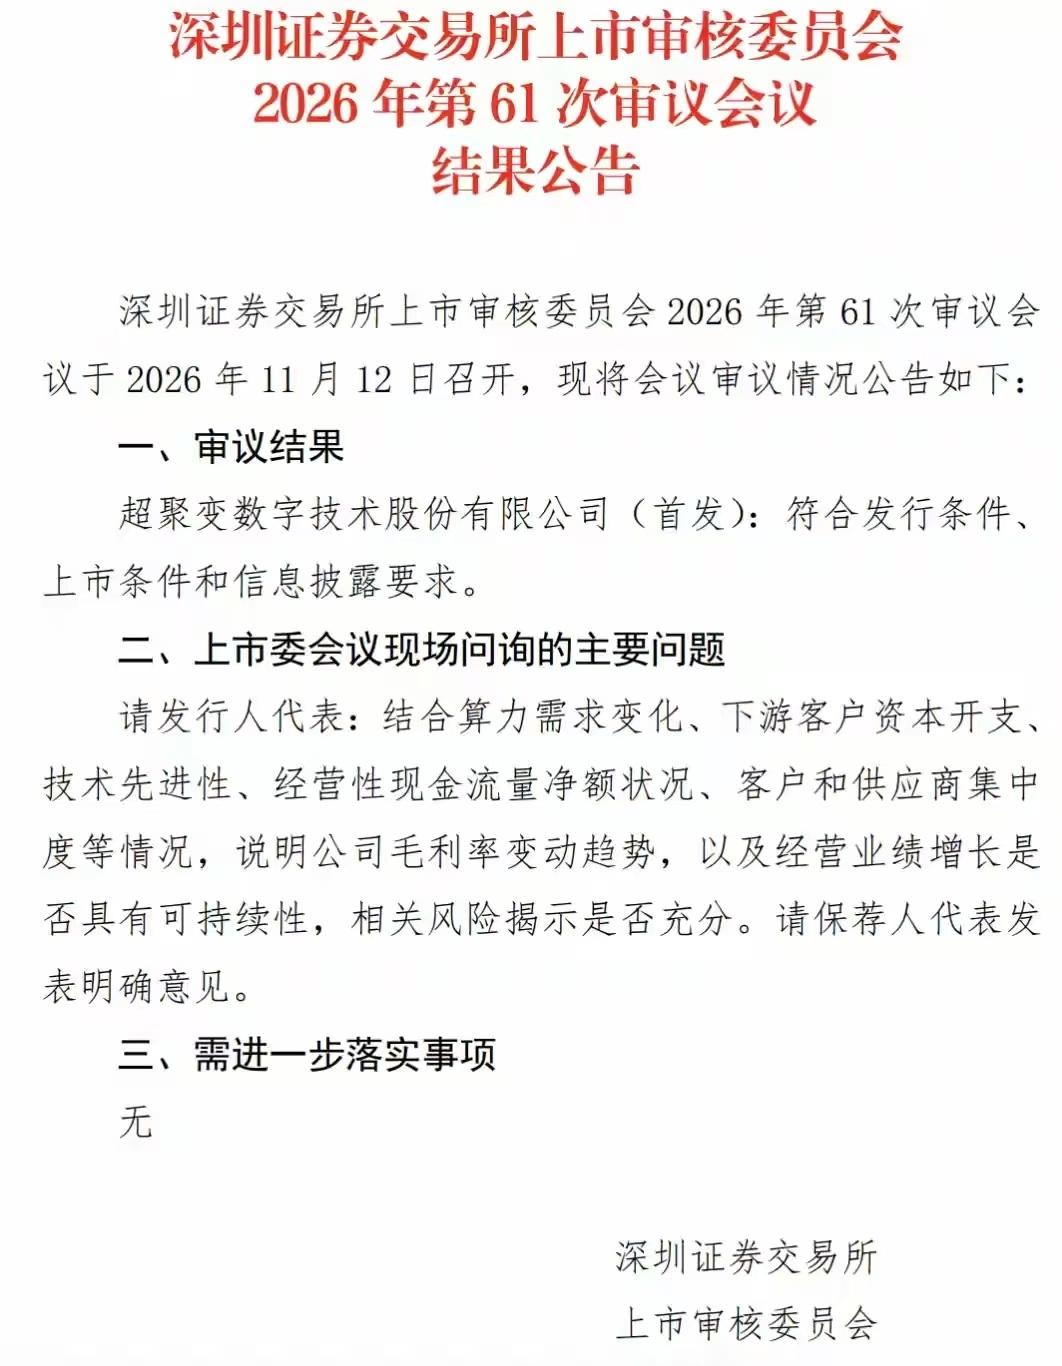
11月12日,脱胎于华为x86服务器业务的算力企业超聚变创业板首发顺利通过深交所上市委审议,从受理到过会一共耗时174天,本次IPO计划募资80亿元,不仅是2026年创业板年内募资规模最高的项目,也有望成为河南历史上规模最大的A股IPO。依托AI算力需求快速扩张的行业红利,超聚变近年业绩增长十分亮眼,2025年全年营收达到582.46亿元,2026年上半年归母净利润21.08亿元,已经超过2025年全年净利润的两倍,在国内服务器赛道,它的出货量稳居国内第二,标准液冷服务器的市场份额连续四年保持国内首位,在液冷算力这条高增长赛道上已经形成稳定的竞争优势。按照募资投向规划,这笔80亿资金里,40.8亿元将投入新一代算力基础设施研发及产业化项目,重点攻坚液冷技术和AI推理相关技术,20.3亿元用于建设智慧制造园区和研发中心,还有8.9亿元投向智能算力、供电架构的关键技术攻关,剩余资金用于补充流动资金。高速增长的业绩和清晰的算力布局,让超聚变获得了上市审核的认可,但市场也持续关注它长期存在的现金流问题,算力服务器行业本身属于重资产模式,上游芯片等核心零部件备货占用大量资金,上下游账期错配持续带来资金消耗,虽然订单和营收持续走高,但经营现金流持续承压,这也是本次审核环节交易所重点问询的方向,这笔大额募资能否有效改善资金结构、支撑后续算力业务扩张,还有待后续市场持续检验。
温馨提示:资讯整理自公开招股与交易所公告,不构成投资建议。国家核聚变研究 国际聚变研究 合肥聚变 核聚变产业园 核聚变股票 可控核聚变股 超聚变西安