IDC发布2026年Q3国内平板数据,大盘大幅下滑,联想成本季度唯一逆势增长的头部厂商
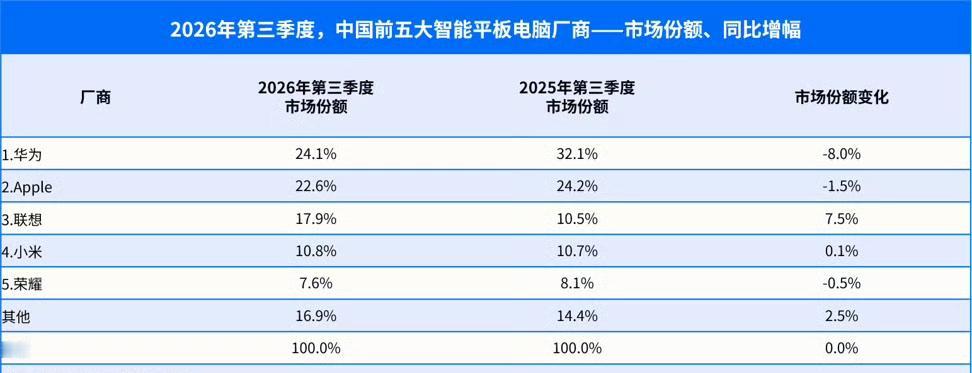
IDC最新的季度跟踪数据显示,2026年第三季度中国平板电脑市场出货量660万台,同比明显下滑,创下2020年一季度之后的最大同比降幅,平板市场整体需求承压的态势进一步凸显。前五名厂商的位次没有发生变动,华为以24.1%的市场份额排在第一位,苹果22.6%紧随其后,联想、小米、荣耀分别拿到17.9%、10.8%、7.6%的份额。在所有头部品牌里,联想是本季度最大的亮点,出货量同比上涨33.2%,也是前五当中唯一实现正增长的厂商。大盘走弱背后,存储等上游元器件成本走高持续传导到终端,入门机型涨价明显,直接压制普通消费者的购买意愿,千元以下低端平板的收缩幅度尤其突出,市场需求正在向中高端机型集中,3000元以上价位段的占比持续抬升。华为虽然份额守住第一,但同样面临调价带来的压力,依靠鸿蒙多设备互联、成熟的线下渠道稳住基本盘;苹果在6月上调平板售价之后,出货受到明显冲击,产品销售结构也更多偏向低价数字版iPad。联想能够逆势跑赢,来自消费和商用两条线共同发力,小新系列维持性价比吸引力,拯救者电竞平板持续放量,同时商用平板业务拿下国内第一,教育、政企采购订单给它提供了稳定支撑。小米依靠平板9系列新品稳住份额,Pro Max版本搭载自研芯片,向上拓展高端市场;荣耀则借助大屏新品,在大屏学习平板赛道寻找增量。商用市场虽然还保持小幅增长,但前期教育集中采购的红利已经消退,后续增长空间有限,很难持续对冲消费端的疲软。整体来看,平板行业过去依靠入门低价走量的阶段已经过去,上游存储成本、AI算力抢占产能带来的供应链压力还会持续一段时间,厂商想要突围,要么深耕商用行业订单,要么依靠高端、特色机型打造差异化,单纯比拼低价的路线越来越难走。
温馨提示:资讯整理自IDC公开报告,市场数据为季度统计口径,不构成购机或者品牌投资参考。