美国制裁威力确实不小!你说去美元化受挫,但真正被卡住的不是人民币的通道,是替代美元这个预期本身。
人民币在俄出口结算里跌到22%,容易被读成通道断了,但通道并没有断。小银行还在跑,中介还在转,中俄贸易额还在涨。
真正变了的,是走这条通道的成本和可预测性,而替代美元这个预期,恰恰建立在人民币跨境支付能像美元一样便宜、稳定、可预期这个假设之上。这个假设,被二级制裁打穿了。
支付成本的变化,可以从2024年6月的一个时间节点说起。美国扩大二级制裁范围之后,中国的大银行几乎同时收手。
原因不复杂:这些银行在美国有代理行账户,要继续用美元做全球业务,就不能冒着被切断美元通道的风险替俄罗斯跑人民币支付。
俄罗斯《生意人报》采访的咨询人士把账算得很直白:丢掉美元代理行账户的损失,完全无法与从俄罗斯业务中获得的收益相比。
大银行退出之后,支付改走小银行和中介,小银行没有美国代理行关系,但容量有限;中介能跑,但收费不便宜。
一家物流公司的数据是,与中国跨境支付的总成本平均相当于交易额的15%到20%,付款延迟以周甚至月计,汇款退回是常态,没有任何一条渠道能保证付款成功。通道还在,但通道被重新标了价。
这个“完全无法相比”值得单独拆开,因为它不是修辞,是一道精确到业务结构的止损线。
俄罗斯业务能带来什么?手续费、汇差、客户关系。这些东西加起来,在银行资产负债表上是一个可以估算的增量。
美元代理行账户能带来什么?全球美元清算的入场券,以及这张入场券背后一整条贸易融资、信用证、外汇对冲的链条。
丢掉前者是少赚一块,丢掉后者是整个美元业务的地基被抽走,比措辞更值得注意的,是这几家银行几乎同时收手的时间差。它们不是商量好了再动,是各自的风控部门看到同一份制裁清单后,独立得出了同一个结论。
这说明收手不需要行政指令,只需要每家银行自己算一遍同样的题。题面简单到不需要讨论:你要继续用美元做全球生意,还是为了俄罗斯那点手续费去赌代理行账户?
小银行之所以敢接,恰恰是因为它们本来就没有美元代理行关系可以丢。它们的敢,不是胆子大,是没什么可以失去的。
这个对比比任何声明都诚实,有美元账户的跑了,没美元账户的顶上。跑的和顶上的,算的是同一道题,只是选项不一样。
成本账背后还对应着一个更根本的认知变化:去美元化的默认路径。过去几年,俄罗斯的经验被当作一个样板,中俄贸易本币结算率99%,人民币在莫斯科交易所成为交易量最大的外币,看起来替代美元只差时间。
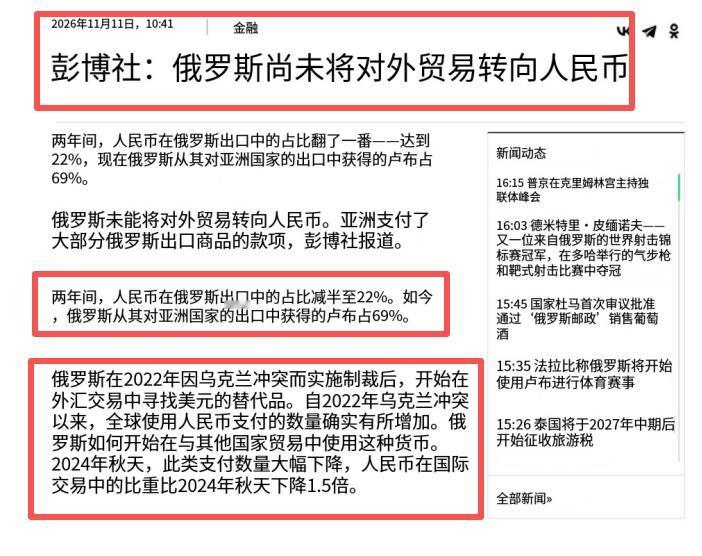
但22%这个数字说明,结算率99%和替代美元是两件事。99%说的是双边贸易里不用美元了,22%说的是俄罗斯出口收到的人民币在缩水、卢布在回流。
俄罗斯与亚洲贸易中69%的出口现在以卢布收款。卢布不是国际货币,它回流到俄罗斯手里,意味着俄方拿到的不是可以在全球花的钱,而是只能在俄罗斯境内或有限双边渠道里用的购买力。
与俄罗斯国内结算结构的变化形成呼应的,是国际清算层面的数据。人民币全球支付份额已经回落至乌克兰战争之前的水平,排名被日元超过,降至第五。
中国官员的说法是,人民币跨境支付系统的交易量在增加,如果把自主系统算进去,人民币实际份额在6%到7%。
但彼得森国际经济研究所的乔赞帕直接回应:人民币跨境支付系统的增长仍不足以解释人民币在环球银行金融电信协会统计中的退潮,而俄罗斯遭制裁为人民币国际化扩张带来的推动力已经消退。
一个靠制裁催出来的去美元化需求,在制裁收紧之后退潮,恰恰说明它从来不是由人民币的支付效率或网络效应驱动的,而是由地缘政治缺口驱动的。缺口被堵上,流量就退。
在通道变窄的环境下,俄罗斯企业的应对不是换回美元,而是换了一套支付架构。大银行退出,小银行和中介顶上,代理行关系变成代理支付关系,成本从几乎为零变成交易额的15%到20%。
这套架构能跑,但它跑不出一个国际货币。国际货币的标志不是能用,是用起来不心疼。
当一笔跨境支付的成本相当于货物本身的一到两成,时间以周计,而且没有人能保证钱一定到账时,这种支付方式不可能成为企业默认的跨境结算选择,只能作为制裁环境下的生存工具。
人民币在俄罗斯的经历,证明的不是人民币不行,而是用另一种货币替代美元这个框架,把货币国际化简化成了一场换旗比赛,忽略了支付网络、代理行关系和可兑换性这些基础设施。
去美元化受挫的实质,不是人民币跨境通道被堵住,而是替代美元这个预期需要从换一种货币降级为在美元体系之外建一套可用的冗余支付网络。
通道可以绕,成本可以付,但预期不能不改。主动权不在谁宣布去美元化,在谁能让跨境支付的成本和可预测性回到商业上说得过去的水平。
去美元化的对手不是美元本身,是用一种货币替代另一种货币这个过于简单的想象。