前10个月人民币贷款增加11.42万亿央行把10月金融数据交出来了,一句话先放这儿:借钱的主力确实是企业,老百姓反而在提前还贷、不敢再加杠杆;不过企业借到的钱也还没全部变成扩产支出,下周开盘要看结构,别再拿"放水"两个字一刀切。
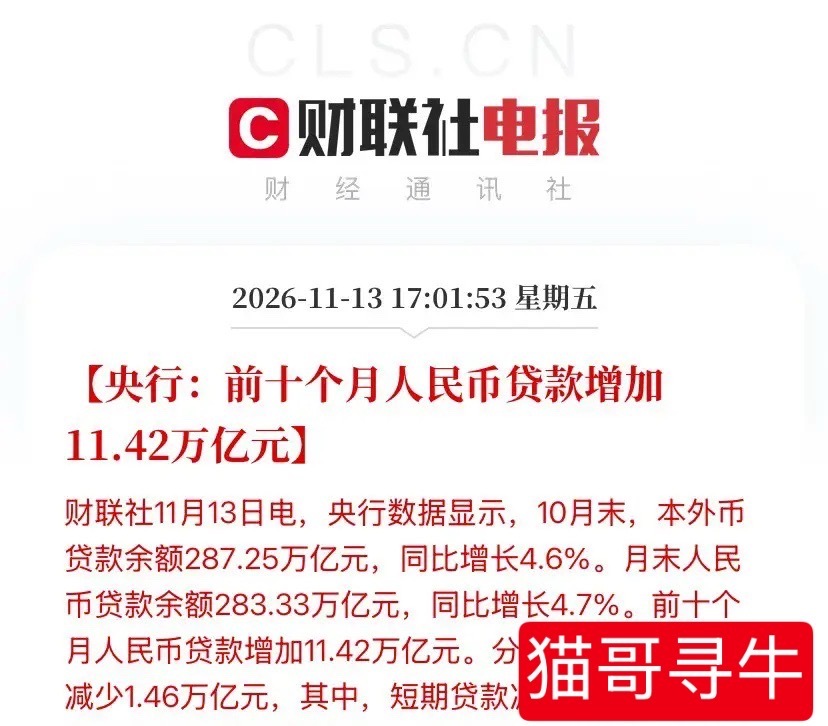
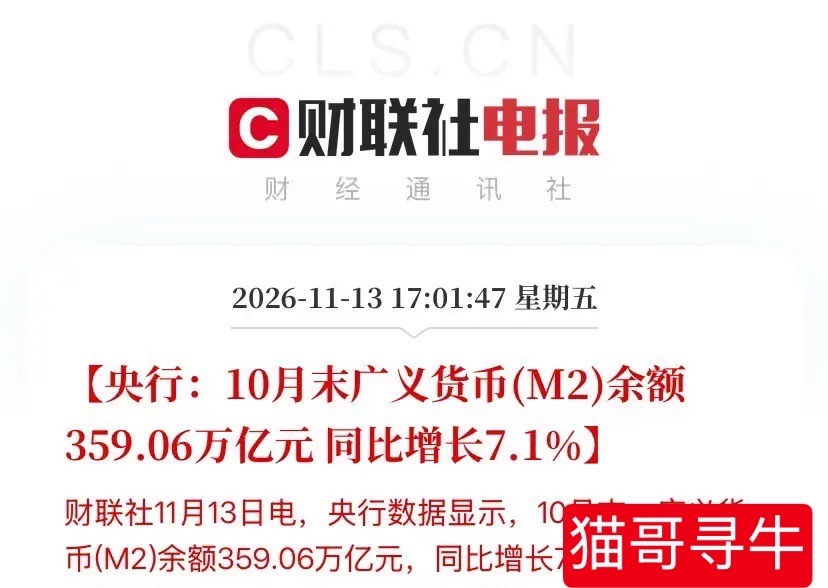
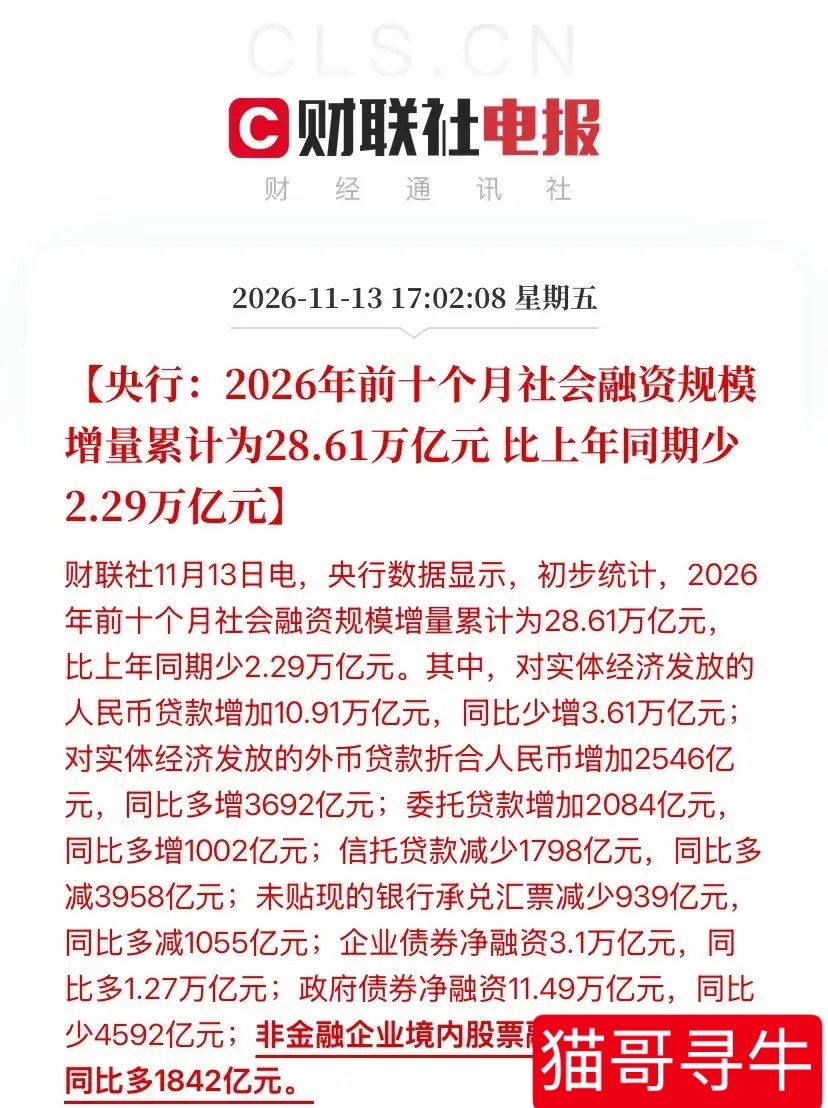
先看总量。10月末M2余额359.06万亿元,同比增长7.1%;M1余额116.9万亿元,同比增长4.4%;M0余额15万亿元,同比增长10.7%,前十个月净投放现金9023亿元。前十个月社融增量累计28.61万亿元,比上年同期少2.29万亿元。人民币贷款余额283.33万亿元,同比增长4.7%,前十个月新增11.42万亿元。
把M1和M2摆在一起看,剪刀差还有2.7个百分点。M1是企业活期加居民活期这类随时能花的钱,M2是更宽口径的货币。M1跑在M2后面,说明钱到手后活起来的还不够:不少还趴在定期、理财和金融账户上,没有立刻变成采购、招工和扩产。社融同比少增2.29万亿,也印证实体借钱的需求仍然偏弱,钱从银行流到实体这一段,还没完全打通。
真正要看的是信贷结构,这组数据冰火两重天。
企业端是挑大梁的。前十个月企事业单位贷款增加12.39万亿元,其中短期贷款增加4.65万亿元,中长期贷款增加6.69万亿元,票据融资增加9283亿元。6.69万亿的企业中长期贷款,对应的是厂房、设备、产线和项目开工,是实打实想扩产的信号,也是这轮制造业投资、设备更新链条最硬的资金证据。
居民端则是另一幅画面。前十个月住户贷款减少1.46万亿元,其中短期贷款减少1.41万亿元,中长期贷款减少501亿元。短贷净还1.41万亿,对应消费贷、经营贷在收缩;中长贷几乎零增长,对应按揭和大额耐用品借钱的意愿仍然很弱。非银行业金融机构贷款减少2395亿元。换句话说,这轮借钱主要靠企业和项目端撑着,老百姓还在忙着把贷款压下去、把手里的现金攥稳,没心思大举借钱。
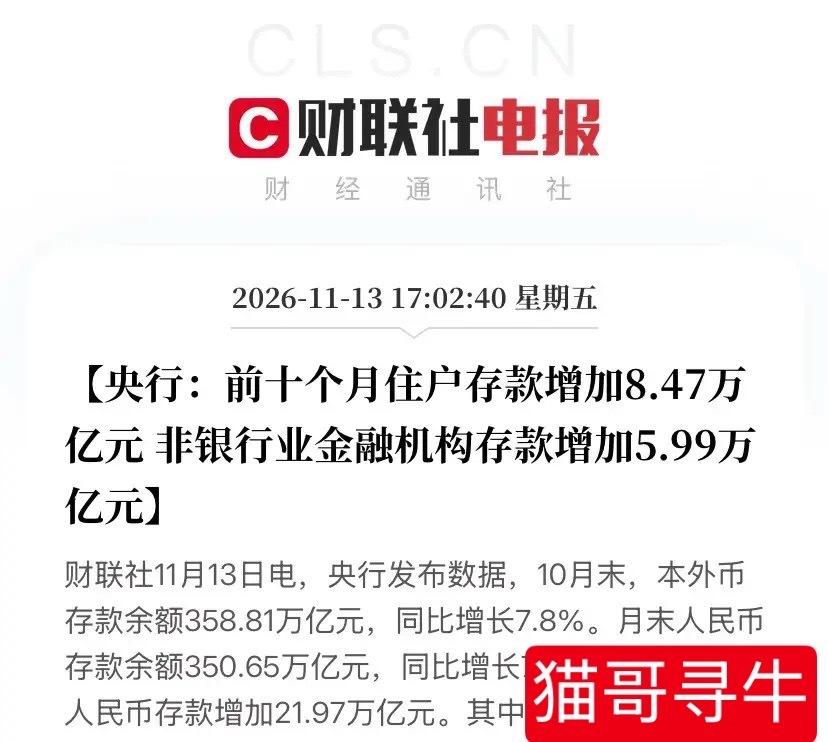
存款端把这件事照得更清楚。前十个月人民币存款增加21.97万亿元,其中住户存款增加8.47万亿元,非金融企业存款增加1.91万亿元,财政性存款增加3.03万亿元,非银行业金融机构存款增加5.99万亿元。住户8.47万亿继续往里存,是典型的预防性储蓄;非银存款5.99万亿,对应的是理财、债基、货基和权益账户这一摊金融蓄水池,钱暂时没有直接冲进实体和消费,而是淤积在金融体系内部。外币那边,10月末外币存款1.22万亿美元,同比增长16.9%,前十个月增加1553亿美元;外币贷款5831亿美元,同比增长5.2%,前十个月增加381亿美元。
映射到A股,这条数据给的催化不是全面普涨,而是四条清晰的结构线索。
第一条,企业中长贷放量,直接利好制造业扩产和设备更新链条。拿到中长期贷款去投产能的方向,上游是有色、钢铁、化工新材料这些基础原材料,中游是工业母机、工程机械、电力设备、自动化产线,下游是整车、电子、新能源等最终制造环节。资金顺着订单走,谁手里有真实的扩产合同和中标项目,谁才吃得到这波信用红利。
第二条,居民信贷和储蓄数据偏弱,地产链和可选消费短期仍缺需求弹性。家电、家居、建材、零售、汽车这类板块,逻辑上要等居民收入预期和借钱意愿回暖,单靠货币宽松很难独立走趋势,更多是政策刺激预期下的脉冲,别把反弹当成反转。
第三条,非银存款5.99万亿淤积在金融体系,是券商、保险、多元金融和高股息红利资产的潜在弹药。一旦风险偏好回升,这部分蓄水池会寻找出口;而社融偏弱、M2保持7.1%的组合,也意味着后续降准降息和结构性工具加码的预期还在,流动性托底的方向没有变。
第四条,M1偏低、钱活化不足,决定了市场风格更偏向有订单、有现金流、有分红的硬资产,而不是单纯讲宽松故事的题材。
说到底,这组数据的真瓶颈不在货币供给,而在居民和企业愿不愿意花钱:旧模式靠地产和消费贷借钱拉动信用,现在这条路触顶了,新的信用扩张要靠制造业升级、设备更新和硬科技投资一点点接棒。回头看你手里的标的,是真拿到了企业中长贷对应的扩产订单、产业链位置扎实,还是只蹭了"宽松""复苏"的概念预期?答案不同,最后吃到的是红利还是接盘,差别就在这里。
风险提示:以上仅为基于公开金融数据的个人解读,不构成任何投资建议。市场有风险,决策需结合自身风险承受能力,入市谨慎。