我把到期的20万取了出来,没买理财
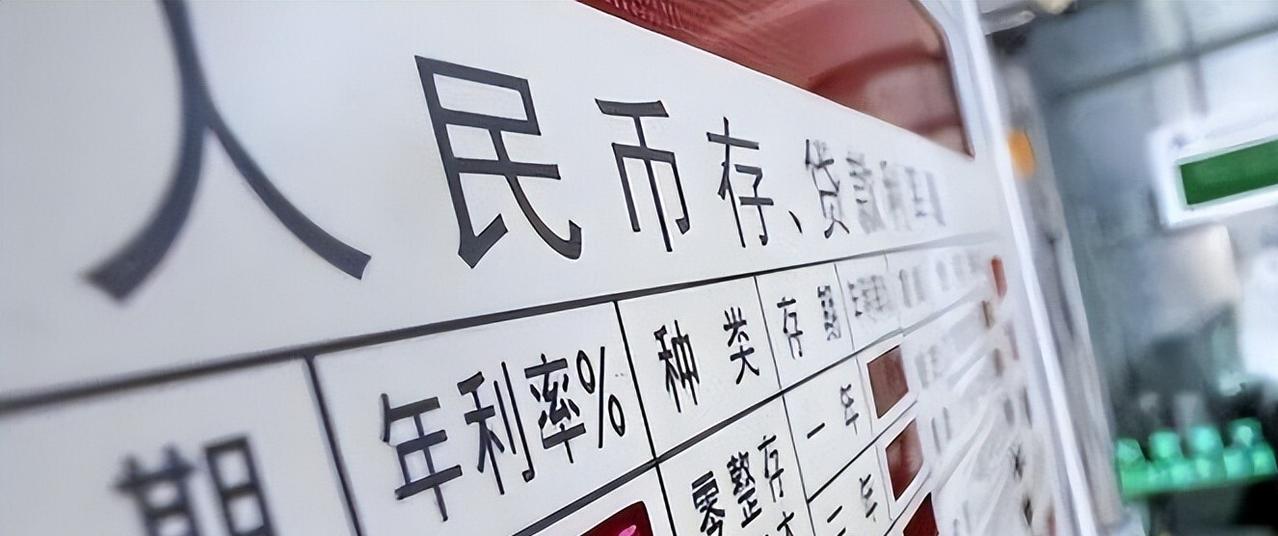
柜台后面那姑娘把回单推过来,指了一下利率那一栏。一年期,0.95%。我盯着那个数字看了两秒,顺手拍了张照,发给了媳妇。她回得很快:就这?
就这。2026年11月,六大国有银行整存整取挂牌价摆在那儿,活期0.05%,一年期0.95%,三年期1.25%,五年期1.30%。20万搁进去,一年利息1900块。三年前同样一笔钱,利息能多出好几千。钱没少,能换回来的东西少了。
楼下老周不信这个。他去年把攒了半辈子的130万砸进一个叫“DGCX鑫慷嘉”的平台,App上数字天天跳,日息百分之一。今年三月我在单元门口碰见他,他蹲在台阶上抽烟,手机屏幕朝下扣在膝盖上。我问了一句,他摆摆手:“系统升级,过两天就好。”那平台2025年6月26日就关掉了全部提现通道,湖南桃江等地警方以涉嫌传销和集资诈骗立案,涉案金额130亿余元,200多万人卷在里面。老周到现在没跟他媳妇说全乎。
利息薄了,人对“高息”两个字的抵抗力跟着往下掉。 银行那边也在往外推。2026年一季度商业银行净息差压到1.40%,历史低位,贷款端赚得薄,存款端每多给一个基点都跟割肉似的。北京中关村银行5月底直接把三年期整存整取下架了,多家民营银行App里五年期产品翻都翻不出来。货架一块一块变空,不是银行跟你过不去,是它自己那张资产负债表撑不住。
物价那头没停下来等。2026年1到10月CPI平均同比上涨0.9%,10月医疗保健分项同比2.4%。0.95%的利息减去0.9%的物价涨幅,剩下一层薄得透光的缝。存款不会亏本金,可购买力在悄悄往下渗,渗的时候不疼,等疼的时候往往是医院窗口递出来一张单子。
焦虑一冒头,卖铲子的人就来了。短视频里“12元理财课”的广告密度肉眼可见地涨,进去之后班主任在训练营尾声推6998元甚至更高的进阶课。中国消费者协会2026年4月专门发了提示,网络理财课程投诉上升,低价体验引流、诱导付费、退款不畅是重灾区。复利公式书上都有,可“知道”跟“做到”之间隔着的不是知识,是手痒。
手里真有几十万的人,考验更具体。存款0.95%,嫌弃。某个产品年化8%,心动。从嫌弃到心动之间隔的那层东西,叫“不劳而获的偏好”。指数基金定投的原理一个字都没错,低估买入高估卖出长期持有,大多数人倒在低估时不敢伸手、高估时舍不得撒手。理财课教不会这个,因为贪婪不在课本里,在手指头上。
二三十万级别的本金,顺序得摆对。先拿大额存单、国债、保险把底线焊住,再拿一小笔完全输得起的钱去试水,亏了当交学费,这笔学费越早交越便宜。主业现金流在转,理财才有底;主业一断,一次像样的回撤就能把生活本身变成待处置资产。2025年全国城镇调查失业率平均值5.2%,就业市场的容错空间没宽到可以随便押注。
三三分配粗糙,但能用:一部分搁在随时能摸到的地方,一部分分散到基金债券里接受波动,剩下那截才碰股市长线,高风险敞口别超过总资产的十分之一。这比例不负责让你赚最多,它负责让你犯错之后还能坐在牌桌上。
我把那张0.95%的回单折起来塞进钱包夹层。利息是少了,可它还在。老周那130万,App里的数字曾经一天跳一万,现在连登录页面都刷不开了。
你身边有没有那种“利息一降就坐不住”的人?他后来干了什么?