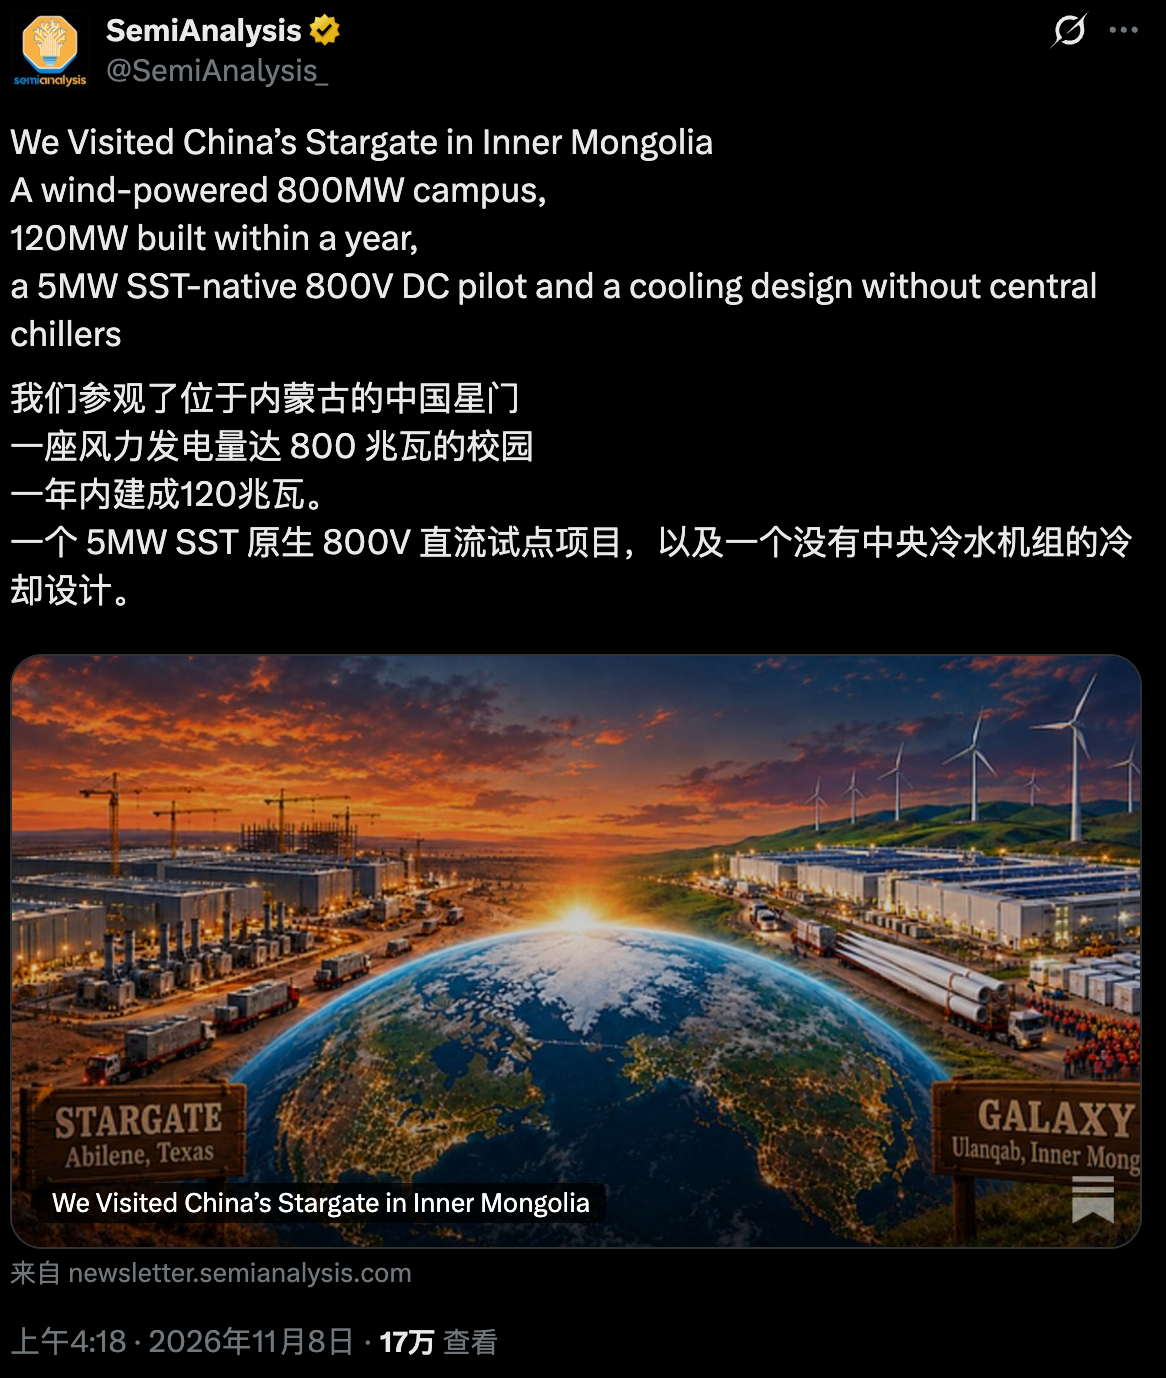
美国知名半导体研究机构 SemiAnalysis 跑到内蒙古乌兰察布逛了一圈。在参观完远景星河基地后,研究员算了一笔账:这座中国 AI 数据中心园区的建设成本,可能只有美国同类项目的五分之一。
五分之一这个数字,拆开来看是三笔账叠出来的。第一笔是电。乌兰察布的数据中心电价大约三毛钱一度,美国弗吉尼亚北部数据中心走廊的工业电价常年维持在七到九美分,折算下来是五毛到六毛五,差出一倍。AI数据中心的电费占运营成本的大头,电价差一倍,总成本差出一大截。
第二笔是散热。乌兰察布年均气温只有四度多,一年里有好几个月可以直接用自然冷源给服务器降温。美国得州和亚利桑那的数据中心得靠机械制冷扛过漫长的夏天,那部分电费和设备折旧在北方根本不需要花。气候是免费的基建,这话在数据中心行业里比任何补贴都值钱。
第三笔是建设速度。远景星河基地从开工到投运的周期,把美国同规模项目甩开了一大截。美国的AI数据中心从拿地、环评、电网接入到设备安装,四五年是常态,一个变电站的并网排队就能卡住十八个月。
中国这边,电网配套跟园区建设同步推进,土地和能源指标在项目立项阶段就打包解决。时间在AI竞赛里不是金钱,是代差。
SemiAnalysis 没有明说的一层,是这三笔账背后站着同一件东西:产业密度。乌兰察布不是孤例,内蒙古、宁夏、甘肃的算力枢纽节点在同时铺开,风机、光伏、变电站、服务器机柜、液冷管道,全在一个方圆几百公里的圈子里生产、运输、安装。
美国的数据中心建设靠的是全球供应链,变压器从墨西哥进,机柜从亚洲运,液冷系统从欧洲买,每一个环节都在加价、在排队、在等船期。中国的算力基建靠的是本地供应链,变压器在常州造,光伏板在西安产,液冷设备在深圳组装,运到乌兰察布的距离比运到洛杉矶短得多。
真正让 SemiAnalysis 这笔账变得扎眼的,是它跟AI算力竞争的关系。美国对中国的芯片管制越收越紧,英伟达的高端卡进不来,可AI数据中心的竞赛不止拼芯片,还拼电、拼地、拼建设速度、拼运营成本。
一张H100在美国的数据中心里跑,电费是中国的一点五到两倍,冷却成本是中国的三到四倍。同样的算力规模,中国的运营成本被基建优势压下去了一大截。芯片上落后一步,基建上补回来一部分,总账没有账面那么悬殊。
可五分之一这个数字也有它没覆盖到的地方。建设成本便宜,不等于算力产出便宜。芯片性能的代差摆在那里,同样的电力、同样的机柜、同样的运维人力,跑出来的有效算力可能只有对手的几分之一。基建省钱解决的是“养得起”的问题,解决不了“跑得快”的问题。
远景星河基地里装的是什么卡、跑的是什么模型、算力利用率有多高,这些数据SemiAnalysis没有披露,也不会披露。五分之一是一个建设成本的比率,不是一个竞争力的比率。
另一个容易滑过去的东西,是这五分之一里有多少是可持续的。三毛钱一度的电,背后是内蒙古的煤电基地和风光大基地的叠加。煤电便宜,但碳约束在收紧;风光便宜,但间歇性要靠储能和电网调峰来补。
数据中心的电价优势能维持多久,取决于电力市场的改革节奏和绿电交易机制的落地速度。美国的数据中心电价贵,可它的电力市场是成熟的,长期购电协议能把价格锁死二十年。中国的电价优势是结构性的,但结构在变。
真正值得盯的东西,不是SemiAnalysis算出来的那个五分之一。是它为什么要算这笔账。一家美国半导体研究机构跑到乌兰察布去测成本,测的不是中国的数据中心有多便宜,是美国的AI基建有多贵。
弗吉尼亚的数据中心走廊已经堵到了电网容量的天花板,得州的新项目在排队等变电站,亚利桑那的水权争议让冷却方案改了又改。美国AI算力的瓶颈正在从芯片转向基建,SemiAnalysis的乌兰察布之行,是去给华盛顿递一面镜子。
五分之一是一面镜子,照出来的东西两边都该看清楚。中国照出来的是产业链密度和基建速度的真本事,美国照出来的是自己的电网、土地和建设周期正在拖AI竞赛的后腿。可镜子不会告诉中国,芯片那头还差着几代;也不会告诉美国,便宜的电和快地不是靠一纸法案就能变出来的。
乌兰察布的风机在转,弗吉尼亚的变电站还在排队。两边的账本各写各的,五分之一只是其中一页。