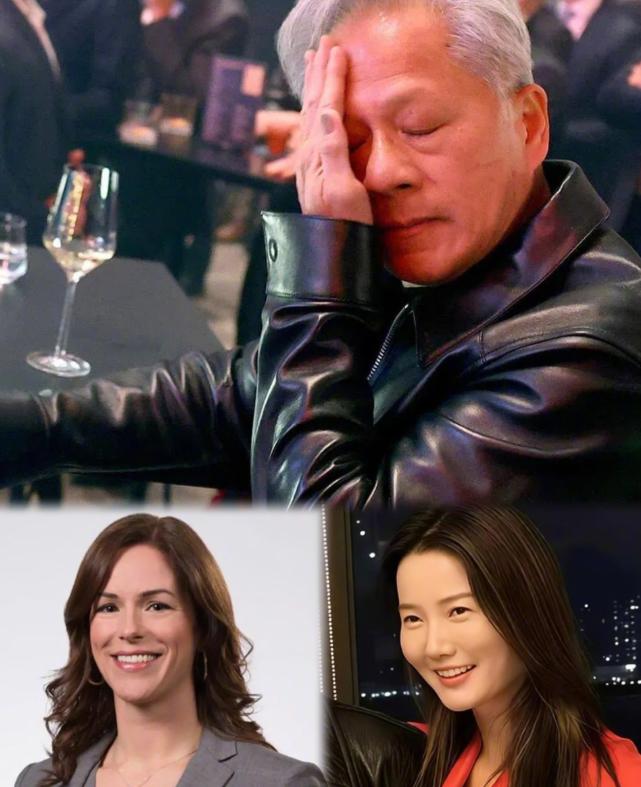
美国送给中国最好的礼物,就是炒了黄仁勋,换了个女CEO上来。
黄仁勋在英伟达的股权占比其实并不高,只有 3.58% 左右,贝莱德、先锋领航这些华尔街大资管机构,手里的股份都比他多。按理说,资本才是大股东,可过去很长一段时间,英伟达的话事人一直是黄仁勋。为什么?因为他踩中了 AI 算力爆发的风口,用一套高度个人化的扁平化管理模式,把英伟达推上了全球算力龙头的位置。
这套模式,说直白一点就是创始人说了算,公司没有二号人物,六十多名高管直接向他汇报,重大的技术路线、客户策略、产能布局,最后都由黄仁勋拍板。在 AI 红利疯狂往上冲的时候,这套模式优势非常明显,决策链条短,看准赛道就能 all in,执行力拉满,别人还在犹豫的时候,英伟达已经把 A100、H100 的生态、客户、供应链全部锁死了。
但红利期的优势,到了资本眼里,同时也是巨大的隐患。资本要的是什么?不是一个天才创始人的个人帝国,而是一套稳定、可预期、可以被资本掌控、能够持续稳定分红、稳定给股东带来回报的现代化企业治理体系。一个公司的命运全部绑在一个人身上,这个人的判断、情绪、偏好,甚至他个人的风险,都会直接牵动几万亿市值的波动,这是华尔街最不愿意接受的局面。
资本不怕短期赚不到超额收益,最怕的是失控。英伟达现在已经是体量这么大的巨头,全球 AI 产业链的枢纽,它的订单、出口管制、供应链分配,很多关键的决定,全凭黄仁勋一个人的判断,资本插不上手,这种局面,华尔街早就想改变了。
很多人会争论,是不是资本刻意拿个人私德这件事做文章。我的看法是,私德本身是事实,但它刚好变成了资本手里最合适的突破口。美国资本圈子里面,大家心里都清楚,精英圈层本身就有很多见不得光的灰色地带,爱泼斯坦的萝莉岛案子,就已经撕开了这个圈层的一角,很多权贵、企业家都深陷其中。
资本抓住这个风波动手,哪怕短期股价剧烈震荡,市值一次性蒸发上万亿,在资本的长期算盘里面,也是值得的。短期下跌只是阵痛,他们要的是长期的控制权。只要把创始人这种一言堂的模式打破,换成资本能够参与、能够制衡的管理层,后续不管是产能分配、定价策略、客户取舍,还是应对美国政府的监管政策,资本都能拥有更大的话语权。
以前黄仁勋可以根据自己的判断,在对华供货、芯片分级上面做自主权衡;换成资本主导的管理层之后,很多决策会更多向华尔街的整体利益、美国政策诉求倾斜,这一点,是我们后续观察英伟达动向最关键的一个窗口。
当然,我们也不能神化资本,觉得资本上台之后,英伟达马上就会垮掉。黄仁勋留下的技术底盘、庞大的客户生态、成熟的芯片供应链,不是换一个 CEO 就能一夜清零的。科莱特・克雷斯在英伟达内部任职多年,熟悉整个业务,不会上来就大刀阔斧毁掉已经成型的基本盘。
但变化一定会慢慢发生。以前那种孤注一掷、大胆押注新赛道的冒险风格,大概率会收敛。资本天然厌恶风险,他们会更倾向稳健的路线,优先保障股东收益,而不是为了远期技术突破去承担巨大的不确定性。换句话说,英伟达会从 “创始人驱动的创新猛兽”,慢慢转向 “资本管控下的稳定盈利机器”。
而这个转变,恰恰就是留给国内算力芯片产业的窗口期。过去这些年,英伟达之所以压得全球同行喘不过气,除了硬件本身的性能,很大一部分就是黄仁勋超强的决策效率,快速迭代产品、绑定大模型客户、构建软件生态,一套组合拳打的很快。
现在,英伟达进入后黄仁勋时代,内部一定会经历一段时间的调整、磨合,管理层重心会放在理顺内部治理、安抚华尔街股东、修复公司声誉上面,它的战略反应速度,很难再像之前那样快。对手的节奏慢下来,我们国产芯片、算力生态追赶的空间,就实实在在变大了。
很多网友说,这是送给我们最好的礼物。我不完全认同这个说法,它算不上一份送上门的礼物,只是一个来之不易的机会。机会摆在面前,能不能抓住,最终还是要看我们自己的产业能不能沉下心持续突破。对手的节奏放缓,只是外部条件,真正的胜负,还是要看国内芯片研发、算力集群、软件生态能不能一步一步啃下硬骨头。资本可以换掉一个创始人,但是 AI 算力赛道的竞争,是一场漫长的马拉松,不是靠一场人事变动就能分出胜负的。
总而言之,拨开那些吸引人的八卦新闻,这件事的底层逻辑非常清晰:资本借着个人丑闻的契机,完成了对巨头企业治理结构的重塑,把一家创始人主导的企业,推向资本主导的标准化管理轨道。短期有股价震荡,长期是算力巨头战略风格的转向。对我们而言,冷静看清这场权力博弈,不盲目乐观,也不忽视窗口期,踏踏实实走好自主算力的路,才是最稳妥的选择。