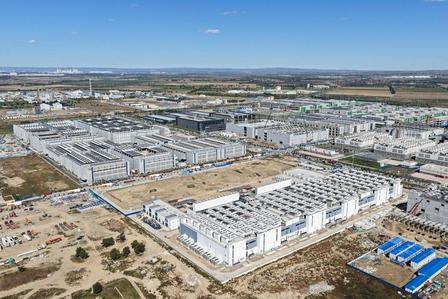
美国知名半导体研究机构SemiAnalysis,跑到内蒙古乌兰察布逛了一圈。
参观完远景星河基地,研究人员算了一笔账:这座中国AI数据中心园区的建设成本,可能只有美国同类项目的五分之一。
他们9月进的园区,11月8日把报告发出来,国内媒体10号开始跟进,这数是怎么来的,得从远景这家公司说起。
它本来靠风机和储能吃饭,后来才下场盖机房,这片区域里两座风电场是自己建的,装机420兆瓦,两座相隔约80公里,配四小时电池,拉一根专线直供。
前两期六成以上的电自己出,低压配电模块和800V系统是自己设计集成的,储能系统自己造,预制变电站是联合设计。
盖机房这件事,被它拆成发电、变电、储电、用电四段,一段一段攥在自己手里,我看这个结构,感觉不像一个数据中心项目,更像一个把电厂和机房焊在一起的工程。
美国那边不是这么算账的,阿比林那个给OpenAI建的园区,电从公共电网来,现场再配燃气轮机,并网要排队,变压器要等货。
按我的理解,土地、许可、法务这些开销,美方通常也会摊进项目里,两边的成本科目根本不是一套。
所以这个五分之一,是把两套账硬拉到一起比出来的,只能当个大致参照,报告的免费部分也没给出美国每兆瓦的基准价,这是机构拿模型估的,不是官方统计。
开头那句用了可能两个字,是国内转述的人自己留的余地,报告原文说得挺肯定,一点没含糊,这个反差,我觉得比数字本身有意思。
可要说这数全靠算法凑出来,我也不服,它最硬的一处,是把并网这道关绕过去了,美国现在缺的不只是芯片,是电送不进来。
劳伦斯伯克利实验室统计显示,截至2025年底,全美一共有八千二百多个发电、储能项目卡在并网排队名单里,2025年完成并网的项目。
从提交申请到正式投运,平均等待时长超过五年五年,机房十八个月就能盖完,电还在队伍里挪,远景自己拉一根专线。
风机就在这片区域,这段等待直接被抹平,这已经不单单是省钱的办法,本质上是省去漫长的电网排队周期。
速度这块也有实打实的东西,首期120兆瓦,一年内建成交付,今年8月6日正式投产,10月底一期约200兆瓦整体交给客户。
可这里必须说清楚,800兆瓦是规划里的IT容量,整个园区要到2027年底才建完,远景自己对财新讲的是三四期做完、算力达到1吉瓦。
时间落在2027年底到2028年初,今天已经交到客户手上的,是那200兆瓦,把规划当成绩,是这类稿子最容易翻车的地方。
省下来的钱,在硬件上看得见,一个5兆瓦的机房,10千伏交流电进来,用固态变压器直接变成800伏直流送到机柜,中间的降压变压器、UPS、整流,全砍掉。
英伟达公开的技术路线同样偏向这个供电架构,计划在2027年支撑1兆瓦级别的高密度机柜,冷却更干脆,乌兰察布天冷,索性不要中央冷水机组,液冷和风冷共用一套水循环。
不过五分之一还有另一半,很多人不爱提,报告自己写了,这生意回报很薄,投资回报率被压得很紧,远景真正挣钱的地方,是它本来就在卖的风机、储能和设备。
当地每度电差不多0.055美元,报告说中国数据中心租金这五年跌了一半,现在大约40美元一千瓦一个月,还不含电费,整体造价同期降了约四分之一,造价降四分之一。
租金降一半,说明供给上得比需求快,对买算力的人是好事,对盖楼的人是压力,素衣它讲的是真的,但它讲的是建设成本,不是全部成本。
真要较真,得比每块卡跑出来的有效算力,比电价能不能十年不涨,比客户愿不愿意一直买单,这三样,报告没给答案。
我真正在意的,是另一个画面,一个做风机的公司,跑到草原上盖机房,把发电、储能、变电、机柜串成一条线。
据当地媒体报道,察哈尔高新区有22个算力相关数据中心项目同步推进,施工高峰期现场工人接近三万人,这个场面的分量,比一个成本数字重,它说明一种干法是能跑通的,不是纸面推演,别人还在为一纸许可开会,这边的风机已经转起来了。