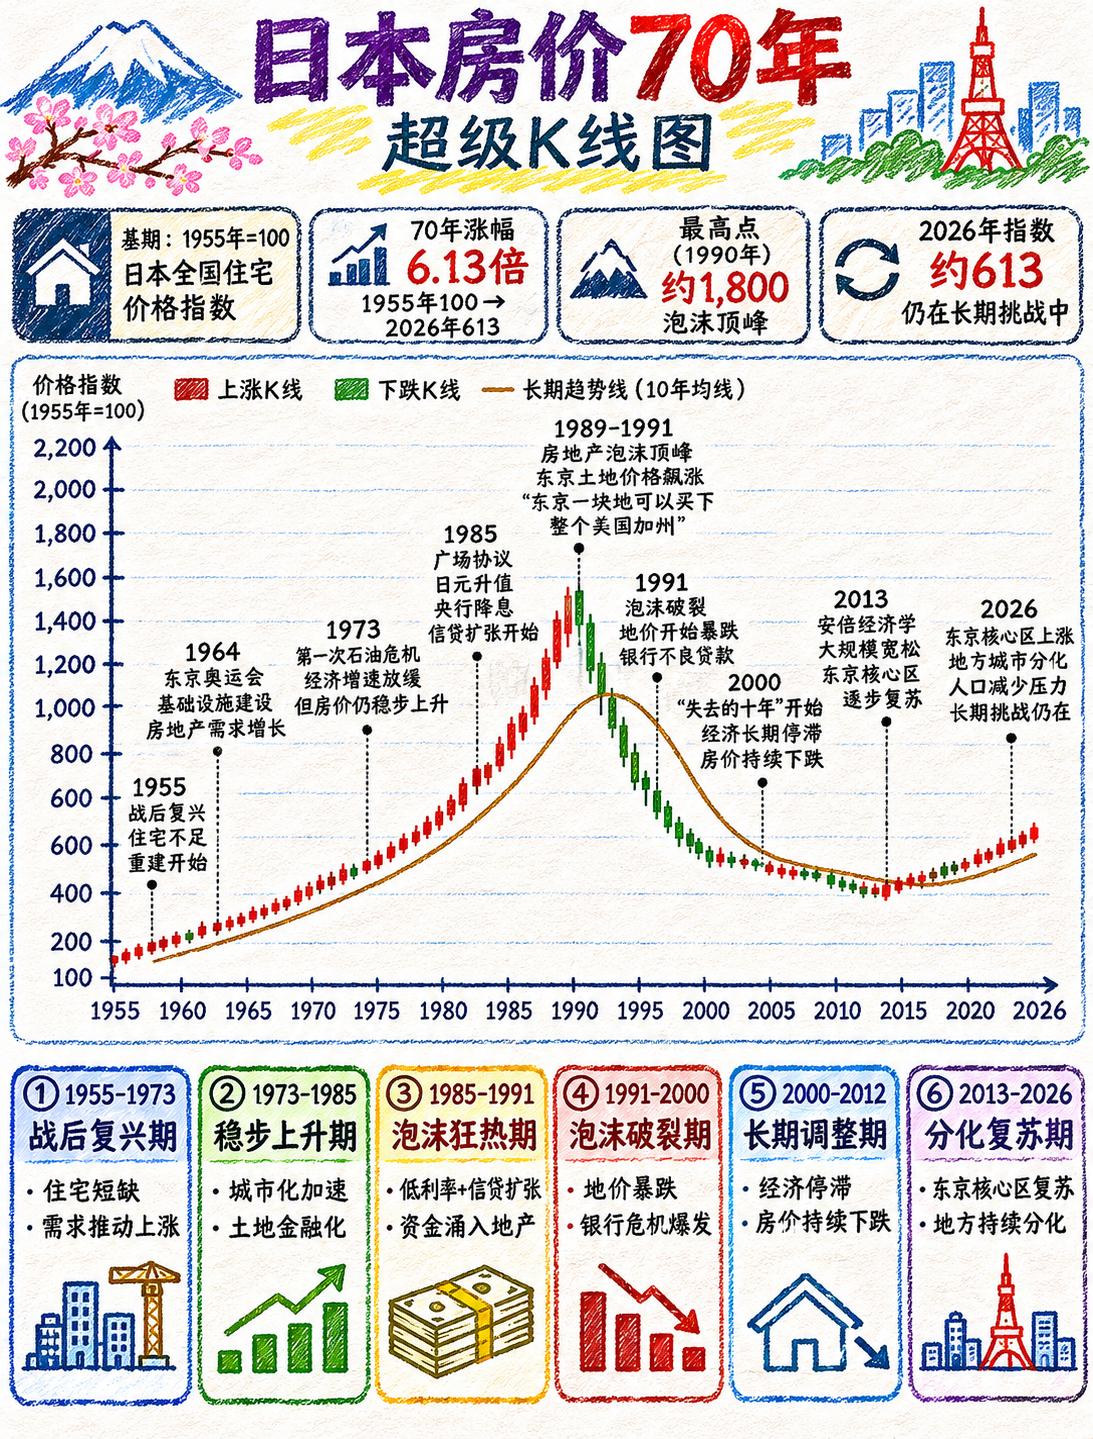
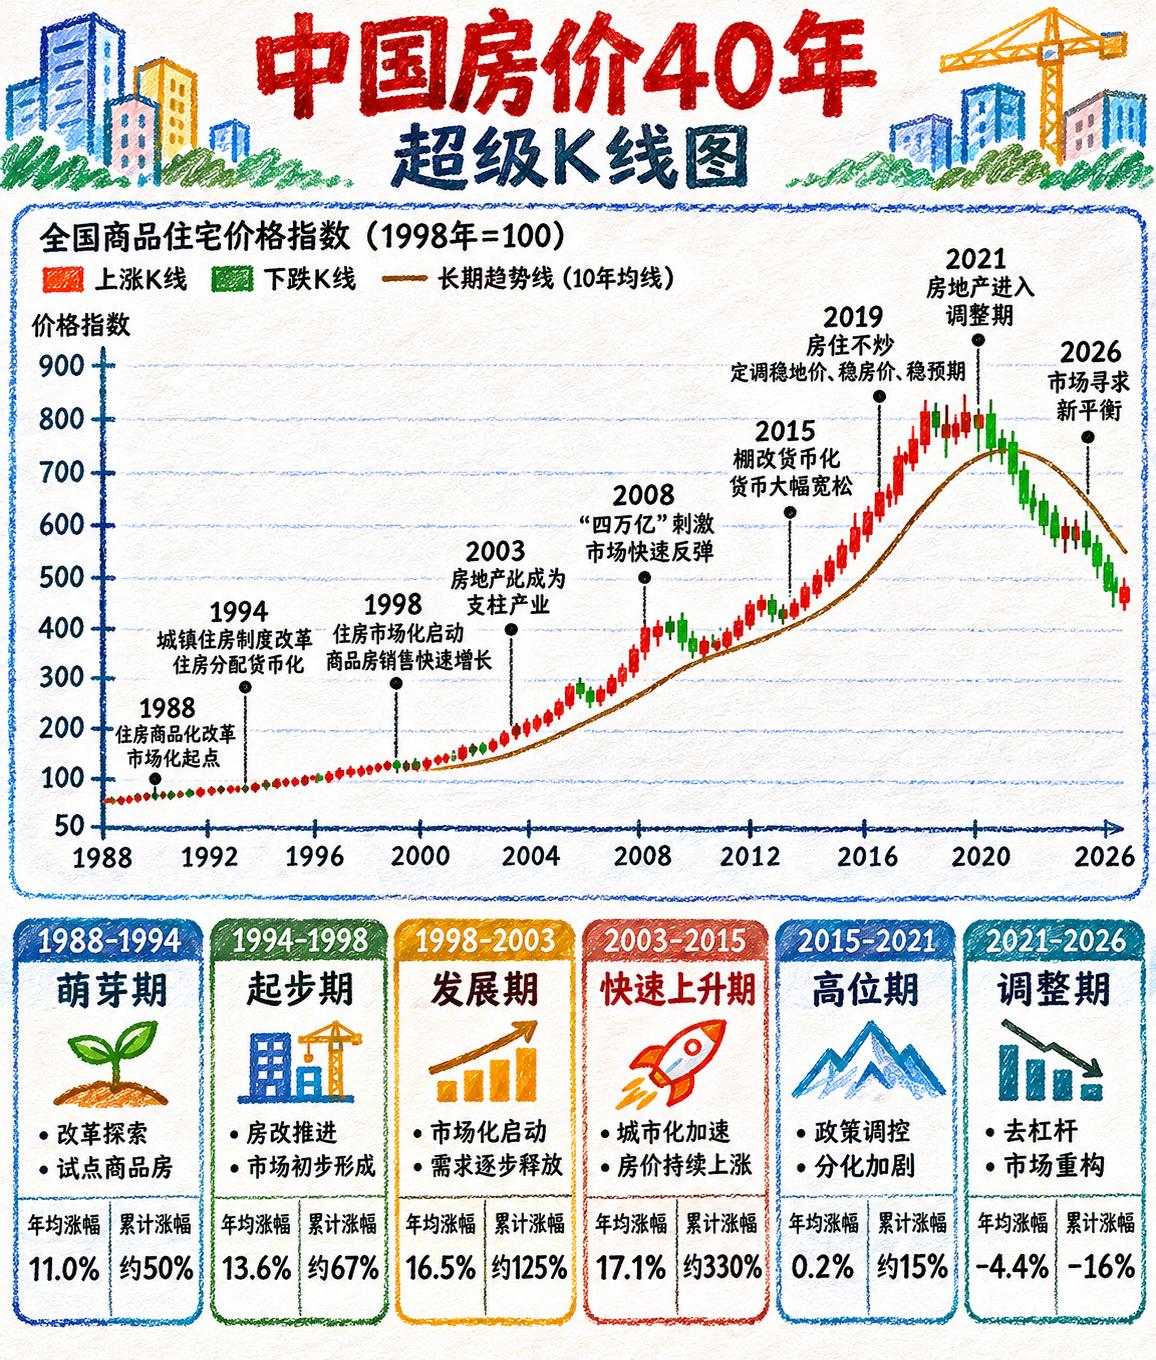
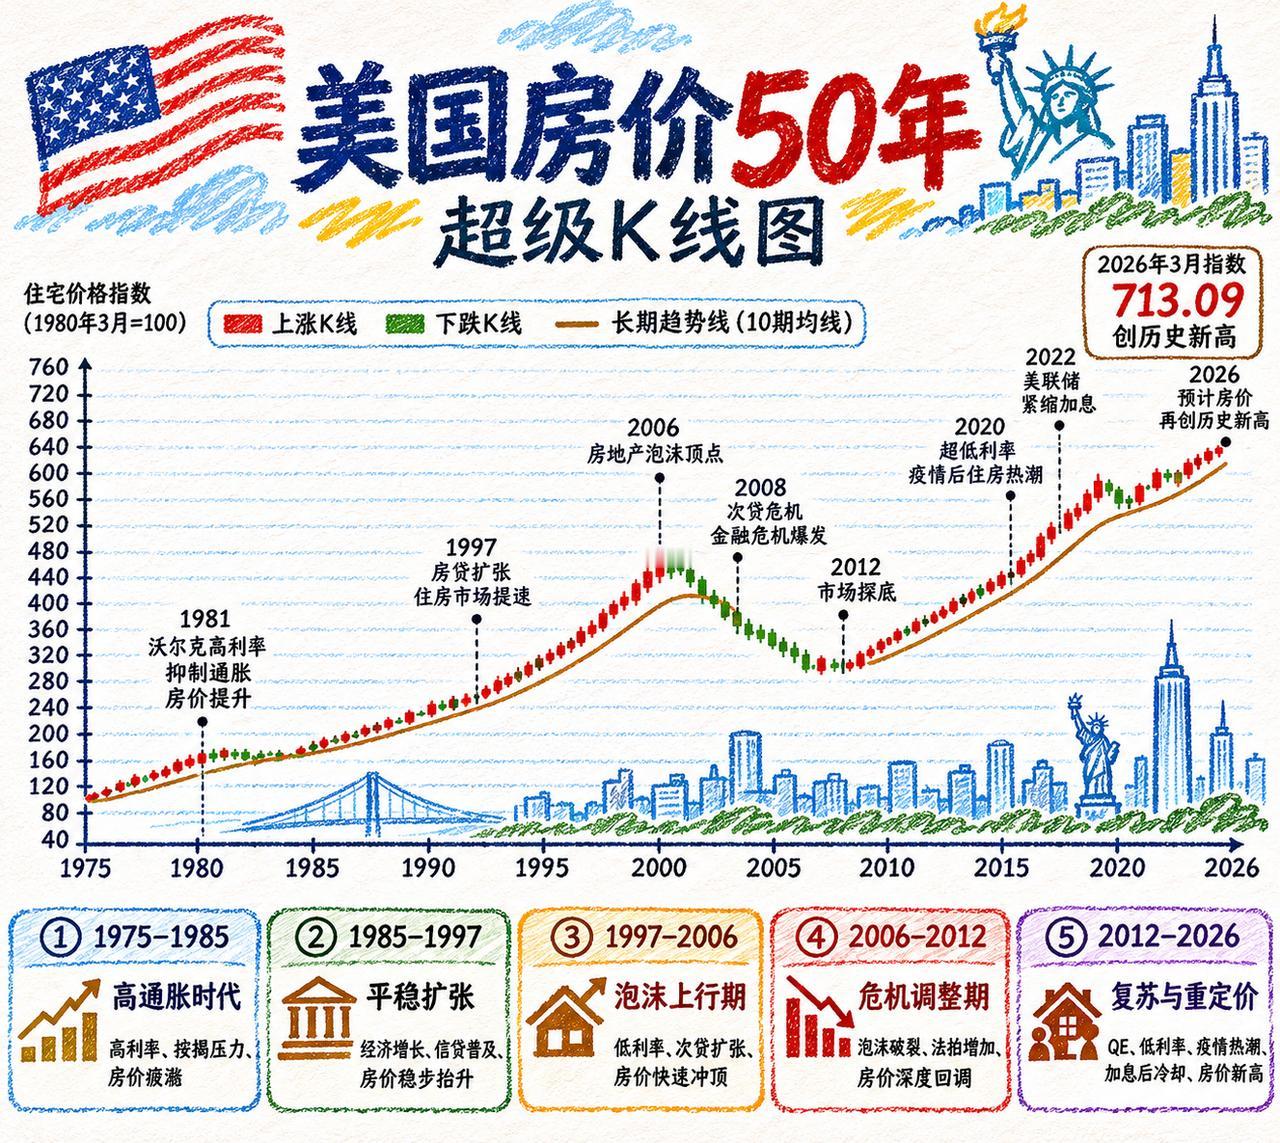
中国、日本、美国这三张几十年的房价超级K线图放在一起看:
决定一个国家房市调整多久、如何复苏的,不是楼市政策本身,而是债务出清的速度和人口流向的结构。
日本当年从1991年泡沫破裂一路调整到2013年,熬了整整22年。
很多人以为日本是单纯跌在泡沫太大,其实它真正卡住的地方有两个:
一是当年坏账处置拖泥带水,银行抱着不良资产撑了很久;
二是刚好撞上了人口老龄化的结构转折点。
更值得注意的是,日本在2013年之后的复苏并不是雨露均沾的普涨,而是极度的分化——除了东京核心圈和少数大都市能持续回血,绝大多数地方城市的房价至今依然在长期调整中。
美国在2006年达到房市顶点后,经历了6年深度下探,到2012年探底企稳。
美国能相对迅速地走出阴霾,很大程度上是因为其金融坏账处置极其果断,通过法拍和快速清算迅速出清了杠杆坏账。
当然,代价也一点不小,大量家庭直接被踢出房产市场,不少人背负信用污点,只是金融体系甩掉包袱之后,资金很快重新流动起来,再加上美国持续吸引全球人口涌入,人口大盘没有萎缩,只是不断往西海岸、东南部的热门城市扎堆。
所以它后续的行情同样不是全国一起涨,老工业城市很多地方房价常年趴在低位,只是热点城市借着人口流入和资金宽松,慢慢走出一轮新行情。
说白了,快出清的好处是金融体系不长期内耗,坏处是阵痛来得猛,普通人扛不住就直接出局,属于长痛不如短痛的典型玩法。
现在再回头看我们的情况,就不会简单去争论要不要放开限购、要不要降利率这类表层政策了。政策更像是止痛片,能缓解短期的下跌速度,但没法绕开债务出清和人口这两道硬门槛。
我们的债务结构和日美都不一样,居民房贷占比高,房企、地方平台的债务交织在一起,牵一发而动全身,很难照搬美国那种快刀斩乱麻式的清算,硬来的话冲击面太广,大家都吃不消。
可如果一直拖着,不良债务慢慢堆积,就容易滑向日本当年的老路,市场长时间磨底,有价无市,交易持续萎缩,耗掉十几年甚至更久的时间。
人口这盘棋同样绕不开,整体出生率走低、老龄化加速是大趋势,人口不再是均匀分散在所有城市,而是持续往强省会、城市群核心区域集中。这就意味着,未来哪怕楼市整体企稳,也几乎不可能出现全国普涨的盛况,大概率复刻东京和美国热点城市的分化剧本。
核心城市有持续的就业机会、配套资源,能不断接住外来人口,住房需求有托底;而人口持续流出的小城市、县城,就算政策给到顶,房价也很难回到从前,很多房子慢慢变成流动性很差的资产,想转手都不容易。
不少人还抱着老想法,觉得只要政策加码,房价就能像过去那样快速反弹,这个期待其实有点不切实际。日美两段历史已经摆在K线图上,债务清理的节奏决定调整周期长短,人口流向决定哪些房子还有价值。
我们走的路线会介于两者之间,不会像美国那样剧烈出清,也不会完全复刻日本漫长的磨底,核心看点就是债务化解的节奏,以及人口流动的最终走向。
对普通人来说,与其赌一轮全面大牛市,不如早点看清分化的大趋势,别闭着眼觉得所有房子都能保值,选对有持续人口支撑的区域,远比等待一轮普涨行情靠谱得多。