贝莱德十五万亿的盘子,往中国只夹了一筷子
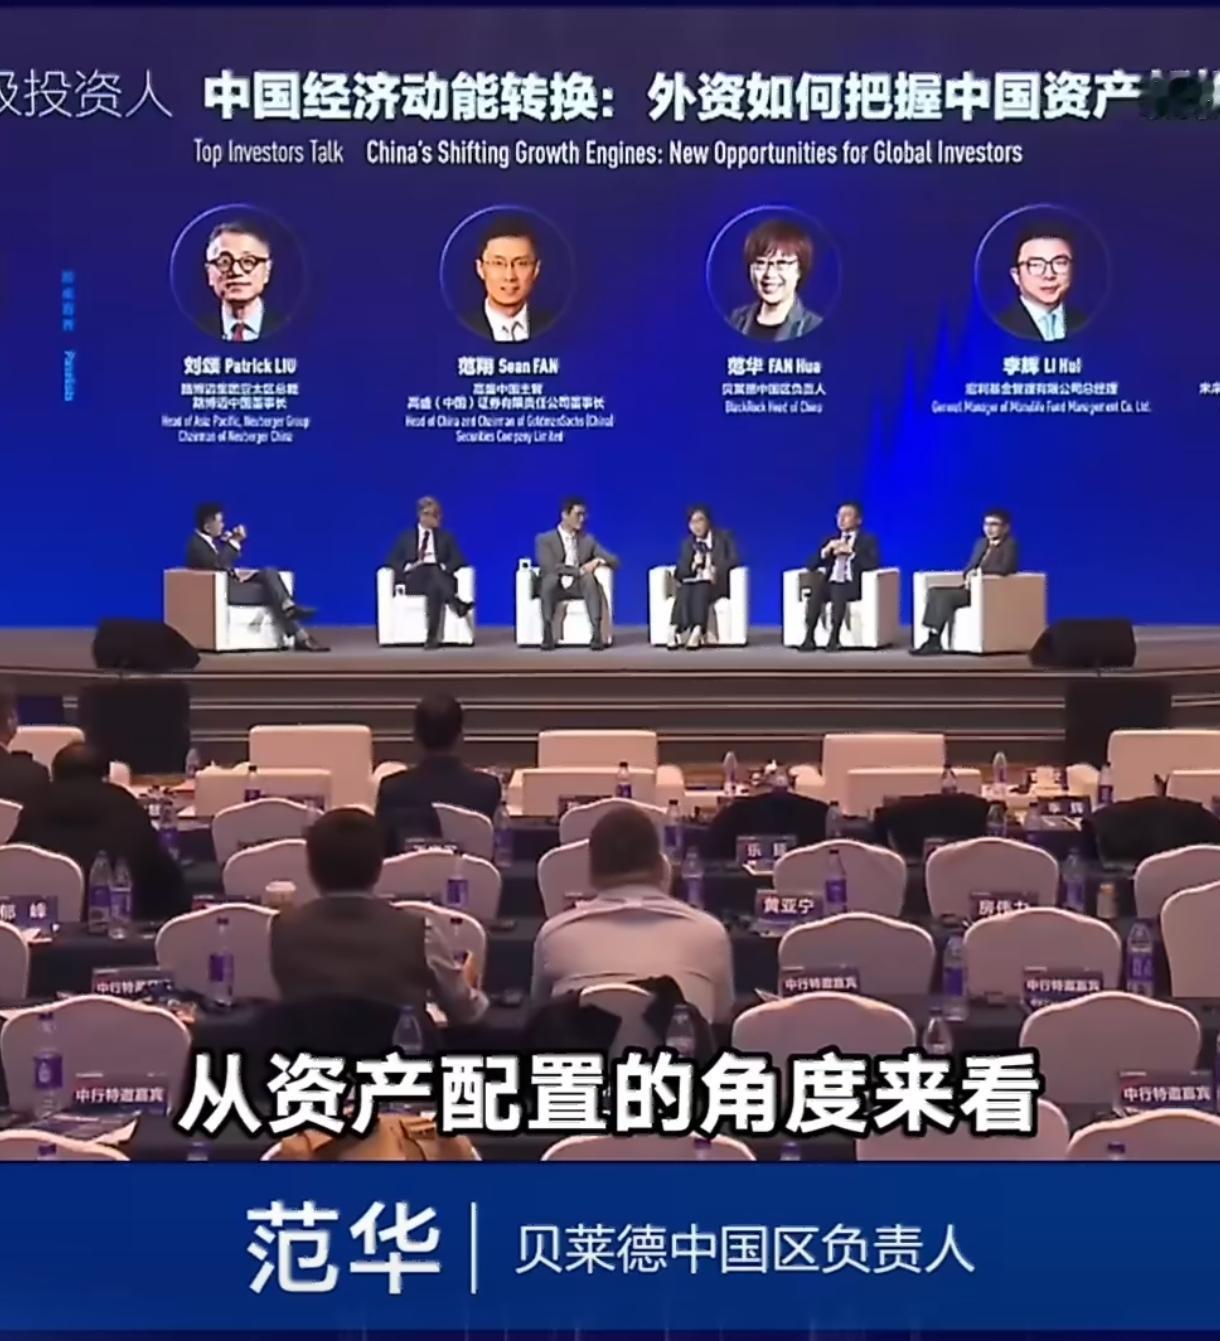
11月11号,上海全球资产管理论坛。贝莱德中国区负责人范华上了台,报了个数。
贝莱德管着15.5万亿美元,投在中国的,两千多亿。满打满算,百分之一出头。
范华说这话的时候语气挺平和。原话是:“全球投资者对中国市场配置程度还不够,也就是说潜力巨大。”
翻译一下:不是不想买,是还没买够。
这话听着像给中国市场打气。但你细品那个比例。贝莱德在亚洲整体配置只占4.5%,中国这个百分之一,搁在亚洲盘子里也就是个零头。一家管着全球最大资金池的机构,给世界第二大经济体的仓位,跟它的体量摆在一起,确实不太成比例。
范华找的理由挺技术流。中国股票债券跟海外资产相关性低,能分散风险。AI、先进制造、科技,这些方向全球投资者看好,企业盈利改善之后,“投资中国是比较确定的事情”。
逻辑没毛病。但“比较确定”这四个字,从一家美国资管巨头嘴里说出来,份量跟从别处说出来不一样。贝莱德在美国国会被人指着鼻子骂过“给中国送钱”,2023年那道对华投资审查的行政令到现在还悬着,半导体、AI这些敏感领域,钱想过去得先过华盛顿那道关。
所以范华在台上讲“潜力巨大”的时候,台下的人心里都清楚。潜力这东西,得先能落地才算数。
我不觉得这百分之一是什么丢人的事。贝莱德不是慈善机构,它管的是客户的钱,买多少中国资产,看的是回报和风险,不是感情。低配就是低配,人家自己都认了,旁人没必要替它找补。
但反过来也一样。范华说增配空间大,这话听着提气,可增配的前提是那些“确定性”真能兑现。AI硬件、电力电网、先进制造,这些赛道中国有货,但贝莱德买不买、买多少、什么时候买,决定权在它纽约的投委会手里,不在上海的论坛讲台上。
百分之一的仓位,配不上十五万亿的野心,也配不上中国市场的体量。 但这个差距靠什么填,靠的是企业把盈利做出来,靠的是规则让钱敢进来。台上说一百句“潜力巨大”,不如明年财报里多一个零。
范华讲完下台,论坛继续。贝莱德的中国故事,还在百分之一那一页翻着。