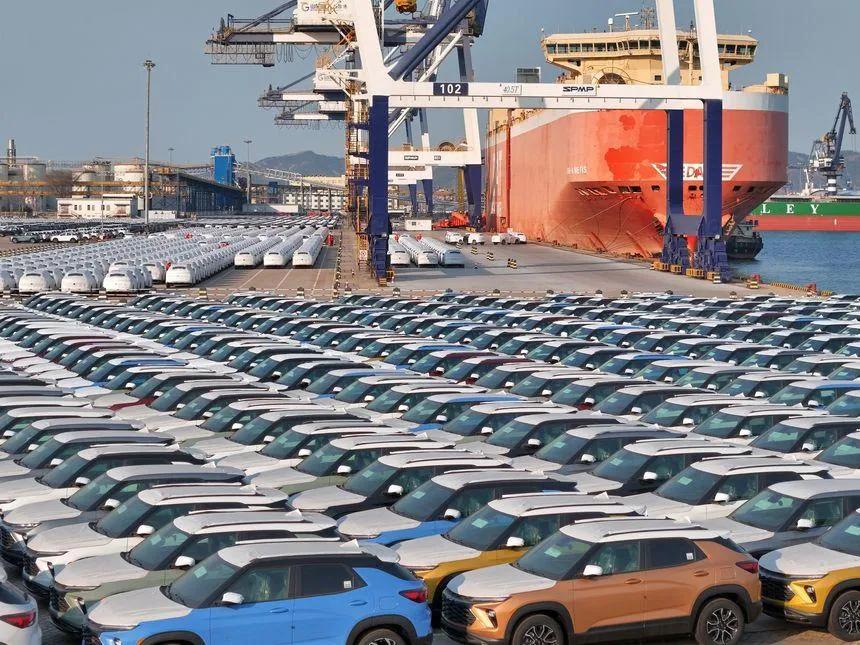
欧洲人快让中国逼疯了!一位从德国回来的同事跟我讲:欧洲人现在最恨的不是中国货便宜,而是恨中国人一旦搞懂了什么技术,就会把原本能赚暴利的东西,转头就能给干成白菜价。
2025 年中国车企在欧洲卖了 81.1 万辆车,同比翻了将近一倍,欧盟 2024 年就开始对中国电动车加征关税,算下来税率最高的车型要多缴 35% 以上,结果呢?
2026 年 5 月,中国车企在欧洲的月度新车注册量第一次超过了日本车企,比亚迪一家去年在欧洲注册了 187657 辆,同比增长 268.6%。
先把这笔关税账算明白。
欧盟本来就有 10% 的进口关税,2024 年 10 月落地的反补贴税,是在这之上额外再加的:比亚迪 17.0%,吉利 18.8%,上汽和不配合调查的企业最高 35.3%。
一台车进欧洲,光税就要被扒两层皮。可即便背着这么重的税,中国车还是一年比一年卖得多。
2026 年 5 月,5 家中国主力车企在欧洲 31 个国家卖出 13.84 万辆,同比增长 65%;6 家日系车企合计 13.04 万辆,同比还下滑了 3%。
这是有统计以来,中国乘用车单月第一次在欧洲压过日系。
很多欧洲人想不通,觉得中国车便宜无非两条:工人工资低,再靠补贴往里砸。
工资成本低确实占一点,但拆开算就会发现,便宜得最狠的地方根本不在人工上。
据商业咨询机构艾睿铂测算,造一台电车,中国制造成本大约 2 万美元,欧洲同类车型要 3.1 万美元,差出 1.1 万美元,这还只是制造端的账,没算品牌溢价和终端税费。
再看国际能源署 2025 年的价格数据库,中国纯电车销量加权均价 2.4 万美元,德国纯电均价 5.7 万美元。
差不多续航、差不多配置,中国车普遍比本土竞品低 15% 到 25%。
消费者手里的钱不骗人,谁实在就选谁。
为什么能把价压到这么低?绕不开电池。
电车最贵的一块就是电池,谁按住电池成本,谁就握住定价权。
据 SNE Research 相关统计,2025 年全球动力电池前十里有 6 家是中国企业,合计份额 70.4%;其中宁德时代一家全球份额 39.2%,连续 9 年排第一。
电池自己供、自己卷,材料、电芯、PACK、整车扎堆在一条产业链上,采购半径短,研发和产线成本被大规模摊薄。
再加上国内打了十多年价格战,把整套供应链逼出了一身精打细算的本事,这套能力挪到出口车型上,对手会觉得有点跟不动。
再看产品本身。电车没有发动机、变速箱那一大堆精密机械,结构相对简单,比拼的更多是电子电气、车机软件、屏幕座舱和辅助驾驶,这些恰恰是中国供应链最熟的领域。
大屏、常用智能功能,同价位里中国车给得很足,欧洲本土车型还在一项一项抠配置,参数表一拉、价格一比,差距一目了然。
那欧洲自己的车企在干嘛?说实话也急。
本土电动化转型慢了半拍,1.5 万到 2.5 万欧元这个低价小型电车区间恰恰是空档,正好被中国车填上。
雷诺已在评估未来 5 年投入约 100 亿欧元补这条低价产品线;像 Stellantis 这样的巨头,也因为前期电动车投资节奏踩错,2025 年下半年出现大额减值。
一边要应付欧盟越来越紧的排放和电动化要求,一边要顶住中国车的价格挤压,两头受力,日子并不好过。
更深一层看,欧洲最初是把中国车当低端替代品看的,现在真正让他们坐不住的是:中国不只做便宜车,技术一旦吃透,就往中端、往上走,价格还压得住。
过去一台欧洲电车在本土可以从容加一大截品牌溢价,如今旁边摆一台配置接近、价格低出一截的车,这个溢价就越来越守不住。
而关税这道墙,拦得住整车进口,拦不住别人换打法:比亚迪在匈牙利布局工厂,也在谈收购欧洲工厂,制造和供应链慢慢落地本地,税带来的成本差会被进一步消化。
说到底,商业竞争最后拼的是效率和产业集群。中国制造业最让人头疼的,从来不是某一款车卖得便宜,而是一旦把某项技术跑通,就能用整条产业链把成本做到别人很难跟的地步。
欧洲要补的课,也不是再加几道关税,而是把自己电动化的速度和低价产品线真正追上来。
只是时间站在哪一边,上面这些数据,已经替两边写好了答案。