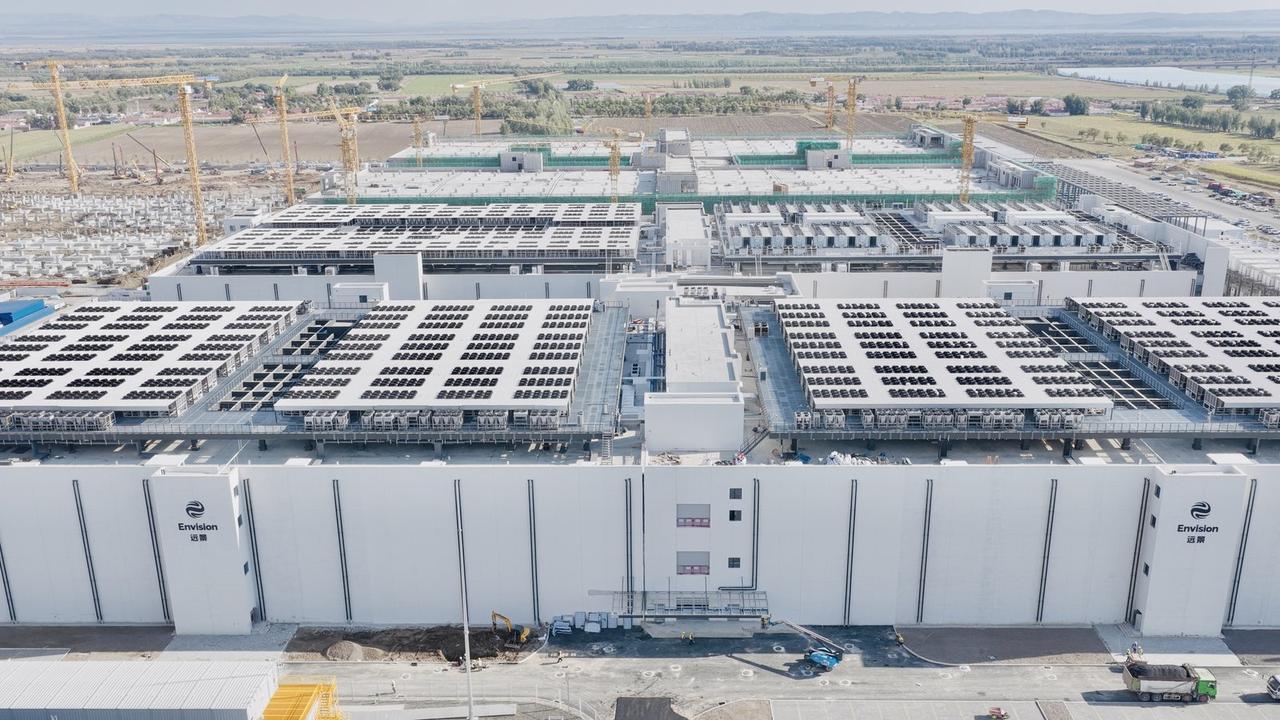
传统机房中方不建了,美国彻底慌了!当 OpenAI 还在为昂贵的 “星际之门” 计划筹钱时,中国已在内蒙古悄悄建成了规模相当的远景星河基地。美方专家算了一笔账后脊背发凉:同样的算力规模,中国成本只有他们的 20%,交付周期还压到了一年以内。这种靠自建风电场实现电力 “自产自销” 的野路子,彻底绕开了美国最头疼的电网审批泥潭,中美 AI 竞赛的底层逻辑已经变了。
2026年11月,半导体研究机构SemiAnalysis去了一趟内蒙古乌兰察布,回来发了一份报告。
报告里有一组数字摆在一起看很刺眼:远景星河基地一期120兆瓦项目,一年之内完成交付,成本是美国的五分之一,前两期超过六成的电力来自自建风电场,风机装机容量是数据中心负荷的1.75倍,配了四小时储能做调节。
同一时间,OpenAI的“星际之门”在得州和俄亥俄的工地,还在跟燃气轮机的交付排期较劲。
这件事真正的分量,不在“中国又建了一个大东西”,在它把AI算力竞赛里一个被长期压住的变量翻到了台面上。
过去几年,所有人聊算力,聊的是芯片制程、是GPU禁运、是算力卡的数量,芯片当然重要,但芯片解决的是“算得多快”的问题。
当一个数据中心从一百兆瓦往吉瓦级别走,决定它能建多快、能跑多久、每度电摊下来多少钱的,是另一个东西:电从哪里来,以及拿到电需要等多久。
美国的麻烦恰恰卡在“等”这个字上,全美各地排队等并网的数据中心容量已经到了一个很夸张的量级,电网运营商和公用事业企业实际只会落实其中一小部分,大型数据中心市场落实并网协议的时间五到七年是常态。
得州在2026年秋天直接冻结了数据中心许可,等审计做完再说,这一等就滑进了2027年。
联邦层面,FERC在2026年6月给六家区域电网运营商发了“说明理由令”,要求它们解释或者改革大型负荷的并网规则,改革的方向是对的,但改革本身需要时间,而AI算力订单不等人。
“星际之门”的应对方式是自建燃气发电,绕开公共电网,这个思路和远景自建风电场在逻辑上有相似之处,都是把电力问题内部化。
但两条路径的难度不在一个量级上。燃气轮机的全球产能集中在三家手里,订单已经排到了2030年以后,软银为了锁定发电设备提前砸了近百亿美元预付款,最后砍掉三成订单,光预付款损失就录了将近六千亿日元。
一个数据中心从动工到上架芯片可以很快,但一台重型燃机从下料到交付要等好几年。
这种时间上的错配,不是靠砸钱能立刻消掉的,内蒙古的方案用的是风,风机制造没有燃气轮机那样的全球产能瓶颈,中国本身就是全球最大的风电装备生产国。
远景在全球装了超过一百吉瓦的风机,把设备制造、风场建设、储能配套、专用线路、直流供电架构打通成一条链。
星河基地的每一度电从风机发出到进入机柜,中间不经过公共电网的排队系统,走的是专线直供,这就意味着它的交付周期不受并网审批节奏的约束,只受自己的建设能力约束。
这里有一个容易被忽略的对比维度,美国单兆瓦数据中心建设成本在八百万到一千两百万美元之间,中国同类项目是五百五十万到六百五十万美元,交付周期美国普遍三年以上,中国压缩到了十二个月左右。
差距不是某一个环节省出来的,是整条链上每一个环节都不需要等别人。
电不需要等电网批,设备不需要等跨国供应商排期,变电站可以预制化,冷却系统可以利用当地寒冷气候做自然散热。
每一项单独拎出来都不是什么颠覆性的技术突破,但叠在一起,就是一套别人短期内复制不了的系统能力。
把这件事读成“中国赢了”或者“美国输了”,就把问题看浅了,美国在前沿模型、芯片设计、软件生态上的积累依然深厚,这些东西不会因为几个数据中心建得慢就消失,但竞赛的计分方式正在发生位移。
过去比的是“谁能造出更强的芯片”,现在比的是“谁能更快地把芯片变成可调用的算力”,后者的胜负手不在实验室里,在风场、在变电站、在一条专线的批复速度、在一座厂房从打桩到上架的时间。
芯片制程的追赶需要以年为单位的技术积累,而电力基础设施和部署效率的差距,一旦拉开,补起来同样不轻松,因为它牵扯的是审批体制、产业配套和长期规划能力的组合。
真正值得琢磨的问题,不是哪一种模式更“正确”,是这种以自建能源为核心的算力基建模式,能不能被复制到更多地方。
内蒙古有风、有地、有寒冷气候,这些条件不是每个地方都有,但“把电力内部化、把部署周期从审批链条里解耦出来”这个思路,对于那些同样被电网排队卡住的国家和地区,是有参照价值的。
信源:
经济观察网:《SemiAnalysis探访远景星河基地并发布研报》,2026年11月11日
环球时报:《“美数中算”不仅仅是一句调侃》,2026年11月9日
参考消息:《“中国建成了电网,美国却排起了长队”》,2026年10月14日