近期行业消息显示,多家头部存储厂商已向渠道方释放企业级存储颗粒的涨价意向,目前正式调价函虽未下发,但渠道端实际售价已率先启动上行。本次涨价主要集中在企业级存储品类,消费级存储产品暂未出现同步调价的明确趋势,行业品类分化特征显著。
盘面解读
本轮涨价行情对存储芯片板块形成直接利好。进入2026年四季度,存储行业价格走势呈现全新特征,彻底告别此前全品类普涨格局,市场涨跌分化加剧。当前涨价行情高度聚焦AI服务器配套的高端存储产品,普通消费级存储涨价动能明显弱化,行业供需格局从整体紧缺,转变为AI高端存储结构性供需错配。
多家国际机构研判,存储芯片的上行超级周期具备持续性,行情有望延续至2027年,且2028年大概率规避行业下行风险,景气度持续超市场预期。反观A股存储板块,作为AI算力赛道的核心细分方向,前期随AI主题整体深度回调,板块交投热度持续降温,处于低位修复阶段。
行情维度评估
• 持续周期:中线级别行情
• 爆发力度:★★★
资金层面
近一个多月以来,存储芯片板块仅有少数个股获得内资、外资机构集中加仓。整体来看,主力资金回流存储板块的积极性,远低于CPO、PCB等热门AI细分赛道,资金回流力度偏弱,这也将阶段性制约板块反弹的高度与持续性。
技术形态
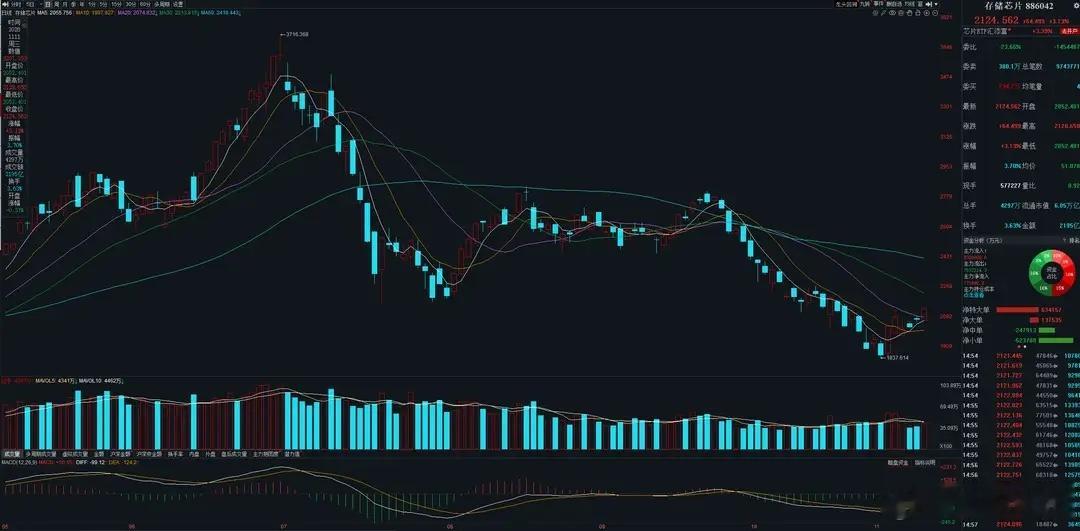
自今年7月调整至今,存储芯片板块已经走完完整的ABC三浪深度回调结构。近期跟随AI算力板块开启修复反弹,截至昨日收盘,板块指数成功站稳20日均线,意味着中期调整趋势结束,板块迎来企稳修复信号。
核心标的(仅供参考)
兆易创新、君正股份、德明利、江波龙等
⚠️以上内容仅为市场资讯梳理与行情分析,不构成任何投资建议