美国制裁威力确实不小!
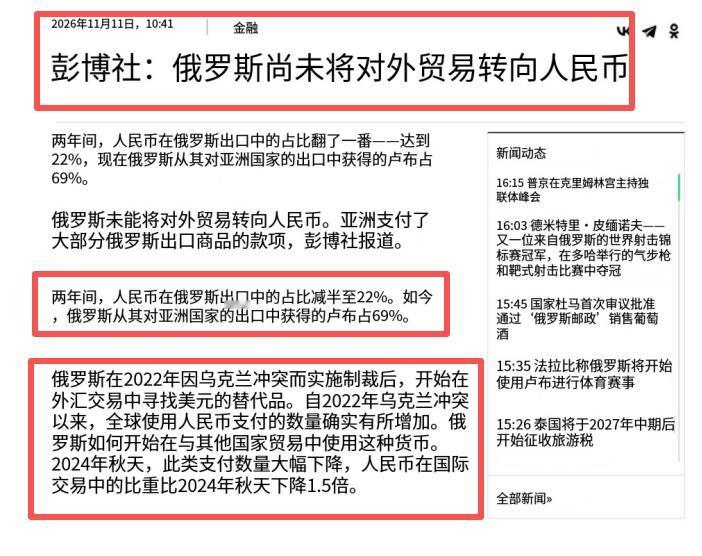
11月11日,据彭博社报道,俄罗斯已经大幅度降低使用人民币结算!俄罗斯想用人民币绕开美元,结果人民币在出口结算里的份额从峰值跌了一半,只剩22%;卢布反而在亚洲贸易中占到了69%。不是中俄贸易缩了,是支付的路被堵了:美国二级制裁一压,中国银行收手,款项冻的冻、退的退,企业绕道第三国成本更高、速度更慢。这场'去美元化'的挫折,卡住的到底是人民币的跨境通道,还是我们对'替代美元'这件事的预期?
兵法讲,围师必阙。美国这轮二级制裁,恰恰是在“阙”上做文章——不跟你正面拼消耗,而是把你身边的路一条一条堵窄。
11月11日彭博社引了俄罗斯央行的数据,据彭博援引俄央行数据,人民币在俄罗斯出口结算中的占比,从 2024 年夏季的峰值回落至 22%。中俄生意还在做,货还在走,但收钱的那条路,变了。
跟亚洲国家做出口,俄罗斯眼下69%的钱是以卢布收回来的。卢布在国际市场上不是能随便花出去的硬通货,能收回来这么多卢布,本身就说明俄方在结算结构上做了很大的让步,或者说,是被推着走到了这一步。
症结不在“卖不卖得动”,在“钱怎么回来”。
2024年6月美国把二级制裁的口子一扩,中国的大型银行开始收缩对俄业务。银行不是不想做买卖,是怕一脚踩进制裁名单,连美元清算的路都一起断了。
那笔账不只在俄罗斯这一块,而是全球范围的美元往来资格,哪家银行都得掂量。
俄罗斯企业眼下的处境很具体:人民币没法直接顺畅结算,就得绕中介、绕第三国、绕更复杂的路径。跨境支付综合成本,物流企业STT Logistics估算,已经顶到了交易金额的15%到20%。
一笔一千万的货款,光“把钱挪回去”就要吃掉一百多万,还没算上到账时间的不确定和合规审查的反复。速度慢、变数多、手续费一层叠一层,这些都不是纸面上的数字,是企业在利润里硬扛的摩擦。
俄罗斯储蓄银行第一副主席韦佳欣公开讲过一句很克制的话:即便两国名义上转了本币结算,支付环节的干扰从来没有真正停过。话说得留了余地,意思却清楚——名义上的比例是一回事,钱能不能按时到账是另一回事。
人民币在俄罗斯出口端的收缩,不等于人民币本身出了什么毛病。中俄双边贸易里卢布和人民币的结算总比例依然超过99%,美元欧元几乎被挤干净了。
变的是结构:俄罗斯把更多出口收入转成了卢布计价,人民币从“出口收款主力”退到了靠后的位置。
换个角度,这件事戳破的是一层很薄的窗户纸:一种货币能不能在国际贸易里真正顶上去,不只看做生意的那一方愿不愿意收,还要看收钱的那条路有没有被人掐住的能力。
人民币跨境支付系统CIPS今年前10个月处理了182.8万亿元,跑出了上线以来最忙的一年。SWIFT那边,人民币全球支付占比回落到2.85%左右,排名第六。
两条数据摆在一起并不打架,它们说的是同一件事:路在修,但修得还不够宽、不够深,修的速度和制裁收紧的速度在赛跑。
在我看来,俄罗斯这轮“去美元化”实验最有分量的地方,恰恰在于它把理想和现实之间的那段距离,用数字量了出来。
两年前人民币在俄出口收款里冲到近一半,靠的是制裁冲击下的应急替代;如今回落到22%,说明应急替代撞上了银行合规那堵墙。墙不是翻不过去,翻墙的成本,最后是企业在付。
制裁的厉害之处不在它喊得多响,在于它让每一个中间环节都不得不算一笔账。中国银行收紧敞口,俄罗斯企业绕道第三国,费用层层叠加,落在货价和利润里。
这不是谁对谁错的问题,是金融网络里“路权”攥在谁手里的问题。
俄罗斯没有放弃做生意,也没有放弃本币结算的方向。22%说明的是节奏变了,方式变了,不是方向掉了头。但节奏和方式的调整,往往比方向本身更磨人。
对这件事,聊几点:
人民币国际化走到今天,缺的已经不是“有没有人愿意收”,而是“收了之后能不能安心、便宜、快速地花出去或者换回来”。CIPS在补这块短板,但补的速度得跟得上制裁收紧的速度,慢一步就被动一步。
二级制裁真正捏住的地方,是把压力从政府层面传导到了每一家银行的合规部门。银行不看表态,看的是风险敞口和罚单。这种传导比外交照会管用,因为它直接卡在钱走的每一个节点上。
俄罗斯把出口收入更多转成卢布,短期稳住了国内金融体系的账面,但卢布不是能自由兑换的硬通货,收回来容易,拿出去买需要的东西难。这是一种退一步的平衡,不是最优解,更像是在有限选项里挑了一个不那么疼的。
中俄贸易的基本盘没有动摇,99%的本币结算比例还在那里。人民币占比回落,伤的是“以后还能不能往上走”的预期,不是“眼下还做不做”的连接。把这两件事分开看,比盯着22%这个数字本身更要紧。