印度钢铁想跟中国掰手腕,至少还要再练 50 年,原因就三条:第一,它那 92% 的炼焦煤还得指望海运,命门被掐死;第二,核心高炉技术是买来的,底层自研基本空白;第三,高端特种钢还大量靠进口,工业底子还是空的。想靠加关税就完成工业化超车?那纯属是想多了。
还真别觉得这是在故意贬低谁,把这两年的实打实数据摊开来看,这出戏比电视剧还精彩。
2026 年初世界钢铁协会把 2025 年的全球账本一亮,印度的粗钢产量冲到了 1.649 亿吨,同比涨了 10.4%。
同期的美国是 8190 万吨,日本是 8070 万吨,美日两个老牌工业国加一块才 1.626 亿吨,硬生生被印度给超了过去。
印度媒体当时锣鼓喧天,觉得自己坐稳全球第二,马上就能摸到中国的脚后跟了,印度钢铁部更是直接把饼画到了 2047 年,草案里要把产能干到 6.04 亿吨。
可他们刻意漏掉了最扎心的一组数字,2025 年中国的粗钢产量是 9.608 亿吨,差不多是印度的 6 倍。
更讽刺的是,印度引以为傲的产能狂飙,很大程度上是花钱请中国师傅上门帮着搭的灶台。
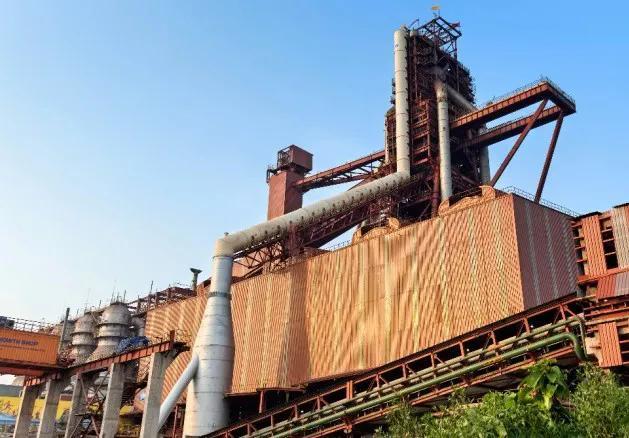
2024 年 9 月,印度塔塔钢铁在卡林加纳加尔(KPO)钢厂的 2 号高炉正式点火,有效容积 5873 立方米,一年能出 437.5 万吨铁水,直接刷新了当时全球新建最大高炉的纪录。
当时卢森堡的保尔沃特、奥地利的奥钢联、意大利的达涅利全去抢这个单子,最后是谁拿下的?
是中国五矿旗下的中冶赛迪。
从顶燃式热风炉到高精度喷煤系统,全套中国方案直接帮塔塔钢铁每年省下 21 万吨焦炭。
结果高炉刚烧热乎,2025 年 12 月印度转身就对中国冷轧无取向电工钢加征每吨 223 到 414 美元的反倾销税,无缝钢管的反倾销税刚走完第二次日落复审、建议再续五年,到了 2026 年 6 月,又把中日俄三国的热轧板材拉进反倾销调查名单。
现在网上不少大聪明看着这波操作直拍大腿,痛心疾首地说咱们这是 “教会徒弟饿死师傅”,甚至担心咱们亲手给自己在南亚培养了一个工业掘墓人。
有这种焦虑的人,压根就没搞懂现代重工业的门道,更没看懂中国国企出海那套降维打击的阳谋。
你以为卖给印度一座 5873 立方米的超级高炉,就是把压箱底的绝活全交出去了?
外行看热闹只看到炉子大,内行看门道看的是工业代差。
咱们不妨把这笔经济账和战略账掰开了揉碎了算算。
当今世界钢铁行业的终极赛道早就变了,传统的高炉长流程炼铁,在咱们国内已经是熟透了不能再熟的存量技术,咱们现在的研发主力全扑在氢冶金、电炉短流程、低碳智能冶炼这些下一代颠覆性技术上。
中冶赛迪去印度抢下塔塔的单子,这就好比咱们已经在全面铺开 5G 和研发 6G 了,顺手把手里最顶尖、最成熟的 4G 基站设备高价卖给邻居,既赚走了真金白银的设计费和设备款,还把卢森堡、奥地利、意大利那帮欧洲老牌冶金巨头的市场份额给挤没了。
如果你不接这单,塔塔的钱就会流进欧洲企业的口袋,拿去补贴他们研发新一代技术来卡我们的脖子。
现在我们不仅把钱赚了,让欧洲对手没饭吃,交出去的还只是一套封装好的工程交钥匙方案。
底层的工艺数学模型、核心材料配比,半个字都没留给印度。
这叫什么?
这叫用我们的成熟产能,去锁死印度的技术升级路径,让他们未来三十年都得围着中国标准的高炉转,连备件维护升级都绕不开中国供应链。
再来看看印度最致命的那三道枷锁,哪怕中国今天把图纸全送给它,它也玩不转全产业链。
炼钢不光要有铁矿石,还得有焦煤。
印度自己的煤矿大部分是高灰分的动力煤,根本炼不了好焦炭,整整 92% 的炼焦煤得靠海运从澳大利亚、俄罗斯、美国往回拉。
这意味着印度的钢铁工业天生就是个 “瘸腿巨人”,国际海运价格抖一抖,或者澳洲煤矿涨个价,印度钢厂的利润就得被剥掉一层皮。
更别提印度国内那套让人脑溢血的物流网,铁路货运常年被客运挤占,从港口把煤拉到内陆钢厂,再把钢材拉到工地,运费成本高得吓人。
反观中国,从西煤东运的重载铁路到遍布沿海的深水大港,再到特高压电网支撑的电炉炼钢,这套基础设施底座是花了几十年、投了几十万亿砸出来的,印度拿什么比?
最核心的差距还在第三点,也就是粗钢和特种钢的天壤之别。
印度现在的钢材消费里,高达 67% 集中在修路、盖房、搞基建,说白了就是螺纹钢和普通板材。
这玩意儿叫工业的骨头,虽然重,但附加值低。
这种把商业采购当成自主崛起的幻觉,除了能让选民嗨一阵子,在真正的大国工业博弈面前,连入场券都算不上。