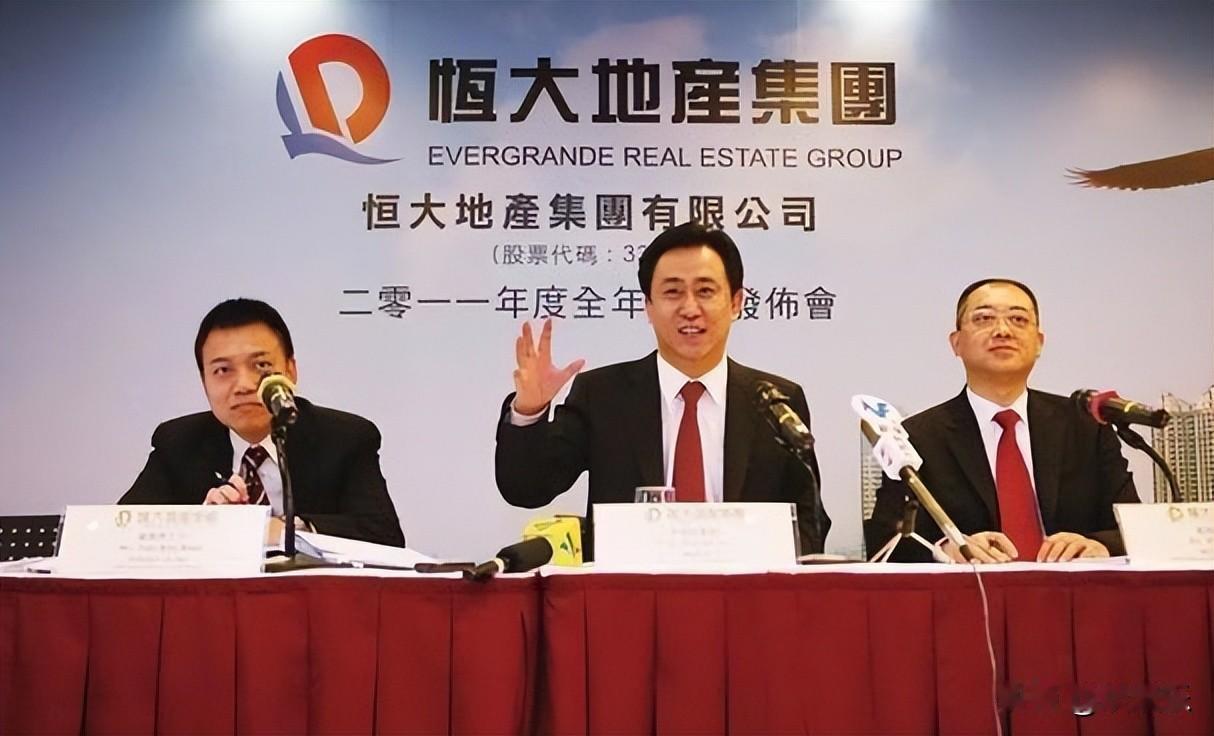
《12亿港元捐哈佛,200万美元追尾款——恒大清盘账里的海外捐赠》清盘人向哈佛发出一封催款函,追讨的是一笔200万美元的尾款。同一份报告里,截至2026年9月,恒大境外债权人申索总额约3600亿港元,清盘人累计变现约34亿港元,回收率不足1%。用200万美元去丈量3600亿港元的窟窿,本身就是一个荒诞的比例。但正是这个比例,逼着人把问题反过来问:当年那些钱,到底是怎么一笔一笔流出去的,又是谁在替它们兜底。
12亿港元投向哈佛,发生在恒大资金最充裕、也最需要“国际门面”的阶段。2013年和2016年,恒大地产分两次向哈佛支付合计约12亿港元,折合约1.56亿美元,用于设立恒大冠名的研究中心,覆盖绿色建筑、免疫疾病、数学科学等方向。清盘人核查后的结论很克制,但指向明确:无法识别出明确的商业理据,公司似乎没有从中获得任何利益。冠名权换来了,场面做足了,但账面上找不到这笔钱与恒大主业之间任何可验证的回报链条。
更值得追问的是时间点。2020年2月,恒大已经站在资金链绷紧的边缘,却与哈佛大学及钟南山牵头的广州呼吸健康研究院签署三方意向书,承诺五年投入1.15亿美元用于新冠研究,并先行预付了1430万美元。截至2021年7月,其中约1110万美元被使用,剩余320万美元未动,清盘人追讨的200万美元正是出自这笔未使用的预付款。承诺1.15亿,实付1430万,停付,搁置,追讨零头——这个缩水的过程本身,就是恒大资金腾挪空间从“许愿式捐赠”收缩到“抠尾款”的缩影。
把这两笔海外支出放回恒大的整体资金图景里,才能看清它们的性质。恒大的资金池不是靠利润积累起来的,而是靠购房者的预付款、银行的贷款、供应商的商票滚动撑起来的。2019年和2020年,恒大地产通过提前确认收入方式虚增收入合计5640亿元,虚增利润920亿元,2020年虚增收入占当期营业收入的比例高达78.54%。换句话说,那两年账面上看起来还在“赚钱”的恒大,真实经营已经大面积失真;而对外捐赠、冠名、预付款,恰恰是在这个失真的账面掩护下持续流出的。
与海外支出形成刺眼对照的,是同期国内代价的积累。恒大最终留下约2.4万亿元总负债、162万套烂尾楼,以及约600万掏空积蓄却面临“钱房两空”的业主。供应商一端,工程款及商票欠款约9000亿元,南通三建被欠360亿濒临破产,广田集团因88亿坏账被迫重组,中小供应商清偿率不足0.5%。清盘人后来在恒大总部储物室里翻出的110件艺术品,购入成本约13亿港元,苏比拍卖出96件,净收回仅2.25亿港元,浮亏超过10亿。艺术品、会所、海外冠名、私人飞机——这些支出的共同特征,是它们不进入主业的生产函数,却以“公司行为”的名义消耗着本应留在项目交付和债务偿还链条上的资金。
这里的关键,不是“企业该不该做公益”,而是谁有权支配这笔钱、在什么约束下支配。恒大向哈佛的捐赠和预付款,法律形式上以公司名义作出,实质上是许家印“一锤定音”决策惯性的一部分。巅峰期的恒大拥有20多万员工、上千家子公司,审批流程表面存在,实际决策高度集中。当公司治理无法对“向外撒钱”形成有效制约时,公益与挥霍之间的边界就只剩下决策者个人的偏好。许家印次子许腾鹤毕业于哈佛,外界对捐赠与入学之间关联的猜测从未平息,清盘人没有、也无需在法律上认定这层因果;但资金流出与家族利益在时间与对象上的重合,足以让“公益”叙事的可信度大打折扣。
追讨本身同样映照着制度困境。清盘人能向哈佛发函,靠的是一个有限的法律切口:2020年的1430万美元被认定为带合作义务的预付款,而非无条件赠与,合作中止后未使用部分存在返还基础。但2013年和2016年那12亿港元,形式上更接近已完成的无条件捐赠,追回的法律路径远为狭窄。跨境诉讼成本高昂、执行不确定,清盘人自己也承认追回前景“存在很大不确定性”。能在账面上追的,只是零头;真正流出去的大头,早已沉入复杂的交易结构和时间之中。
恒大案走到清盘阶段,数字本身已经足够沉重,但比数字更值得记住的是方向:钱从购房者、供应商、银行流向一个不断膨胀的资产负债表,再从这张表里分出一部分,流向冠名研究中心、流向大洋彼岸的合作协议、流向会所墙上的毕加索。代价留在原地,追讨从零头开始。清盘人翻遍账本才抠出200万美元的尾款,不是恒大乱象里最惊人的一笔,但它恰好丈量出整件事的尺度——当资金可以被这样花出去的时候,追回来有多难,当初放出去就有多轻易。