李嘉诚之子卖了一份创纪录的人寿保险!富人的世界套路真多。
据财联社等多家媒体报道,李嘉诚之子李泽楷旗下的富卫集团刚刚宣布,在百慕大为一神秘富豪签发了一张保额高达3.18亿美金,折合人民币约23亿元的人寿保单。
2026年11月10日富卫对外宣布,11月9日它在香港拿到吉尼斯认证,类目叫最高价值人寿保单。
那个23亿,是保额,不是这位富豪掏出去的钱,保额是将来某个时刻保险公司答应付的数目,保费是今天真金白银交出去的数目。
公开信息里,富卫一个字没提客户交了多少保费,也没说分几年交,你要是以为有人一口气甩出二十多亿现金买一张纸,那就把这事看反了。
百慕大三个字也容易想歪,签发这张单的富卫人寿保险(百慕大)有限公司,注册地确实在那儿,可它在香港是按非香港公司注册的,每年得按香港的规矩,向保险业监管局交公开披露报表。
资产多少、负债多少、偿付能力够不够,全摆在外面,谁都能下载,这不是一个查不着的地方,只是一个规则更成熟的注册地。
至于套路,这两个字有流量,我懂,但实话说,这套东西算不上暗道,合同要签,监管要报,经纪要持牌,钱走银行,每一步都留痕,它不神秘,它只是把一件合法的事做到了极致。
别从新闻往下看,换个方向,从结局往回看,假设很多年以后那天真来了,这23亿要往外走,它走的路线跟大多数人想的完全不一样。
钱看着是富卫出,其实不是,富卫今年上半年税后净利1.72亿美元,这张保单将来要赔3.18亿,一张单子能吞掉半年利润,你觉得它会自己扛吗?
它的新闻稿写得很明白,合作方除了保险经纪、私人银行,还有再保险公司,风险早就被切开,散进全球的池子里,所以吉尼斯记的这个纪录,是一份承诺的规模,不是哪家公司账上趴着二十多亿。
钱要落到人手上,中间还卡着银行,香港保监局的数据,今年上半年涉及保费融资的新造保费占到36%,去年同期21%,个案里他们见过九倍杠杆,客户自己只出九分之一。
玩法说白了跟买房按揭一个道理,保单押给银行,银行放贷,自己付个首付,利率一抬头,融资成本压过保单回报,账面立刻翻脸。
所以新闻里那个神秘富豪,很可能不是拿现金砸出来的,是拿银行的钱搭出来的,这类结构赚的是利差,不是保额。
这类单子到底投的是什么,富卫一个字没说,香港今年上半年新造保费里,分红业务占了将近九成,同类大单有分红险,也有万能险。
结构不同,缴费方式也不同,市面上流传的一成这个数,是媒体拿宏利那张三亿的指数型万能险倒推的,分五到十年交,总投入不到三千万美元,跟这张单没关系,只能当个参照。
绕开这几道,才轮到真正拿钱的人,人一走,遗产要认证,要公示,家里有资格的人都得被通知,然后坐下来谈。
在多数普通法辖区,保单上写明指定受益人,这笔钱才不进那套公开程序,不用等谁点头,直接到账,他买的不是赔得多,是赔得静。
但天花板也得说清楚,它只能给出一笔现金,给不了控制权,公司股权谁说了算,这摊生意往后怎么走,几个孩子意见不合怎么办?
一张保单接不住,娃哈哈创始人家族那场遗产纠纷就是活例子,真到了股权和话语权那一步,一笔钱摆不平。
那为什么偏偏这个月卖,7月24日,财政部和税务总局发了离岸信托个税的公告,装入、存续收益、清算,每一段按20%算,给了90天窗口,10月22日关门。
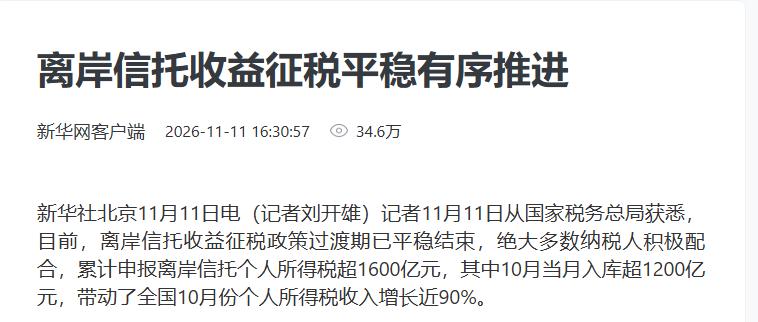
新华社11月11日通报,到期累计申报超过1600亿元,光10月一个月入库就超过1200亿,把10月全国个税收入拉高了近90%,窗口关掉是10月22日,认证是11月9日,官宣是11月10日,中间隔了十八天。
我不认为富卫是掐着日子办事的,几亿美元的单子,谈方案、做核保、搭法律架构,周期长得很,算不了这么准,但我也不同意这事跟税毫无关系。
卖家不用算准,他只要站在那批刚被通知要补税的人面前,把一张证书举起来就够了,纪录是给全世界看的,真正的观众只有那一小撮。
再往前看,这个纪录三年换了三次主人,2024年是汇丰在香港的2.5亿,2026年2月是宏利在新加坡的3亿,11月轮到富卫的3.18亿,三次都在亚洲,其中两次是在香港拿的证,钱往哪儿走,看纪录落在哪儿就知道、
富卫这边也赶得巧,它2025年7月在香港上市,今年前三季度新业务价值8.78亿美元,涨18%,业绩是11月3日发的。
七天之后,纪录来了,同一天它还发了六百多万股新股,我不做过度解读,但一个世界纪录在金融行业里,是最便宜的一块广告牌,这话没什么争议。
香港这个市场也在配合,上半年新造保费2752亿港元,涨58.4%,保单数量反而少了5.4%,件均保费从29.3万港元跳到49.1万港元。
经纪渠道第二季度保费涨了119%,件数在跌,件均在涨,说明中间那层人被挤出去了,剩下的是大单,纪录不是凭空冒出来的,它是这个市场长出来的。