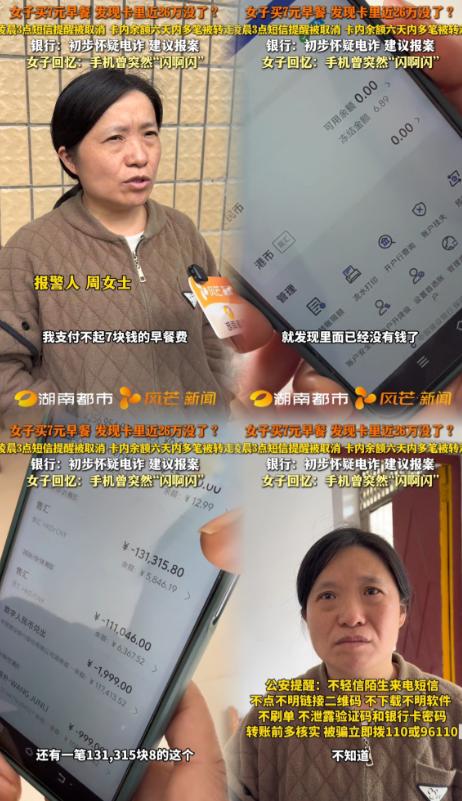
电诈太猖狂了!湖南一女子半夜被转走26万元,买早餐付7元才发现钱没了!
事情发生在湖南湘潭,周女士原本在建设银行卡里存有近26万元,这笔钱是她多年打工积攒下来的重要积蓄。
10月17日凌晨3点03分,银行卡原本开通的交易短信提醒服务突然被取消,此后六天,账户资金接连出现异常转出,最大一笔达到131315.8元。
直到10月25日,周女士去买早餐,准备支付7元时,手机提示余额不足,她才意识到银行卡出了大问题,赶到银行查询流水后,她发现近26万元已经被分多笔转走。
银行工作人员初步判断,周女士可能遭遇了电信网络诈骗,根据工作人员介绍的操作路径,对方疑似先关闭短信提醒,再登录银行账户赎回基金、转出定期存款,接着开通数字人民币相关业务,通过结售汇把人民币兑换成港币,汇往香港。
周女士回忆,事发前手机曾出现过黑屏、闪烁、不受控制的异常现象,她表示自己没有向别人提供验证码、授权码,也没有点击不明链接,目前,她已经报警,银行建议通过司法途径处理,具体作案方式和资金追回情况仍有待进一步调查。
一张银行卡,六天时间,近26万元消失,发现问题的方式竟然是买不起7元早餐,这件事最值得关注的,绝不是早餐摊前那一刻的尴尬,而是一个普通人明明没有主动转账,却为什么会在毫不知情的情况下失去全部积蓄?
大家觉得,这起事件最需要查清的究竟是手机安全问题,还是银行账户的风险防护问题?
我认为,这起事件给所有人的警示,远比一句不要乱点链接深刻,过去我们理解的电信诈骗,往往是骗子打电话、编理由、骗取验证码,受害者在诱导下亲自转钱。
现在需要警惕的,是犯罪分子可能把目标从人的判断力转向手机、账户和身份验证环节,人没有被骗去转账,不代表账户就一定安全,周女士的遭遇恰恰说明,个人防范意识和金融账户安全不是一回事,前者做得再好,也不能替代后者的技术防护。
这里有一个特别值得追问的细节:短信提醒为什么会在凌晨被取消?银行记录显示,操作使用的是周女士本人的手机号,可登录IP地址却在省外。
这究竟涉及什么设备、什么授权方式,必须通过警方调查和技术取证才能弄清楚,不能仅凭手机闪屏就断定遭遇远程控制,也不能在事实尚未查明时直接认定银行存在责任。
但有一点很明确,异常登录、通知服务变更、大额资金连续转出、跨境结汇,这些环节都值得接受严格核查。
尤其是账户安全提醒被关闭后,能不能通过其他渠道再次确认?连续发生大额异常交易时,能不能触发更严格的身份核验?这些问题关系到的不只是周女士一个人的积蓄,也关系到普通储户对金融服务的安全感。
还有一个容易被忽略的地方,很多人习惯把所有积蓄放在一张银行卡里,日常消费、存款、理财都在同一个账户完成,方便是方便,可一旦账户遭遇风险,生活资金和长期积蓄就可能一起受到影响。
对于普通家庭来说,可以考虑把日常支付账户和主要储蓄账户分开,给银行卡设置合理的转账限额,大额资金尽量减少不必要的线上操作。
银行App的交易提醒、设备登录记录、账户变动情况,也应该定期检查,不能只依赖短信这一种通知方式。
还有手机安全,真的不能只看屏幕还能不能亮,突然黑屏、自动操作、异常弹窗、莫名安装软件,都值得提高警惕。
遇到明显异常,应及时断开网络,停止使用可疑设备,通过其他安全设备联系银行和警方,必要时申请暂停非柜面交易、冻结账户,并尽快保留交易记录和设备信息,已经发生资金损失的,更要第一时间报警、联系银行,争取止付和追踪资金。
周女士的钱能不能追回,目前还没有确定答案,我们不能把所有责任推给受害者,更不能简单地用一句自己小心点来结束讨论。
普通人把钱存进银行,期待的是专业机构提供可靠的安全保障;金融科技越方便,风险识别和资金保护就越需要跟上,防诈骗不能只要求老百姓管住自己的手,还要让每一道资金流转关口都经得起检验。
一个人可以防住一通陌生电话,却不应该独自承担整条金融安全防线的风险。
如果银行卡里的钱在本人不知情的情况下被连续转走,银行是否应该承担相应责任?你认为这起事件最应该追查哪个环节?