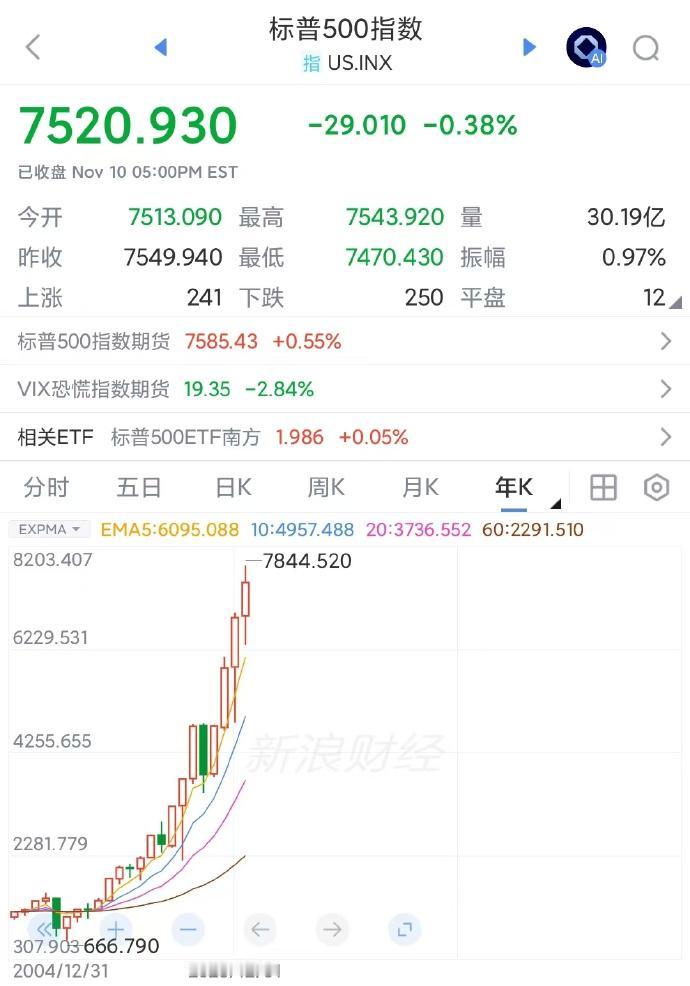
标普500指数的15年神话,两位数增长随手可得,美国最后的“货币神迹”
从2012年起,标普500指数基本收复了2008年金融危机后的大跌。以2011年11月11标普收盘1263.85为起点,2026-11-10收盘7520.93点,指数累计倍数5.95倍,年化增长率12.63%。如果以2%股息率再投资,年化总回报率是14.6%。
如果看2000年至2010年,标普指数是不涨反跌的。从2000年1月3日1455点,到2010年12月31日的1258点,年化收益率-1.3%,算上股息再投资(平均股息率1.8%),总回报年化0.5%。但这事人们已经忘记了。最近15年的美股牛市不断加深印象,让人们以为两位数的增长随手可得:只要买标普500指数。
这15年里,有3年标普指数是跌的,甚至跌挺大的也有,2022年跌了19.4%,2020年全年没跌但年初有个很大的下跌。但人们总结经验,要“逢低买入”,大跌就是买入良机。
15年牛市有三个最大因素:美国货币增发、科技巨头的盈利增长、美股估值提升。货币增发对后两者都有帮助,如果只说一个因素,美股15年牛市的根基就是货币增发。
货币增发一般指的是美联储基础货币不断翻倍,近年来美国政府的国债突破40万亿美元,引发了更多关注。即使美联储基础货币不增加,美国加速上行的国债实质上也等同于给市场注入流动性。
实际上2011年11月,美联储基础货币2.61万亿美元,2026年9月达到5.45万亿美元,翻了2.1倍。同期美债总额从15.0万亿增至40.05万亿,翻了2.7倍。2000–2010年,美联储基础货币从0.60成亿涨到2.02万亿,3.4倍;国债从5.8万亿涨到14万亿,2.4倍。论倍数,其实最近15年不算太突出,但这是一个量变到质变的过程。当美债余额超过美国GDP,流动性泛滥的程度就质变了。
这等于是说,市场上有一个人拼命借了40万亿美元,其余人账户上有了真实的40万亿美元,可以用于投资炒股。可以把美股牛市当成,美债不断释放巨额流动性的“货币神迹”,而这个“神迹”,现在被怀疑了。
而美股的估值,已经高到了难以理解的程度,苹果、沃尔玛等公司PE高达40倍以上。即使业绩可持续,凭什么享受和高增长公司类似的40倍?回购、指数基金新投资必须买入等理由,支撑了高PE。哪怕回到30倍PE,美股的压力也会很大。
科技巨头的盈利增长,有科技进步的正面因素。最重要的一条规律是,互联网公司建立平台后,收入增长的边际成本接近零。支持1000万个客户,成本和1亿个差不多,实现盈利后,利润会随着客户数增加而飞速增长。
但这条规律,在AI时代被打破了。大公司建立AI应用平台后,用户数一多,算力就严重不足,只能借钱买卡建数据中心。如何赚钱还不知道,肯定不是以前的零成本模式。
现在标普代表的美股15年牛市,已经到了最后阶段了。美债引发了怀疑情绪,41.1万亿美元上限要到了,可以继续增长,但不是过去的低息零利率环境。美债10年期收益率要5%以上了,而高收益率对股市是不利的,与其在股市冒险,不如买美债收息。除非美债继续低息,但这就需要美联储以美元为代价,走日本式道路。美国政府与美联储还不敢这样做,更可能的加息降息拖时间,但美股在压力之下就不好再涨了。
科技巨头的自由现金流在变成负的,AI硬件公司泡沫已经破了,一堆公司跌了50%-70%。
美股的估值也高到吓人了。AI硬件公司估值反而低,泡沫破了。但传统公司的泡沫还在,PE还更高了,苹果在5万亿美元市值,沃尔玛1万亿美元,把标普指数顶在高位。
几个因素考虑,美股继续延续牛市不可能了,金融理论上说不通了。不说唱衰,跌多少不好说。继续涨,不知道怎么弄,难道把苹果变50倍PE?
唯一的希望,就是马斯克和AI的方向,发生科技革命,上天入地、无所不能的ASI。所以,需要紧盯SpaceX,以及即将上市的Anthropic。如果这两个公司搞出了新业务,营收估值站住,推动了美国经济真实的增长,那再说了。如果这两公司也泡沫破灭,就game over了。