昨天把我在台湾的健保(医保)改为依附女儿投保,跟原本费率相较,每个月可以少缴台币两百多元。普通人为了省下这三瓜两枣,也是要再三计算。
在台湾有工作的人,健保由任职单位加保,健保费自付额则是按照薪资级距分级计算。没有工作的人,则可以依附有工作的直系血亲或配偶投保,符合条件者也可以用地区人口的身份,在区公所加保。
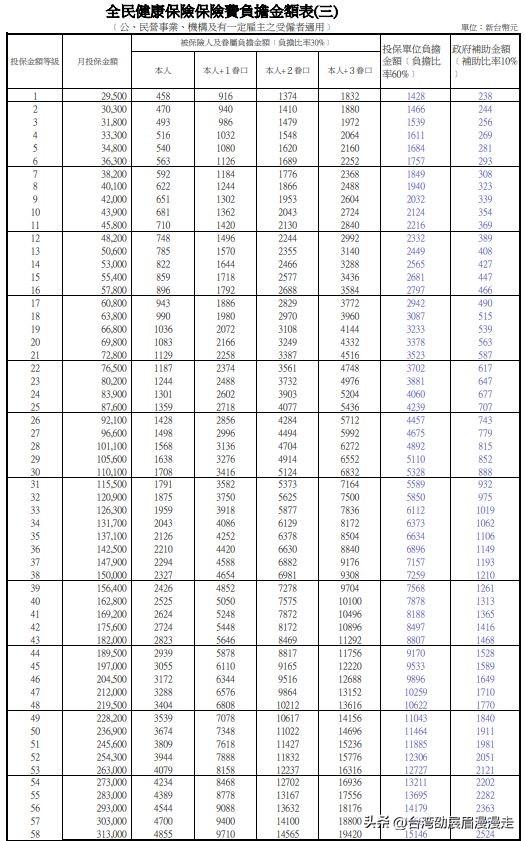
我2020年离职后,全家人的健保都挂在先生名下,由于他工作多年,薪资也有一定的水平,四个人每个月的健保费合计高达台币六千多元(约人民币1,300多元)。在2023年,我改至区公所以地区人口投保,每月保费只要台币826元(约人民币168元)。等到去年儿女都投入职场工作,健保都转至任职单位投保后,全家的健保费用,每个月直接少了一半。
最近心血来潮,查了一下健保费的自付额级距,意外发现女儿每个月的健保自付额只要台币622元,比我自己在区公所投保还便宜,索性果断将健保改为依附在女儿名下。比原本每个月少了204元,刚好够买一个便当。
没有收入就「加减省」,蚊子再小也是肉⋯
日子依然平凡,台北今天,没前两天那么冷了~