沙特翻脸了,对中国下狠手!
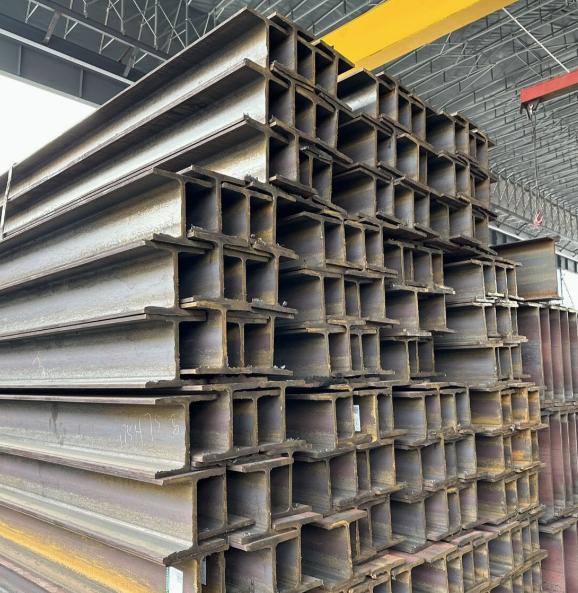
11月9日,沙特外贸总局发了一纸公告,对中国和土耳其的热轧中小型型材启动反倾销调查。H型钢、I型钢、槽钢、角钢、扁钢,全在名单上。倾销调查期从2025年4月拉到2026年3月,损害调查期更狠,从2023年1月一直算到2026年3月底,三年多的账一起翻出来算。
时间跨度拉这么长,摆明了不是走个过场。
先说清楚谁在背后推这一刀。申请人是沙特本地的United Steel Company,也就是Saudi Steel,沙特热轧型材领域占本地产量大约七成的龙头企业。这家企业总部在朱拜勒工业城,用着沙特阿美体系下的廉价天然气,理论上有成本优势。但它扛不住的是另一件事:中国和土耳其的型材进来得太快。2022年,中国和土耳其对沙特的型材出口加起来才1.9万吨左右,到2025年已经冲到13.6万吨。三年多翻了七倍。
对Saudi Steel来说,这不是“竞争激烈”,是市场份额在被一口一口吃掉。
所以它跑去外贸总局递申请,逻辑很直白:本土龙头撑不住了,要求政府用贸易救济手段把口子收紧。沙特2022年11月生效的《国际贸易救济法》给了外贸总局这个权力,反倾销调查是标准动作。
但这里有一个容易被误读的地方。
很多人一看“沙特对中国下手”,马上联想到“翻脸”“站队”“背后捅刀”。账不能这么算。这次调查同时把土耳其列为被诉方,不是单挑中国。沙特的意图更接近于系统性保护本土钢铁产业,谁的低价货源冲得猛,它就查谁,不分东方西方。土耳其同样是全球重要的型材出口国,照样被装进同一个案子。
更关键的是沙特自身的产业阶段。
“2030愿景”推了这么多年,核心方向之一是本地化,是把重工业、制造业、供应链留在沙特境内。钢铁是所有基建的第一层材料,NEOM新城、红海项目、住房和工业设施,用的型钢量是硬需求。沙特不想永远靠进口满足这个需求,它要自己的钢厂吃到这块增量。2021年到2025年,沙特钢铁平衡中进口份额其实一直在下降,说明本地化替代已经在往前推。反倾销调查是这条线上的一个工具,不是突然冒出来的政治信号。
那中国钢企是不是被“针对”了?从结果看,确实会疼。
涉案的十个税号,覆盖的全是建筑和工业结构件里最常用的品类。一旦最终裁定征税,税率如果落在同类案件常见的30%到80%区间,叠加运输成本,中国型材在沙特的价格优势会被大幅削掉。出口商要么自己吞成本,要么转渠道,在手的订单还要面对初裁临时税的资金占用风险。这不是小摩擦,是一道实质性的市场准入门槛。
但把这件事放进中沙经贸的大盘子里看,比例感就出来了。
中国是沙特第一大贸易伙伴,沙特是中国在中东地区第一大贸易伙伴。2025年中国在沙特的投资存量约100亿美元,同比增长27%,超过1900家中国企业在沙特经营。沙特对华投资也在猛增,2026年前七个月同比涨了343.7%。这些数字说明,两边绑定的深度远远超过一个钢铁品类的贸易摩擦。
沙特需要中国的资本、设备、光伏组件、工程承包能力,中国需要沙特的能源、市场和“2030愿景”框架下的项目入口。在这个结构里,钢铁反倾销是一笔具体的产业账,不是战略关系的转向。
对朱拉尼式的“测试期”逻辑,在沙特身上不适用。沙特不是在试探中国,它是在用规则工具保护一个它认定必须长起来的本土产业。中国企业要做的也不是情绪化反应,而是把账算清楚:税率落地之前,有没有调整产品结构、转移产能布局、或者通过本地化合作绕开壁垒的空间。沙特一边在查型材,一边还在推钢铁生态系统的进口替代战略,本地化生产的需求本身就在创造新的合作切口。
真正值得留意的信号不是“沙特翻脸了”,而是中东贸易保护的工具箱正在变得和欧美一样熟练。反倾销、损害调查期拉长、多国同时被诉,这套打法沙特学得很快。中国钢企过去靠性价比一路铺过去的出口模式,在中东不会再像以前那么顺滑。
账本已经摊开了。疼的是型材出口那条线,不是中沙关系的底盘。