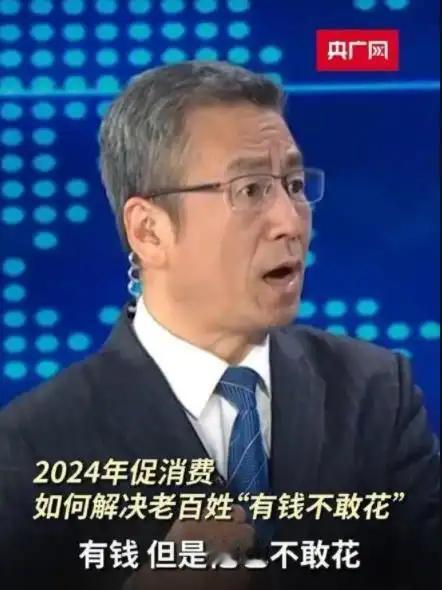
专家说月入3000已经进入中等收入,白岩松反问专家:"如果月入3000就算中等收入,那么我国的中等收入人群已达4亿,为什么好多人都拒绝承认自己已经进入中等收入人群?"
先把这3000块是怎么算出来的说清楚。国家统计局的口径是,一个典型三口之家,年收入在10万到50万之间,就算中等收入家庭。拿10万的下限往回倒推,三口之家,人均一年3万3,摊到每个月,差不多就是3000块。
这个算法本身没毛病,它算的是一个家庭的总进账,平摊到每个人头上。2025年全国居民人均可支配收入的中位数是36231元,折算下来每月3019元,也就是说,月入3000,确实站在了全国收入排队的中位线上,后面还有一半人。
数据是这么个数据。但人过日子,不是按中位数过的。
问题出在,普通人听到“中等收入”这四个字,脑子里对应的是另一幅画面:房贷压力不大,孩子上学不慌,老人看病有底,月底还能剩下点钱,敢花。统计说的是“你越过了这条线”,体感说的是“我站在线边上,脚底下是空的”。这两件事,压根不是一回事。
第一个绕不开的,是地区。同样3000块,在有的地方和在有的地方,完全是两种活法。在中西部县城,自己有房子,不用交房租,物价也低,3000块覆盖日常开销,甚至还能攒下一点。但在一线城市,光一间单间的租金就能吃掉一千五甚至更多,扣完房租、通勤、吃饭,手里剩不下什么。统计标准是全国统一的,可房租、菜价、学费、看病自付的比例,各地差得远了去了。用同一根尺子去量天南海北的日子,量出来的“中等”,在很多人那里根本立不住。
第二个,也是更压人的一层:账面收入不等于能花的钱。真正决定日子松不松的,不是进账多少,是扣完必须花的之后还剩多少。2025年全国居民人均消费支出是29476元,跟人均可支配收入中位数36231元一比,中间差额不到7000块,一年到头本来就攒不下多少。
这还没算房贷。有测算显示,2025年中国居民债务收入比到了134.4%,大量还贷家庭月供占收入的比例在40%到50%之间。一个月挣3000,如果背上房贷或者房租再加上养孩子、养老人,剩下的可支配部分薄得几乎没有。
专家王一鸣自己在节目里也说了,这4亿人里大部分刚刚迈过门槛,抗风险能力很弱,遇到冲击最容易受影响,后顾之忧重,不太敢消费。收入数字刚够着门槛,支出结构却把人死死摁在门槛上,这个“中等”当得没有任何余裕。
还有一个容易被忽略的错位:统计的是人均可支配收入,不是你个人的月薪。一个三口之家,如果只有一个人挣钱,月薪5000,全家平摊下来人均不到1700,离那条线还远。如果两口子都挣5000,家庭月入1万,人均3300,踩线了,可这1万块要养三个人,房租、吃饭、孩子开销全从这里面出。
数字上“达标”了,日子里的那份紧,一点没少。很多人拿自己的工资去对3000这个数,觉得“我挣得比这多啊”,可家里可能就一个人在扛,或者另一半收入不稳定,账不是按人头平均算的,是按谁的担子重算的。
大家不认这个标签,不是跟数字过不去,是跟日子过不去。被划进“中等收入”之后,生活并没有变得更从容,反而还要面对一句“你都中等收入了,怎么还喊穷”。一个身份标签如果对应不上安稳感,那它就是负担,不是勋章。
4亿这个数字是真的,统计有统计的道理。但4亿人不认,也是真的。统计回答的是“多少人的收入到了某个数值”,普通人心里问的是另一件事:下个月房贷还完,卡里还剩多少;家人生一场病,拿不拿得出钱;孩子要交费的时候,用不用翻遍手机。
这两个问题之间的距离,比3000块本身,远得多。