黄仁勋在收租,马斯克在修路——75%毛利和19%毛利的底牌不一样
英伟达Q4毛利率75%,特斯拉综合毛利率19.6%,汽车业务毛利率18.5%。一家卖芯片,一家造车,毛利率相差四倍。很多人第一眼会感慨,英伟达赚得太轻松,特斯拉做得太辛苦。
在我看来,结论刚好相反:黄仁勋赚的,是当下客户缺少替代方案的“租金”;马斯克投入的,是铺完基础设施之后,掌握产业链主动权的长期控制权。两套商业模式,算的根本不是一笔账。
我们支付的AI算力订阅费里,有相当一部分,是交给英伟达的生态过路费。
而特斯拉卖车换来的现金流,没有全部转化成利润分红,持续投向自动驾驶、人形机器人、自研芯片和电池工艺。
这两条路线的走向,和普通人科技股仓位、未来身处哪一条产业链,都息息相关。
75%的高毛利,不只是技术溢价,更来自生态锁定的议价权。
英伟达2026财年全年营收2159亿美元,数据中心业务是核心支柱,全年整体毛利率71.1%,Q4抬升至75%。半导体行业普遍毛利率大多落在30%至50%区间,它高出同行一大截。
有人觉得,优势只是GPU性能更强。性能固然是重要底气,但不少分析指出,CUDA生态形成的迁移锁定效应,才是定价的核心底牌。
数百万开发者在这套框架下沉淀了十几年代码,换底层芯片,意味着巨大的改造成本。
英伟达卖的,不只是一块硬件,是一套短期内很难找到等价替代的完整开发体系。
不过支撑高租金的前提正在松动。甲骨文上架谷歌TPU云服务,OpenAI搭建多元芯片供应链,亚马逊、谷歌持续推动PyTorch生态分流。
不少分析指出,英伟达未必会快速丢失市场份额,只要客户手里多出稳定备选方案,75%毛利率的可持续性,就要重新评估。
收租模式最大的威胁,不一定是租客集体离开,而是市场出现新供给,租金锚点被打破。
马斯克主动把毛利压在20%上下,是在用当期利润换取物理世界的供应链控制权。
特斯拉Q3综合毛利率19.6%,放在车企中属于不错水平,但和英伟达对比,完全是两套逻辑。
特斯拉不是没有能力拉高短期毛利,它把卖车的收入持续投入研发,导致营业利润同比明显下滑,资金流向硬件底层工艺。
在我看来,这正是两人底层思路的分歧。黄仁勋搭建标准化算力接口,做成算力收费站,别人依赖CUDA生态,他不需要亲自下场造车、造火箭。
马斯克选择垂直整合的物理闭环:自研4680电池、打磨干电极工艺,目标是压缩硬件制造成本,把供应链关键节点攥在自己手里。
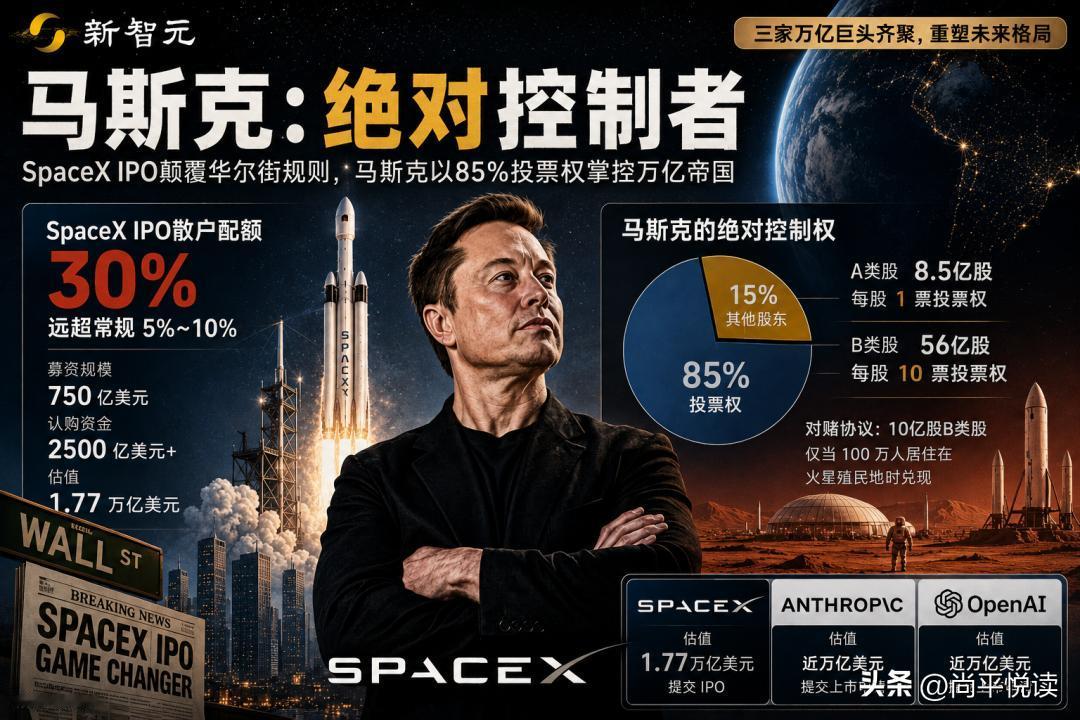
SpaceX星链收入持续增长,AI业务单季收入同比大涨830%。两家公司已经成立特别委员会,讨论潜在合并,协同方向包含芯片、机器人、卫星通信,汽车只是这张大版图里的一环。
有人觉得,马斯克压低硬件毛利,本质是用车企现金流,支撑一套体量更大的长期叙事。低毛利可以降低终端门槛、扩大用户规模,持续放大现金流,反过来支撑资本市场对机器人、太空算力的想象。
风险同样突出:项目铺得越广,资本开支的需求就越高。特斯拉2026年资本开支指引一度上调,后续又有所下调,市场从中读出,新业务盈利兑现周期会拉长。
还有一条看不见的主线:地缘因素,正在同时重塑两人的棋盘。
英伟达业绩指引中,已经不再假设来自中国数据中心业务的收入,H20相关减值直接侵蚀利润。
它的高毛利订单,越来越集中在美国、中东、欧洲的AI算力需求。马斯克这边,SpaceX发射、星链业务深度绑定美国太空相关规划,特斯拉供应链调整,也顺着贸易政策的节奏推进。
不少分析指出,两家企业的商业模式,都背负一层共同约束:地缘带来的风险定价权,不在他们自己手上。
很难简单判定哪一种模式走得更远。收租的企业,最怕竞品分流、比价竞争;修路的企业,最怕巨额投入,没能撑到技术落地的终点。
道理不难看懂,但如果让我在两种路线之间押注,我同样很难给出确定答案。你更看好“收租”的生态红利,还是“修路”的长期自主权?评论区聊聊。