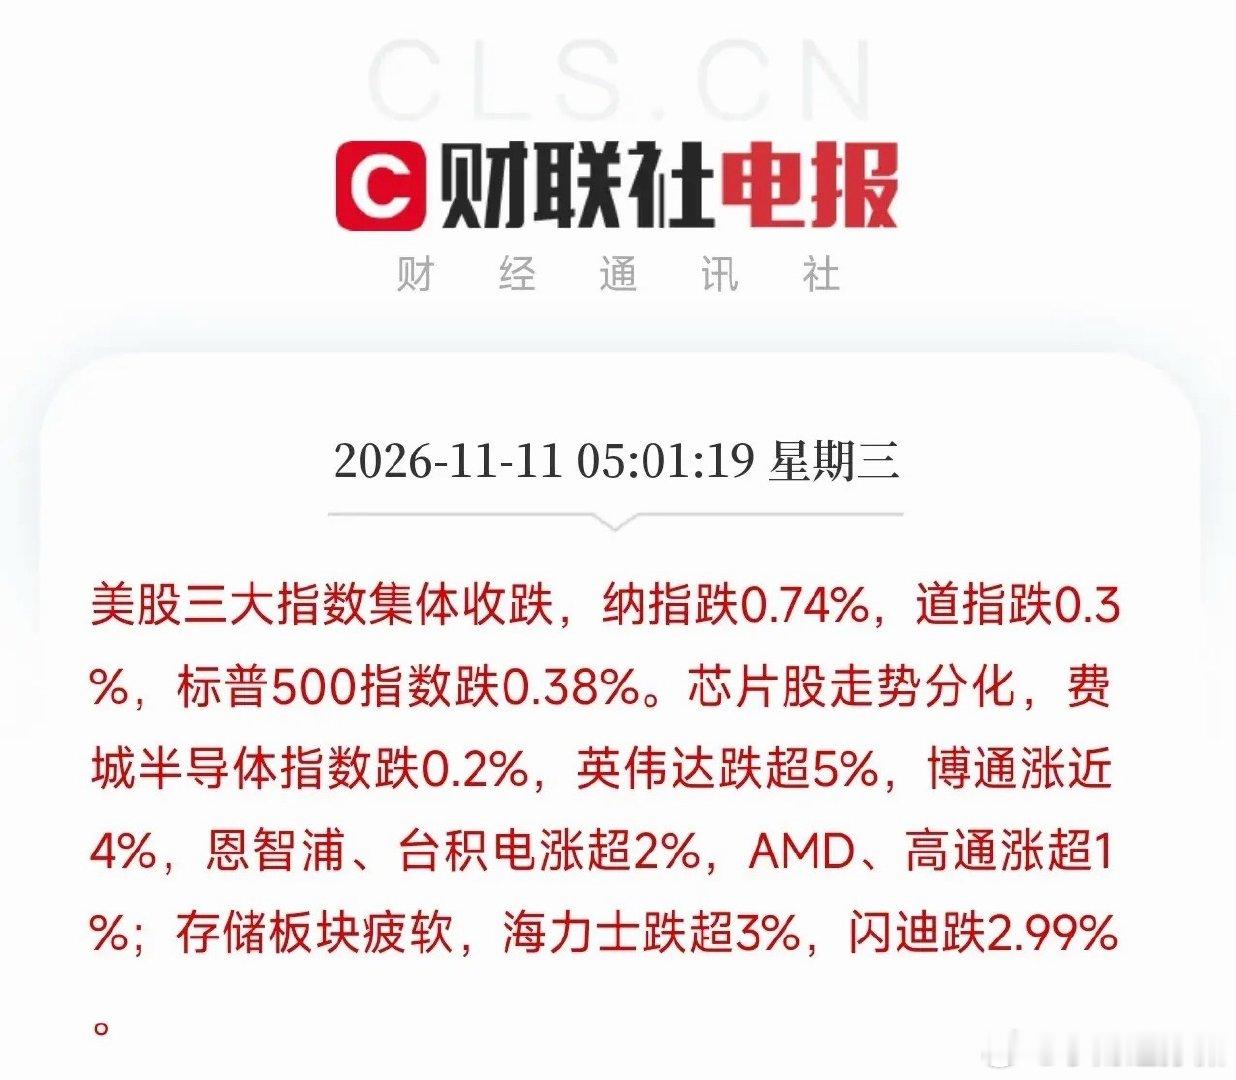
美股收盘,三条消息撞在一起一条,是通胀再度超预期。美国10月CPI环比涨0.4%,高于预估的0.3%;核心CPI环比涨0.3%,也高于预估的0.2%。数据一出,交易员对12月美联储加息的预期维持在100%,并加大对到2027年中期至少加息两次的押注。达拉斯联储主席说:至少再加息两次,而且步伐可能比今年秋天更快。
另一条,是英伟达调整超5%。费城半导体指数微调0.2%,但内部分化剧烈:博通涨近4%,恩智浦、台积电涨超2%,AMD、高通涨超1%;存储板块疲软,海力士调整超3%,闪迪调整2.99%。
第三条,是中概龙头指数收低0.39%,富途调整超5%,蔚来、爱奇艺回调超3%,阿里收低超2%。
这就不是简单的普调,而是鹰派宏观与AI硬件内部再平衡,在同一晚正面撞车。
盘面上,比较刺眼的是英伟达调整5%,而博通涨4%、台积电涨2%。同一条AI赛道,同一天,一个被砸,一个被抢。这不是AI不行了,是资金在AI内部做一次挑剔的换仓:从比较拥挤、比较贵、比较依赖单一叙事的GPU龙头,流向定制芯片、代工、网络这些同样卡在物理底座、但筹码没那么厚、估值没那么挤的方向。博通涨的是定制ASIC的确定性,台积电涨的是谁设计芯片都绕不开我的代工卡位。
更值得琢磨的,是通胀和加息这两条线。CPI环比、核心CPI环比双双超预期,12月加息预期100%,洛根还嫌不够快。这意味着折现率压力不仅没松,还在往上绷。在这种环境下,高估值、长久期的资产最脆弱。英伟达调整5%,存储调整,中概调整,本质上是同一个逻辑:钱更贵了,先砸比较贵、比较拥挤的那一批。
但为什么芯片指数只微调0.2%?因为资金没有离开半导体,它只是在做结构再平衡。从GPU单点,扩散到定制芯片、代工、模拟、网络。这跟前几天谷歌TPU加码、与AMD协同的暗线一脉相承:算力格局正在从一家独大走向多极竞争,而多极竞争的最大受益者,是那些谁赢都绕不开的卖水人,代工、封装、设备、IP。
这就是我们反复拆解的那层逻辑。AI竞赛的下半场,宏观的洪流随时可能淹没性感的赛道,但产业趋势的底座不会因为一次CPI就消失。真正的分水岭,不是英伟达一天跌5%,而是当加息预期100%的时候,钱还愿意留在半导体里,只是换了个更硬、更不拥挤的姿势。
掏心窝子的话放这儿。通胀超预期、加息板上钉钉,这个阶段别把任何单一龙头当成万能护身符。英伟达调整5%不是AI的末日,但它是一记提醒:拥挤的地方,先调整。活下去,比赚得多更重要。
去翻一翻,你手里的AI筹码,是博通、台积电这种谁赢都绕不开的硬关节,还是靠单一叙事、拥挤仓位撑着的塑料。加息100%的夜晚,答案比单日涨调更值钱。
经济观察报