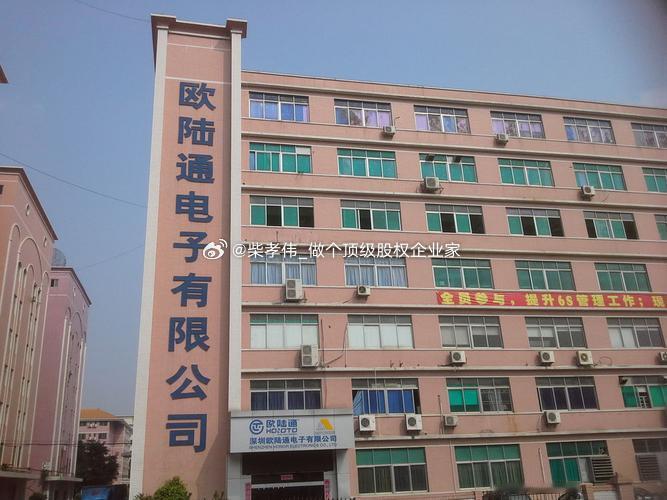
行业公司研究顶级股权企业家 欧陆通公司,国内电源适配器知名公司1、公司历史欧陆通1996年在深圳成立,早期主营消费类电源适配器,深耕开关电源赛道二十余年,2020年登陆创业板。公司前期依托办公、安防、智能家居电源稳步积累客户与制造能力,2022年后战略转向算力电源赛道,重点布局高功率服务器电源、GPU电源、液冷电源,逐步从传统消费电源厂商转型为算力基础设施电源供应商,同步搭建越南海外产能基地,规避贸易壁垒,适配海外云厂商交付需求。2、行业地位在电源适配器领域,公司属于国内第一梯队,客户覆盖惠普、海康威视、大华等知名品牌;在AI服务器高功率电源赛道,属于国内少数具备2000W以上大功率、液冷GPU电源量产能力的厂商,已经进入浪潮、新华三、联想、富士康等服务器整机供应链,同时切入谷歌算力电源项目,是国内算力电源赛道核心国产供应商之一。整体定位介于传统消费电源厂商和海外头部电源大厂之间,在国产算力电源替代进程中占据重要位置。3、股东情况实控人为王合球家族,持股比例较高,对公司经营战略掌控力强。机构股东包含公募、私募以及产业资本,资金结构以财务投资为主,没有单一大型算力巨头深度绑定持股。流通筹码分散度适中,随着算力业务热度提升,交易活跃度有所抬升;海外产能扩产、大客户导入进度,是机构持仓调整的核心观测点。4、产品差异化特色公司形成双主线产品矩阵,基石业务为各类电源适配器,覆盖PD快充、安防、智能家居;增长主线为数据中心电源,产品覆盖CRPS风冷电源、浸没式液冷电源、3300W至5500W高功率GPU定制电源,同时布局800VDC高压供电方案。差异化在于兼顾消费电源的稳定制造能力与算力大功率定制化能力,拥有CNAS认证实验室,安规认证齐全,可快速响应海外云厂商定制需求,相比纯算力电源厂商,具备跨品类成本分摊、柔性生产优势。5、护城河优势和劣势优势:多年积累的安规认证体系、全球客户资质壁垒,大功率电源的热设计、功率密度算法形成技术积累,消费+算力双业务平滑周期波动;越南海外产能适配海外客户供应链要求,大客户认证周期长,客户粘性较强。劣势:电源属于配套零部件,议价权偏弱,上游MOS管、功率芯片、电容等元器件价格波动直接挤压利润;算力电源赛道涌入大量新玩家,价格竞争持续加剧;核心功率芯片仍依赖外部采购,缺少芯片自研能力,技术壁垒并非不可逾越。6、同行业公司对比对比航嘉,航嘉在消费PC电源、台式机电源品牌端更强,欧陆通优势在于服务器大功率、液冷GPU电源以及海外云厂商客户拓展;对比麦格米特,麦格米特侧重工业、家电电源,算力电源布局偏晚;对比台达、伊顿等海外龙头,欧陆通成本优势明显、响应速度更快,但高端液冷、超高功率产品的长期稳定性验证周期更短,海外头部云厂商的渗透率仍有差距。整体来看,欧陆通是国产算力电源里弹性较强的标的,但技术积淀、品牌实力弱于国际大厂。7、行业和公司AI未来前景AI算力持续扩张带动服务器单机功耗上行,高功率GPU电源、液冷供电系统是确定性增量赛道,行业长期需求向上。欧陆通的成长主线就是跟随AI算力建设,持续提升高功率电源收入占比,推进谷歌等海外大客户放量,依托越南工厂承接海外订单。但行业风险同样突出,算力资本开支存在周期性,一旦云厂商资本开支收缩,订单会快速承压;同时大量电源厂商涌入算力赛道,毛利率持续承压。长期上限取决于能否持续拿到海外头部云厂商定点、液冷电源规模化落地,从单纯的电源配套商,深度绑定算力基础设施的迭代节奏。
注:本文为转文,文中观点不代表本人看法,本人不推荐文中公司股票,若有据此买入,盈亏自负,股市有风险,投资需谨慎。人工智能投资股市股票财经