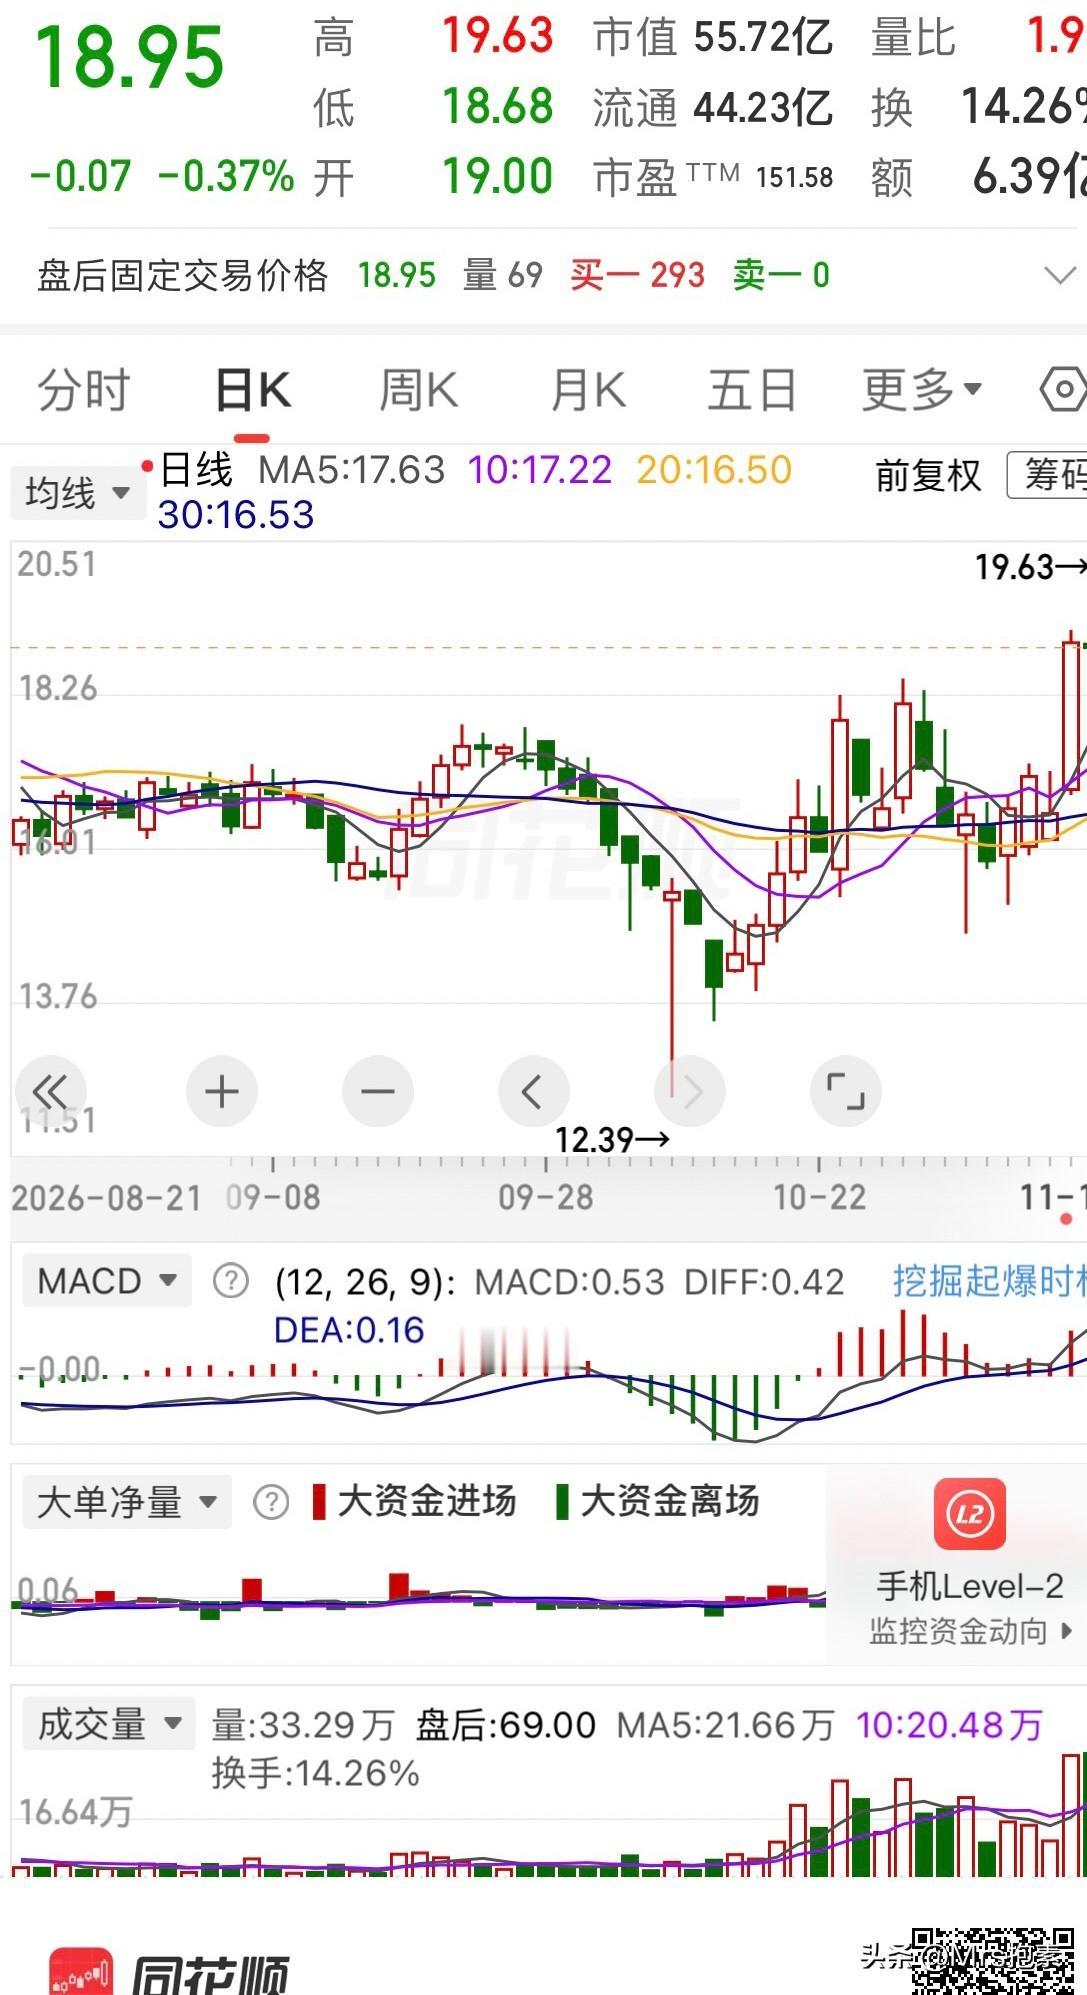
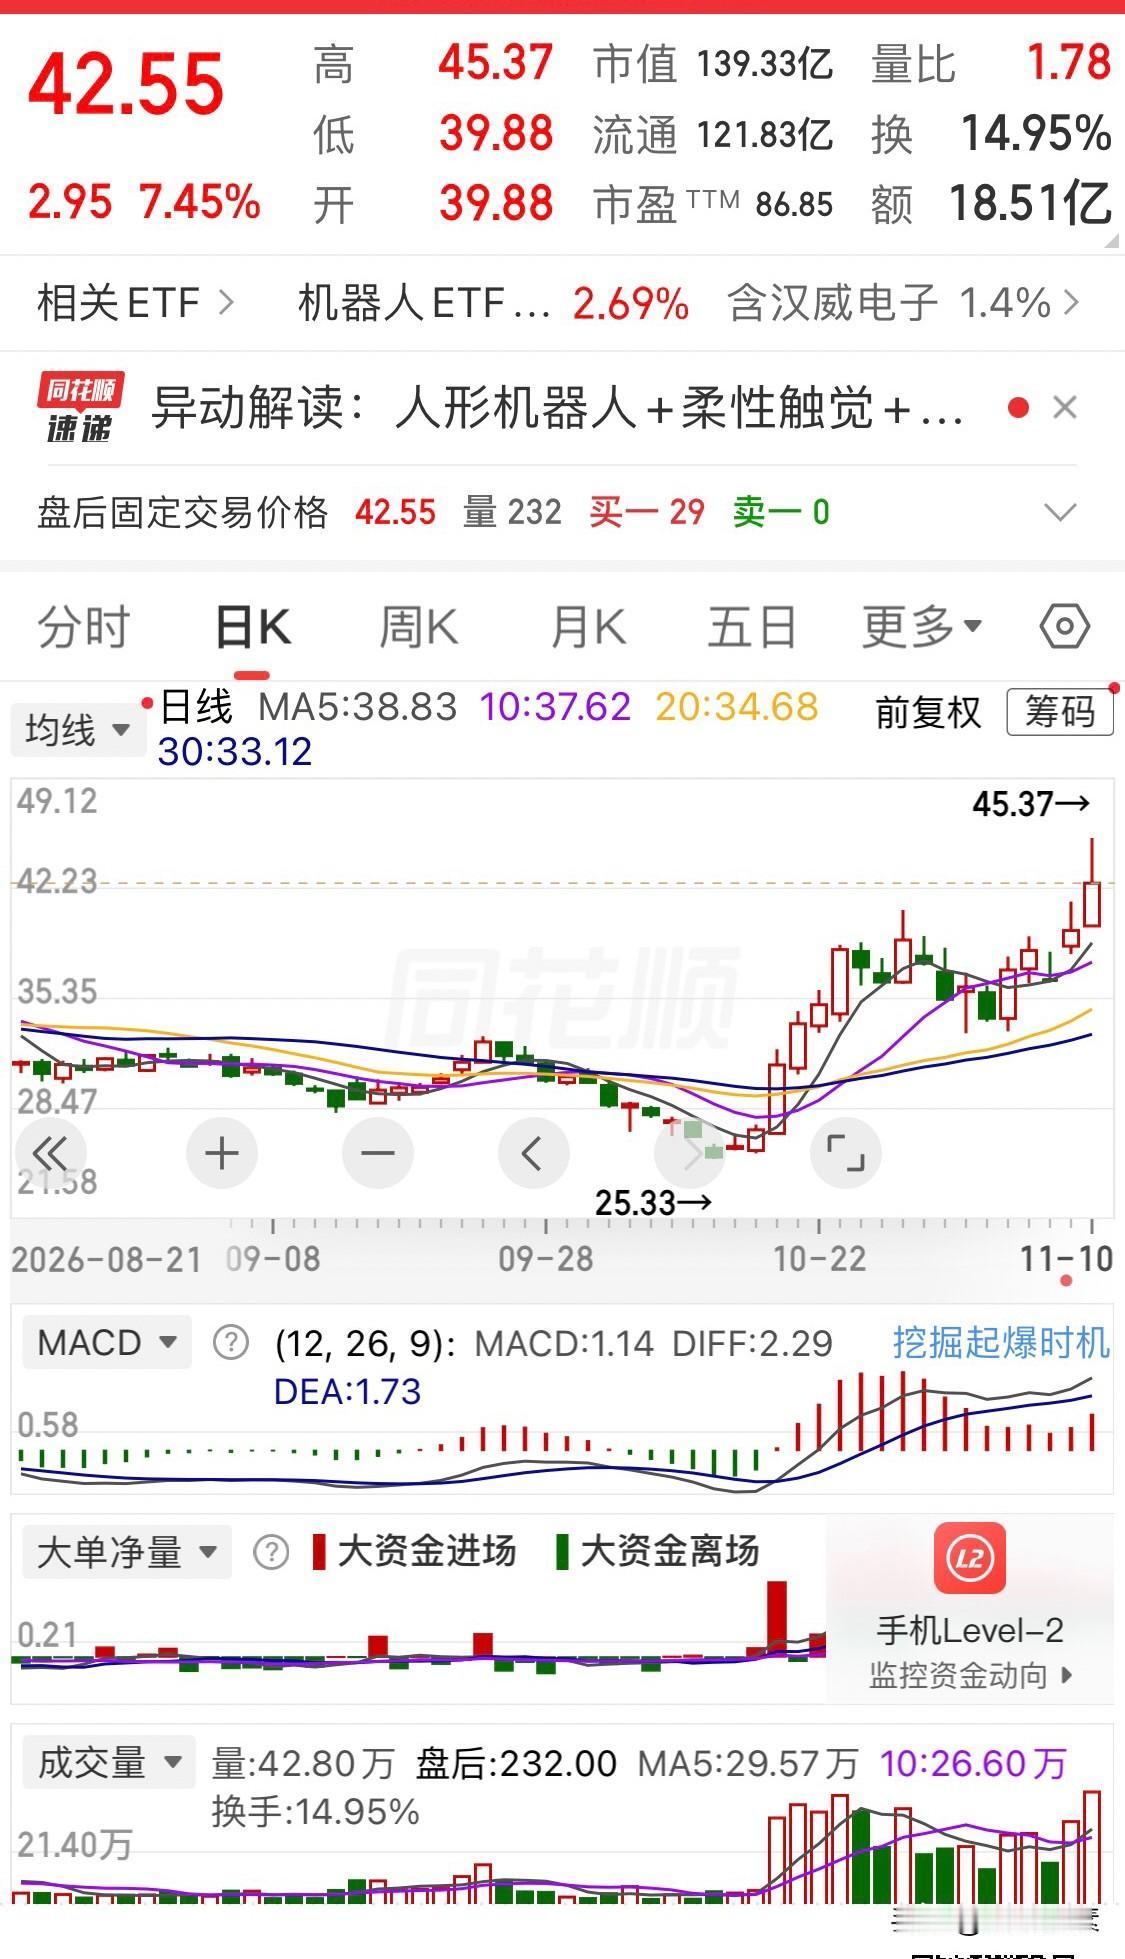
力星股份撞上大风口:牵手乐聚机器人,全方位开辟第二增长曲线,机构牛散已先知先觉扎堆入驻
11月9日,力星股份与乐聚机器人在如皋签署战略合作框架协议,主要合作内容包含人形机器人本体代工、工业场景真机数据采集、精密传动零部件配套,项目落地如皋高新区,打造具身智能实验场。
不要小看了这份协议,合作对象乐聚机器人在行业中的地位和实力不容小觑,它在行业里的排位:2025年,全尺寸双足人形机器人出货全球第二、整体人形机器人全球第四,腾讯为股东,已经申报创业板IPO,机构一致预期:2026年乐聚的夸父机器人出货量将继续大幅爬坡,营收目标有望冲击5亿级别。
力星股份要干什么?
1.为夸父机器人提供G3/G5级氮化硅陶瓷球(重点)、精密钢球、精密滚子,用于机器人关节轴承、旋转电驱模组,是人形关节关键基础元件。
2.制造代工:如皋基地承接夸父机器人本体组装配套
3.共建工业具身智能试验场,真机跑数据、采集训练数据集。
从协议的内容来看,这不仅仅是供货协议,而是力星全方位跨界融合到人形机器人行业,一是通过协议力星股份可以充分发挥精密滚动体的制造优势,切入人形机器人关节核心零部件供应链,打开高端陶瓷球新应用市场;
二是依托如皋产线承接本体组装,从单一零件配套延伸到整机制造环节,加深绑定;
三是共建工业具身智能试验场,一边验证零部件与整机适配性,一边积累真机训练数据,打通硬件配套、量产制造、场景验证的闭环,助力乐聚加速夸父机器人商业化落地,同时为力星开辟人形机器人新增长曲线。
从三季报机构持股来看,北向资金大幅加仓,3只华夏系基金或大幅加仓,或新进,牛散廖学刚增仓到292.8万股,可见对它的青睐。
近期机器人板块正在风口,板块表现强劲,力星股份牵手乐聚,还是很值得关注的。
但力星股份的风险也不容忽视:与乐聚仅为框架协议,暂无确定订单;人形机器人配套业务尚处早期,业绩兑现不确定;传统主业有周期性压力,三季报利润仅1919万,同比大降62.85%,业绩很一般。
免责声明:以上内容是基于公开信息的个人研判,不构成投资建议,股市有风险,投资需谨慎!