傍晚7点多,一组IPO文件接连弹出来,让盯着AI板块的人把刚切走的窗口又切了回来
不是哪家芯片厂扩产,不是哪国出新政,而是Anthropic,这家OpenAI最直接的竞争对手,正式把IPO摆上了桌面。
先看数字。计划在纳斯达克IPO,目标市值约1万亿美元;拟发行8.25亿股,指示性价格区间每股70至78美元,拟筹资高达644亿美元;下周三确定发行价,下周四开始交易。
1万亿美元目标市值,644亿美元筹资。如果按这个区间落地,它会是AI模型公司第一次以万亿美元级别的体量,站到公开市场的定价台上。
但真正值得琢磨的,不是估值数字,而是藏在招股书里的另外两组信息。
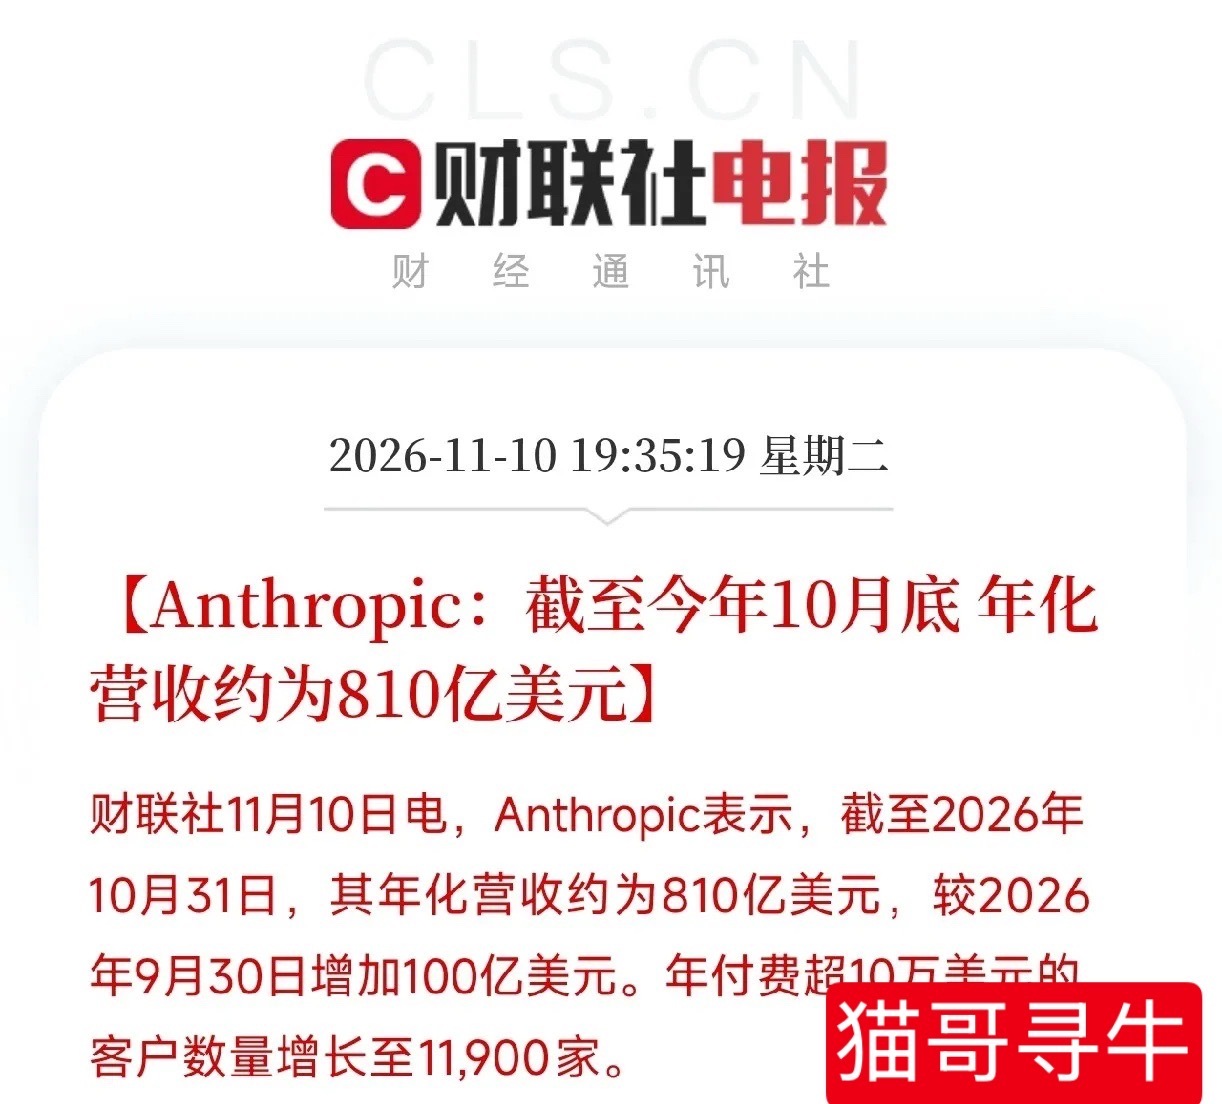
第一组,营收增速。截至2026年10月31日,年化营收约810亿美元,较9月30日增加100亿美元。一个月,年化营收增了100亿。年付费超10万美元的客户数量,增长到11900家。
一个月增100亿年化营收是什么概念?这不是靠一两个大单冲出来的,是付费客户面在扩、单客价值在抬。11900家年付费超10万美元的客户,说明它的收入结构不是纯靠少数巨头撑着,中间层客户在变厚。模型公司最怕的是叫好不叫座,这份数据至少在说:付费在发生,而且在加速。
第二组,基石投资者名单。AMD、博通、谷歌、美光、微软、英伟达,以及台积电合作伙伴,将作为基石投资者参与一项独立私募配售,合计认购260亿美元公司普通股。
这份名单,几乎就是一张AI产业链地图。芯片架构、GPU、HBM存储、云平台、代工制造,全在里头。它们不是来打新的财务投资者,是产业链上下游用真金白银绑定一个模型公司。这等于在告诉市场:Anthropic的IPO,不只是它一家公司的融资事件,是整个AI产业链在公开市场门口的一次集体下注。
这就把两件事拧在了一起。一边是一级市场的私募叙事,一边是公开市场的定价检验。过去几年,AI模型公司靠融资、靠故事、靠参数榜单拿估值;现在,它要把810亿年化营收、11900家付费客户、1万亿目标市值,摆到公开市场的招股书和发行价里,让所有人用钱投票。
但别急着把它简单看成AI模型公司全面起飞。1万亿目标市值对810亿年化营收,市销率大约12倍。这个倍数放在高增长科技公司里不算离谱,但它成立的前提是增速能延续、付费客户能继续变厚、推理成本能控住。IPO之后,锁定期、公开市场波动、模型公司之间的价格战,都会重新检验这套估值。
更值得琢磨的是基石投资者的结构。AMD、博通、美光、英伟达、微软、谷歌、台积电合作伙伴,合计认购260亿美元。这不是散户型打新,是产业链巨头在IPO前夜用私募配售锁筹码。它们买的不是短期涨幅,是模型公司背后的算力需求、存储需求、云需求和代工订单。Anthropic越大,它们的链条越稳。
所以,这条消息给市场的信号是分层的:模型公司从私募叙事进入公开定价;产业链巨头从卖铲子变成股东;1万亿目标市值是对AI付费能力的一次公开考试。接下来要看的,不是IPO当天涨多少,而是发行价落在70至78美元的哪个位置、基石投资者锁多久、上市后第一个财报季付费客户和营收增速能不能接住。
去翻一翻,谁在给Anthropic供算力,谁在做推理专用芯片和模型轻量化,谁在HBM和先进封装上卡住位置,谁又在AI应用端把Token变成可交付收入。那才是这轮模型公司公开定价、产业链集体下注的交叉点上,真正值得多看一眼的方向。