日本把核污水倒进海里后,怪事来了:一开始各国对海鲜躲都躲不及,如今三年过去,核污染水还在往海里排,可日本海鲜出口却不愁卖,大家照旧在吃海鲜,难不成日本另找了一条路?
2023年8月24日下午,日本福岛第一核电站正式将核污染水排入太平洋,几乎同一时间,中国海关总署发布2023年第103号公告,全面暂停进口所有原产地为日本的水产品,连各类食用水生动物都包含在内。
当时很多人都认为,失去中国这个核心市场,再加上全球消费者对核污染的顾虑,日本水产出口会出现大幅下滑,日本海鲜会没有市场。
可转眼三年过去,核污染水还在持续排放,日本水产品的出口数据却出现回升,2025年出口总额达到4231亿日元,同比上涨17.2%,甚至超过了排海之前的历史最高值。
不少人都感到疑惑,当初各国都避免购买的日本海鲜,如今到底卖到了哪里,难道日本找到了其他的销售路径?
最直接的变化是出口市场的整体转移。
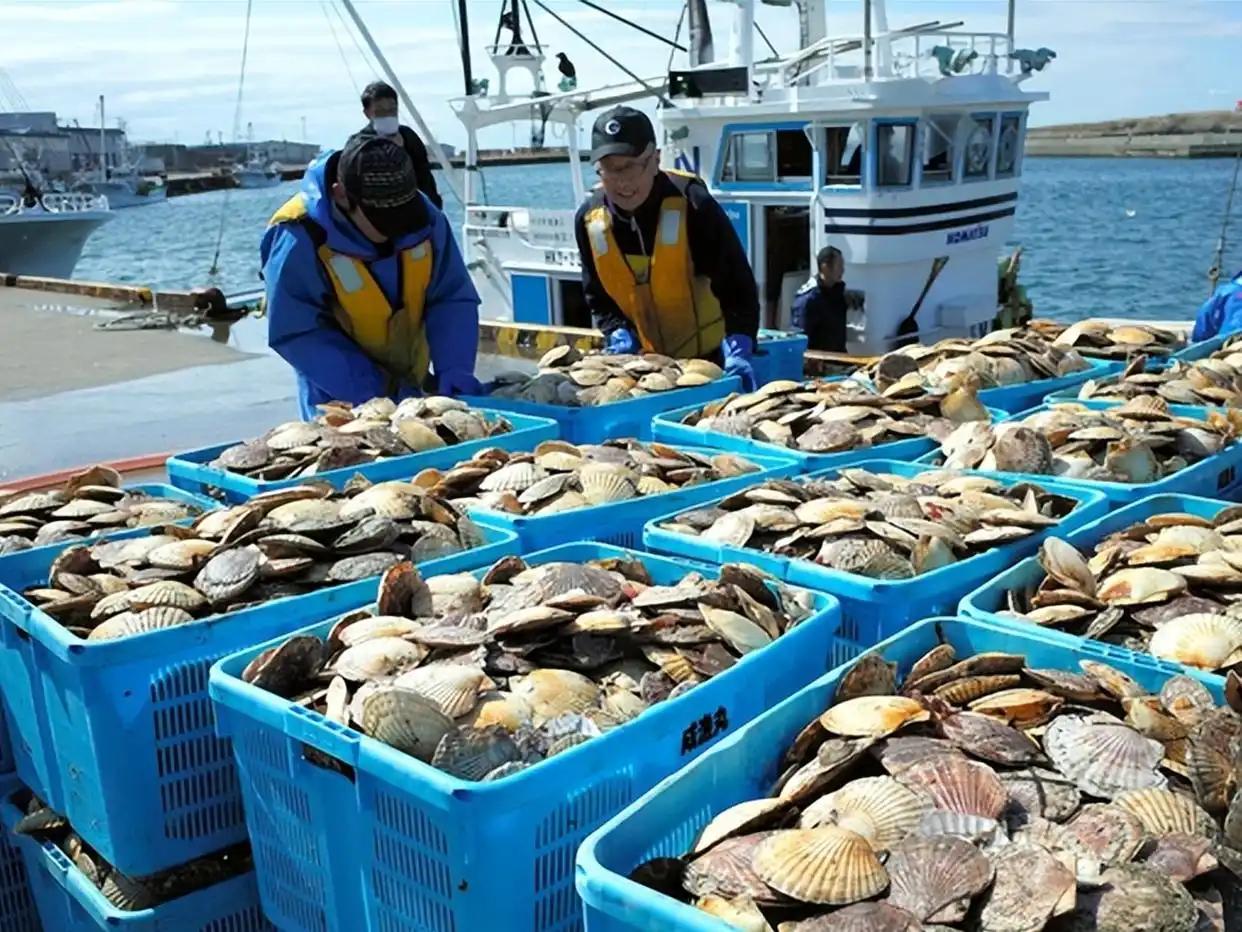
排海前的2022年,中国是日本水产品的第二大出口目的地,全年对华出口额约871亿日元,占日本水产品总出口的两成以上,扇贝、鲑鱼、螃蟹等品类对华依赖度尤其高。
中国实施全面暂停进口之后,日本对华水产品出口额大幅下降,2023年同比下跌30%,2024年更是较2022年减少了93%,到现在,对华出口占日本水产总出口的比重只剩1%左右,占比极低。
失去这个主要市场后,日本立刻调整了出口方向,将销售重心转向美国、中国香港、中国台湾等地区。
2024年,美国正式取代中国,成为日本水产品的第一大出口市场,仅扇贝一个品类,美国的进口额就比2022年增长2.4倍。
中国香港地区的进口额也持续上升,2024年较2022年增长17%,是第二大出口目的地,再加上中国台湾、韩国等市场的进口增量,承接了一部分原来销往中国的产品。
但只靠直接转移市场,远不能填补中国市场留下的空缺,真正支撑日本水产出口回升的,是东南亚的加工转口模式。
此前很多年,日本水产的加工环节大多设置在中国,北海道出产的带壳冷冻扇贝,多数运到山东、辽宁的加工厂,经过去壳、清洗、分装等工序,一部分在中国市场销售,另一部分转卖到全球其他地区。
中国暂停进口后,这条加工链条无法继续运行,日本只能将加工产能整体搬迁到东南亚,越南、泰国是最主要的承接国家,孟加拉国也建起了专门加工日本水产的工厂。
这套模式的运作方式很直接。
日本将带壳扇贝、冷冻原料鱼这类初级水产产品整船运往东南亚的工厂,当地工人完成去壳、分割、清洗、真空包装等加工步骤,再重新封装后出口。
按照国际贸易中的实质性加工认定规则,经过这类深度加工的产品,原产地会标注为加工所在国,不会再显示日本产地。
相关数据显示,2023年日本对越南的带壳扇贝出口额为57亿日元,到2025年已经上涨到243亿日元,两年时间增长四倍多。
越南本身扇贝消费量不高,本土扇贝产量也很低,这些大幅增加的进口原料,绝大多数都在加工后以“越南产”的名义,销往美国、欧洲等市场。
这套转口模式能够持续运行,离不开日本政府的财政补贴支持。
为了稳定水产行业,日本政府安排了专项财政资金,一方面补贴企业在东南亚建厂、改造生产线,帮助当地工厂取得欧美市场要求的卫生认证,另一方面补贴额外产生的冷链运输和仓储成本。
原来从北海道到中国沿海,一周就能完成运输和加工,现在要先运往东南亚,加工完成后再跨太平洋运往北美,物流周期增加,运费和产品损耗都有所上升,没有政府补贴,多数中小水产企业无法承担这笔额外成本。
再加上近年日元持续贬值,日本水产在国际市场上的报价相对更低,也带动了一部分订单增长。只是这份表面的增长,实际并没有看起来的好。
2024年日本水产品出口额曾同比下跌7.5%,降至3609亿日元,2025年的回升很大程度上依赖日元贬值带来的账面数值增长,实际出口量的涨幅远低于出口额的涨幅。
同时,转口加工的利润要分给东南亚工厂和物流环节,日本本土企业实际获得的收益,比以前直接销售成品要少。
另外,日本国内的水产品消费量已经连续多年下降,2025年人均消费量仅19.4公斤,不到二十年前的一半,国内无法消化的产能,也只能通过各种方式销往海外市场。
很多人觉得,大家还在吃海鲜、日本海鲜能够正常出口,是核污染的影响已经消失,实际并非如此。这些水产品只是更换了产地标注,通过供应链的调整进入了普通商品流通环节。
消费者在超市购买一袋标注东南亚产地的冷冻水产时,很难追溯它的原料来源。
全球海洋是连通的,核污染物质不会因为包装上的产地变化而消失,它只是从明确标注的日本产品,变成了全球供应链中不易被察觉的一部分。