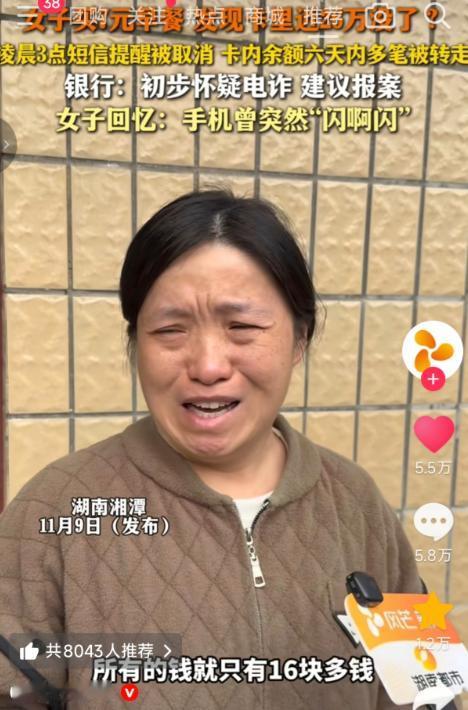
“细思极恐!”湖南湘潭,一名女子吃完早餐,发现付不起7元餐费,一查银行卡,惊呆了:卡里的26万不翼而飞!
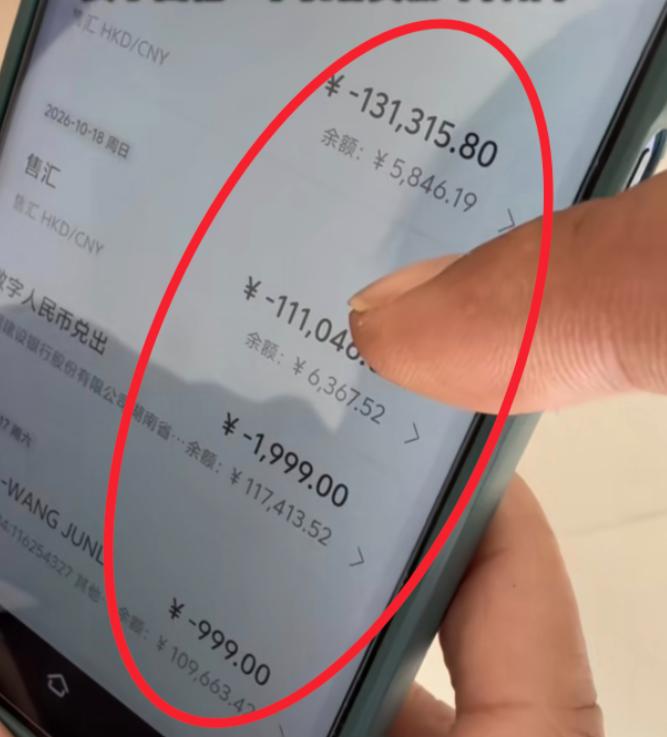
她的所有资产都在那张建设银行卡上。再查账户明细,钱是在6天里被一笔笔盗刷走:5笔999元、2笔1999元、1笔5600元、1笔111046元,最大1笔131315元,总共盗走256954元。
更让人后背发凉的是那个时间点。10 月 17 日凌晨 3 点 03 分,她卡里的银行短信提醒,被人关掉了。从那一刻起,钱一笔笔往外流,她一条短信都没收到。
银行把操作顺序还原了一遍。先关掉短信通知,再登录手机银行,把基金赎回、定期存款转成活期。接着开通数字人民币钱包,做了一笔结售汇,换成港币,汇进香港的账户。
一整套动作,系统后台看到的全是 “本人操作”。手机是她的,密码是对的,验证码通过了,人脸识别也过了。这才是最难受的地方。
她自己说过,不接陌生电话,不给验证码和授权码,不明链接不点,银行卡密码连家里人都不知道。能想到的防线,她都守住了。
唯一的破绽,是那部手机。事发前后某天晚上,手机突然不受控制,黑屏乱闪,按什么都没反应,连关机都关不掉,折腾十几分钟才恢复。
她当时以为是旧手机出了毛病。现在回头看,那十几分钟,很可能就是有人在隔着一块屏幕,动她的手机。
银行判断疑似电诈,手法很熟,建议她报案。目前她已经报警。
讲到这儿,这事已经不是 “别贪小便宜” 能解释的了。这些年反诈宣传翻来覆去就那几句:别信陌生人,别点链接,别给验证码。
话没错,但它防的是 “骗你自己转钱”。这一次,钱不是她转的,是别人拿着她的手机转的。骗子不用说服她,只要拿到那块屏幕的操控权。
我先讲几句自己的看法。她不是没牌可打,法律这条线上有明确的条文。
最高法《关于审理银行卡民事纠纷案件若干问题的规定》第七条写得很清楚:发生伪卡盗刷或者网络盗刷,借记卡持卡人可以要求发卡行支付被盗刷的存款本息,并赔偿损失。
更关键的是第四条。持卡人只要拿出账户交易明细、交易通知、报警记录、挂失记录,主张这不是本人交易,举证责任就翻到银行那边,银行得自己证明这笔钱是她本人或者授权的人转的。
所以这案子里最值钱的东西不是那 26 万,是 10 月 17 日凌晨 3 点 03 分那次 “取消短信提醒” 的操作日志。几点登录、什么设备、IP 在哪,一看就明白。
我为什么盯着这一条?取消短信提醒属于电子渠道的重要业务变更,正常流程得先核验是不是本人。凌晨三点、不是柜台、专门把提醒关掉,这三样凑在一起,风控本该响一下。
《反电信网络诈骗法》第十八条也给了银行抓手,要建异常账户和可疑交易监测机制,识别出来可以核实交易、重新核验身份、延迟支付结算,甚至限制或者中止业务。
六天里一笔接一笔往外走,中间到底有没有触发过核实,这个答案只有银行后台知道。
但话不能说满。银行手里也有一整套证据:密码正确、验证码通过、人脸识别成功,转账设备的指纹跟她平时用的一致。在系统眼里,这就是本人。
司法解释第七条还留了一句:持卡人对密码、验证码没尽到保管义务,有过错要担相应责任;发现不对劲没及时挂失,扩大的损失自己承担。真打起来,赔偿大概率要打折。
我更在意另一个细节:为什么是港币,为什么是香港。26 万人民币折成美元不到 4 万,正好压在个人每年 5 万美元的便利化购汇额度里。
按外汇局的规定,这个额度内凭本人有效身份证件就能在银行办,不用抱一堆材料去审。骗子挑这条路,不是随手,是算过的。
境内报案,公安能紧急止付、快速冻结,窗口是按小时算的。钱一旦换成外币汇出境,链条立刻拉长,追回来的可能性往下掉一大截。
所以这案子给我的感觉,不是 “她又上了一次当”,而是防线整个挪了位置。以前我们把钱看住,等于把自己看住。
现在手机是钱包、是身份证、是 U 盾,也是那张脸。谁控制那块屏,谁就等于控制了她的全部资产。密码没丢,验证码没给,脸还是她自己的脸,可这些验证全在别人手里那块屏幕上完成。
要是哪天你的手机也突然黑屏、乱闪、按不动、关不了机,别急着怪手机老了。先断网,能关机就关机,关不掉就把卡拔了,换台设备登录银行,第一时间打客服挂失。
钱能不能追回来,是一件事。这笔钱该谁赔,是另一件事。她到现在都没弄明白的是:那十几分钟里,到底是谁在动她的手机。