乘联会10月数据出炉:纯电拐点已至,蔚来成了那个“例外”。
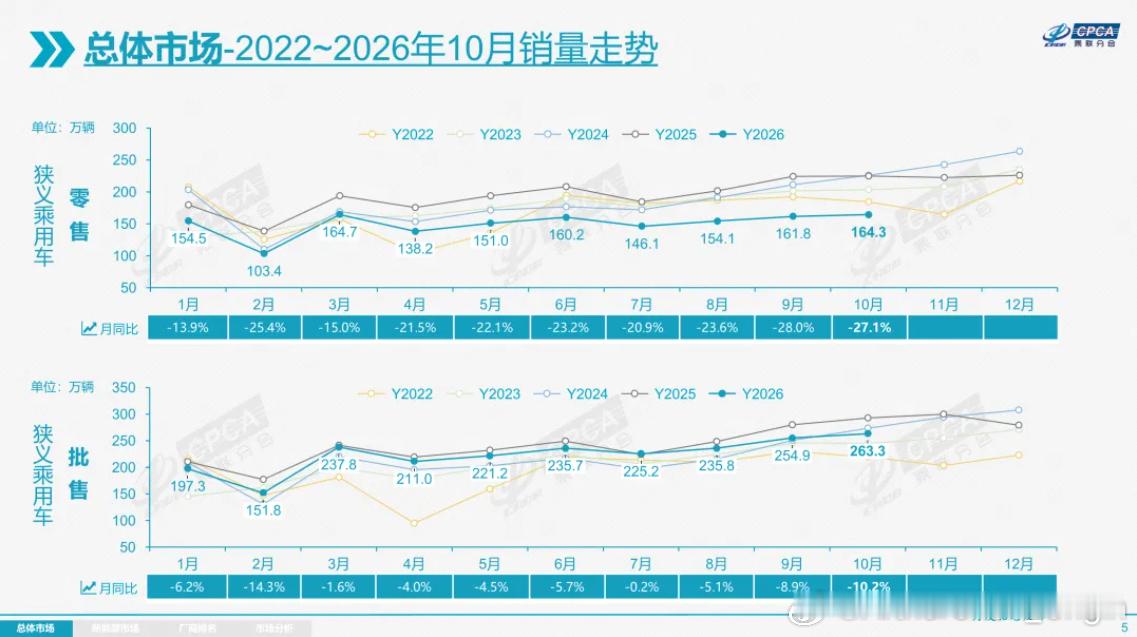
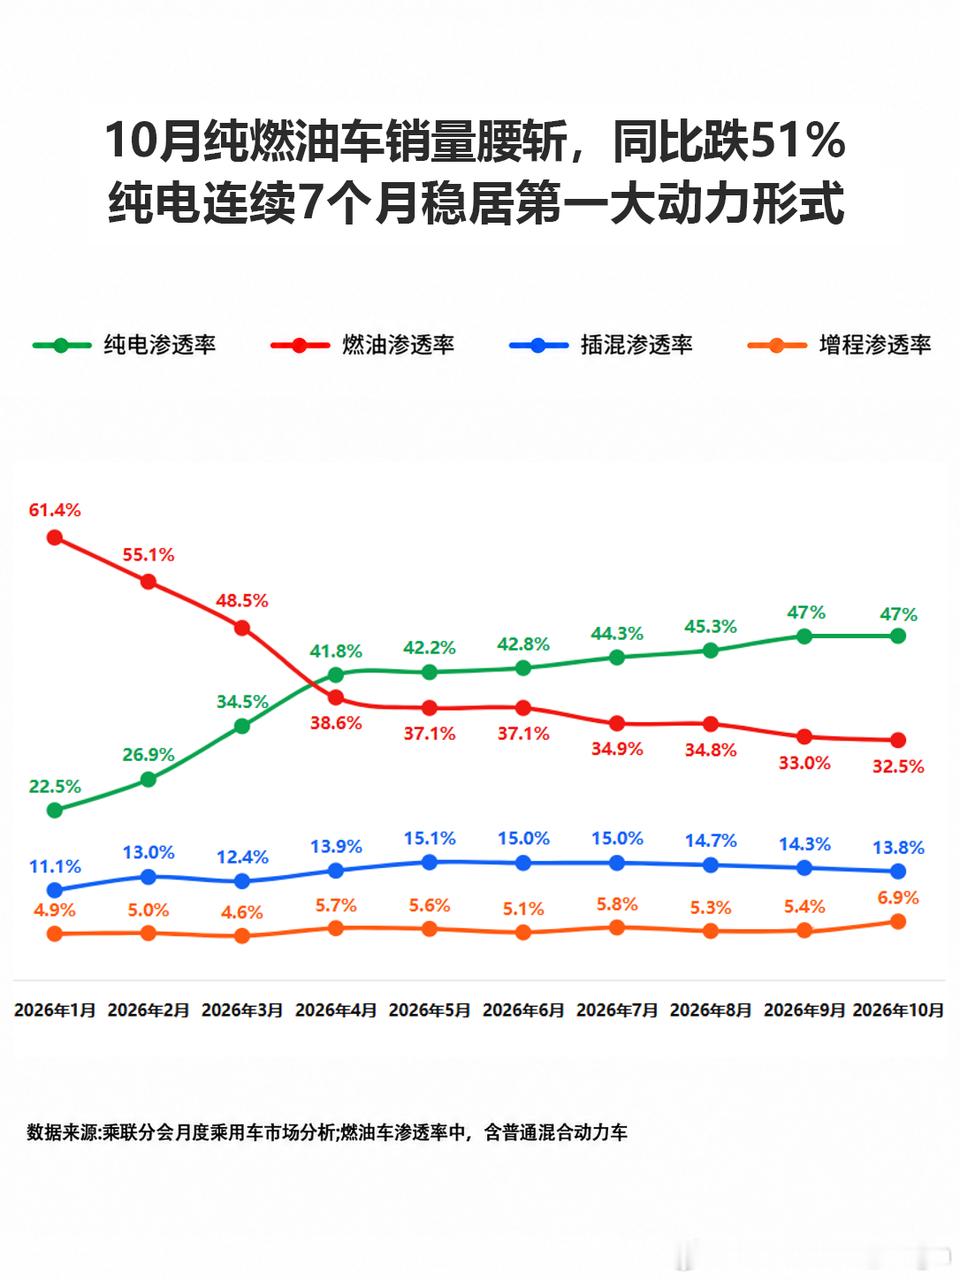
乘联分会在11月9日发布了对10月份全国乘用车市场的分析。数据显示,全国乘用车零售164.3万辆,同比下降27.1%。这其中,纯燃油车同比下跌了51%,呈现出连续五个月腰斩式下滑。
乘联分会的定性很克制,只说“结构性分化放大”、“燃油加速萎缩、新能源韧性领跑”。但事实上,传统的“金九银十”在今年确实没有再出现。乘联分会秘书长崔东树判断:传统意义集中爆发式的“金九银十”正在弱化,车市进入存量置换时代,首购群体规模缩小,需求很难在冬季集中释放。
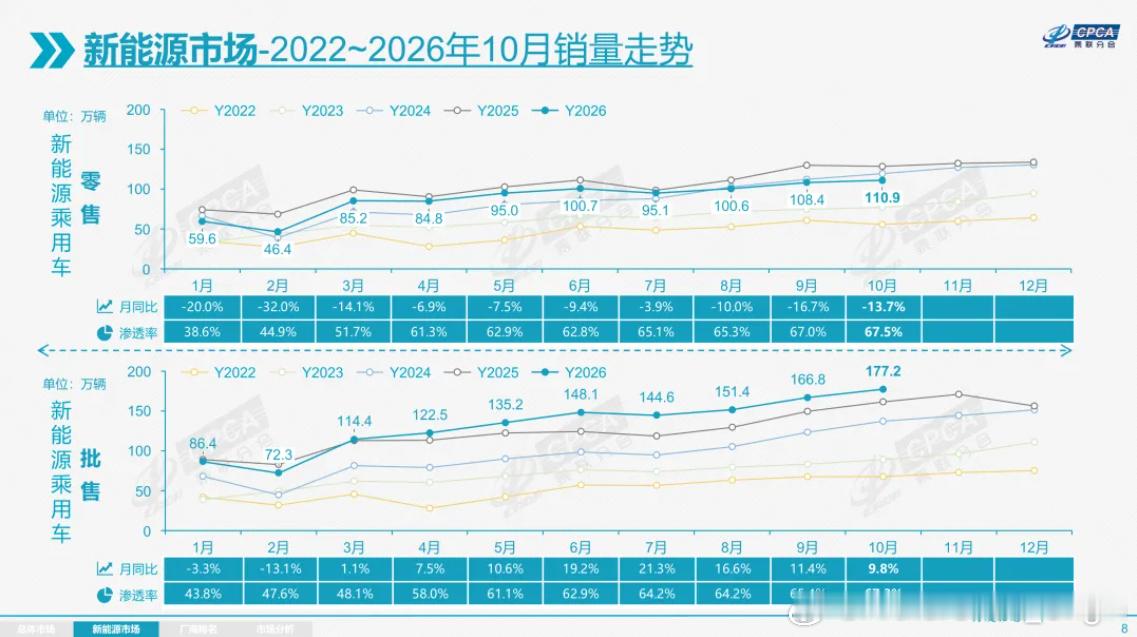
虽然市场整体在经历调整,但我们也要看到,新能源汽车在10月的零售渗透率67.5%,批发渗透率67.3%,双双创下历史新高。超过三分之二的新车购买用户已经转向了新能源汽车。
新能源渗透率的走高,本质上是燃油车基本盘以更快的速度塌缩换来的,每多卖出一辆新能源车,背后往往对应着一辆燃油车的退出。
在这样的背景下,蔚来成为了众多车企中最特别的那一个。
蔚来公司在10月交付了34,246台新车,1-10月累计334,547台,同比增长38.5%,创下历史新高。在车市整体销量跌去近三成的情况下,这个累计增速放在任何行业里都算是极其亮眼的数据。
➡️销量构成更能说明问题
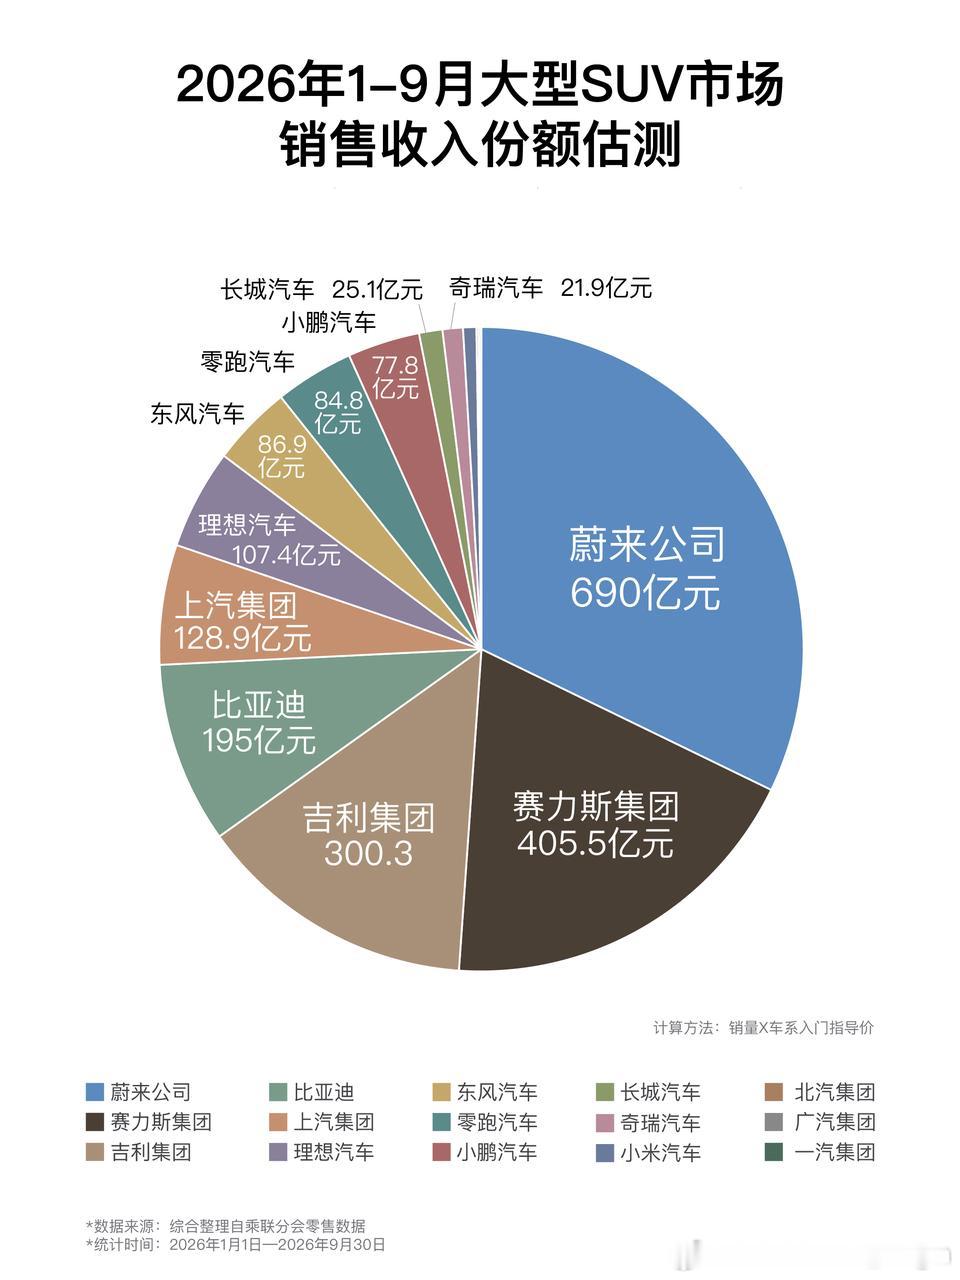
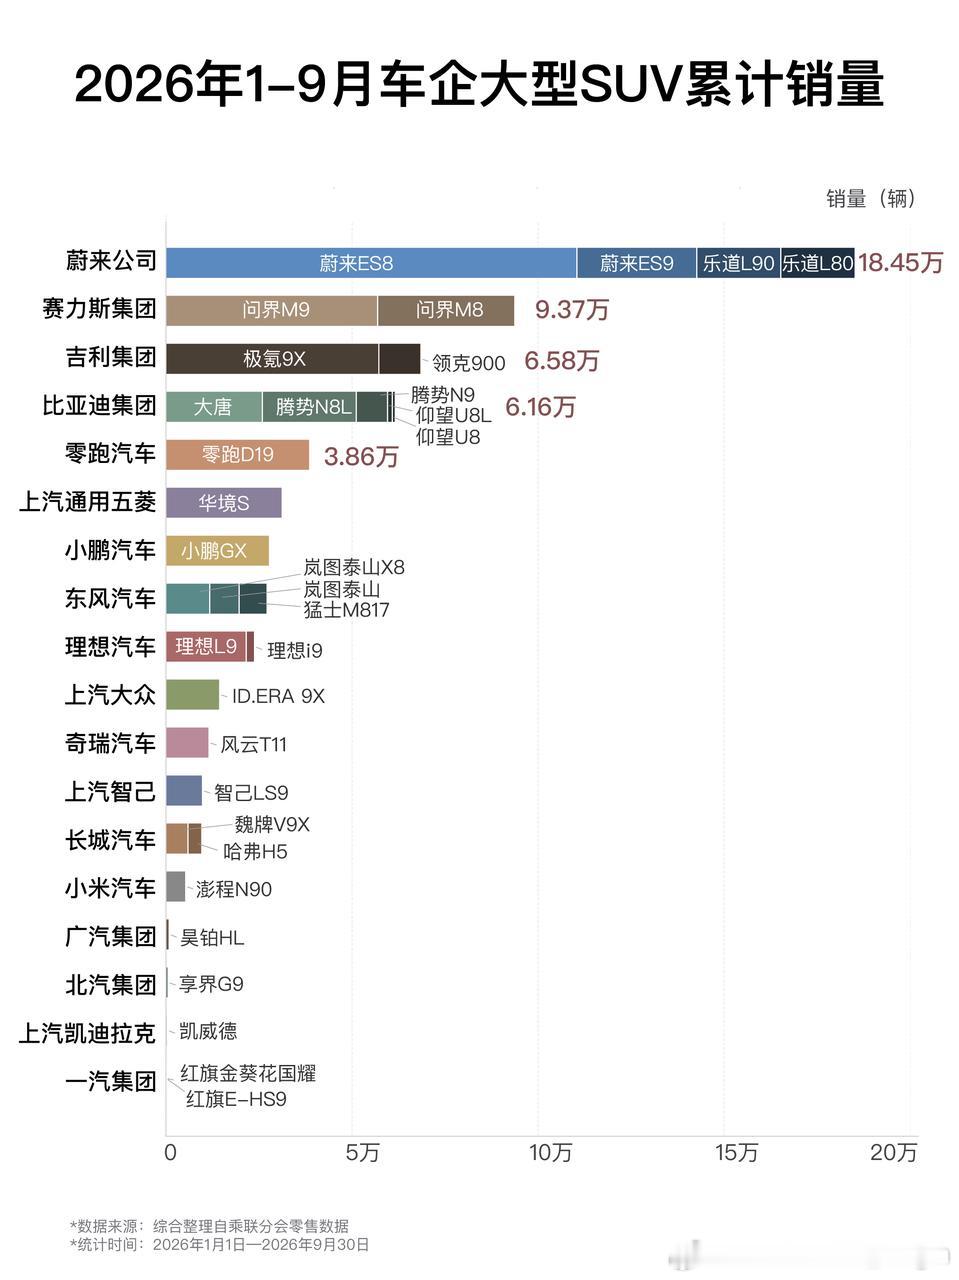
蔚来公司四款大型SUV前三季度累计交付18.88万台,在大型SUV市场市占率30.16%,纯电大型SUV市场的市占率更是高达70.98%。
在中国,每卖出十台大型SUV,就有三台来自蔚来或乐道;每卖出十台纯电大型SUV,有七台是蔚来的。
根据威尔森的监测数据,9月国内大型SUV月销量首次突破10万台,同比增长65.63%,同期乘用车零售大盘下滑了28%。一个逆势膨胀的细分市场,蔚来吃下了最大的那块。
有一个被多数人忽略的事实——大型SUV是当下车市毛利最高、含金量最足的细分品类之一。
一台大型SUV的营收和利润,抵得上好几台走量车型。在整体大盘萎缩、价格战打到边际效益归零的2026年,还能在这个品类里守住三成份额的车企,屈指可数。
海通国际此前的研报提供了一个参照:受ES8、ES9等高毛利车型占比提升带动,蔚来二季度汽车毛利率18.5%,综合毛利率18.4%,经调整净利润连续第三个季度为正。蔚来的盈利规模虽然还比较薄,但在全行业普遍“卖一台亏一台”的背景下,能同时做到销量累计增长、稳住毛利率,这本身就是一个需要体系能力支撑的结果。这不是一些品牌依靠单车型爆款就能达成的结果。
➡️蔚来品牌在高端市场的渗透已经形成
全新ES8前三季度累计销量突破11万台,位列大型SUV和40万级车型市场第一;ES9连续四个月摘得50万级纯电车型销量冠军。
更关键的是用户结构的变化:ES8的增换购用户中,有61%来自BBA;ES9有约48%的置换用户来自BBA、保时捷和路虎品牌。“BBA的下一台是蔚来”,这句话正在从口号变成实实在在的交付数据。
今年第三季度,蔚来公司在中国市场的累计销量全面超越奔驰、宝马、奥迪三大德系豪华厂商。在一个豪华品牌燃油车零售同比下降37%的月份里,这个信号的意义远超单月数字本身。
10月豪华品牌燃油车零售销量同比下降37%,主流合资品牌零售销量下降46%,均无差别地受到了冲击。量价齐跌不是某个品牌的困境,而是整个燃油车价值体系已经出现了松动。当30万以上价格段的消费者开始用钱包投票给纯电,高端市场的游戏规则就已经变了。
蔚来作为目前唯一一个只有纯电布局的中国本土制造商,蔚来、乐道和萤火虫三个品牌形成的矩阵覆盖了从15万到50万以上的价格区间。但同时,多品牌同时铺渠道、做营销,渠道效率和费用控制也是个长期考验。
蔚来的体系能力也还在爬坡,多品牌的红利释放需要时间。
➡️11月展望
乘联分会展望11月时用了四个字:温和回暖。在存量替换的深水区里,“温和”可能是未来很长一段时间的常态。
蔚来的产品矩阵和品牌定位决定了它不会走低价走量的路线——但它揭示了一个更大的背景:纯电的拐点虽然已经到来,但不等于所有纯电玩家都能自动分到红利。
拐点之后的竞争,比的是谁能在渗透率见顶之前把体系效率跑通、谁的品牌能够在高端市场确立自己的价值。
对蔚来而言,10月的数据证明了一件事:在纯电拐点加速到来的窗口期,大型SUV的三成份额、BBA用户的持续迁移、毛利率的稳定,这些拼图拼在一起,让蔚来成为了哪个“例外”。但例外之所以是例外,恰恰因为它难以被轻易复制,也难以被轻易维持。
新能源汽车大V聊车新能源汽车