为什么越南的改革总是“一脚油门踩到底”?作为后来者,越南其实可以少走弯路,但它选择的不是慢慢抄作业,而是跳着做压轴题!
土地制度,越南1993年《土地法》一次性赋予农民交换、转让、租赁、继承、抵押五项权利。越南虽然还在坚持土地国有,但土地使用权可自由流转,土地使用权实际上已高度商品化。
国企改革,越南从上世纪90年代就开始大规模股份化,2000年后加速推进,覆盖电信、银行、航空、港口等核心领域。越南外贸银行、VIMC、Viettel等一批“国家队”先后完成了股份制改造,推向资本市场。
外资准入,1987年《外国投资法》出台,1988年生效,直接允许外资设立100%的独资企业——这在当时的社会主义国家里,步子大得惊人。
2018年加入CPTPP、2020年EVFTA生效,越南更是把“高标准自贸协定”当成了国家名片,一口气签下十几个,关税减让、服务开放、劳工标准、知识产权,能答应的几乎都答应了。
这套组合拳的效果立竿见影。GDP增速常年稳在6%至8%,2022年冲上8.02%,2024年7.09%,2025年再度站上8%的台阶;人均GDP从革新开放之初的不足百美元,爬到如今接近5000美元。
2025年前10个月越南实际到位FDI达210.7亿美元,全年实际到位接近250亿美元。三星在越南生产的手机占其全球总产量50%以上,立讯精密、歌尔、富士康等苹果供应链企业均已大规模在越南布局产能,越南成了“中国+1”叙事里最靓的仔。
成绩单确实漂亮,但漂亮不等于结实。越南经济的高增长,长期建立在“制度配套追不上开放速度”的缝隙之上,一旦外部风浪打来,缝隙就会变成裂口。
第一个裂口是国企。2010年,越南造船工业集团债务危机爆发,负债规模约45亿美元,几乎相当于当时越南外汇储备的一大块,标普随即下调越南主权信用评级,政府不得不紧急兜底重组。
这家曾经被寄予厚望的“国家造船旗舰”,最后成了国企股份化“只改壳、不改骨”的经典反面教材:董事会形同虚设,投资决策靠拍脑袋,监管靠事后救火。类似的故事在越南国家航运公司、多家国有银行身上反复上演。
第二个裂口是基础设施。2023年5至6月,越南北部遭遇严重电荒,三星、富士康、佳能等工厂被迫“开三停四”,部分产线干脆停产,最后越南不得不从邻国购电应急。
外资可以因为劳动力便宜而来,也会因为电力不稳而离开。港口拥堵、物流成本高企、技工短缺,这些“看不见的墙”,恰恰是开放速度跑在基建和制度前面的代价。
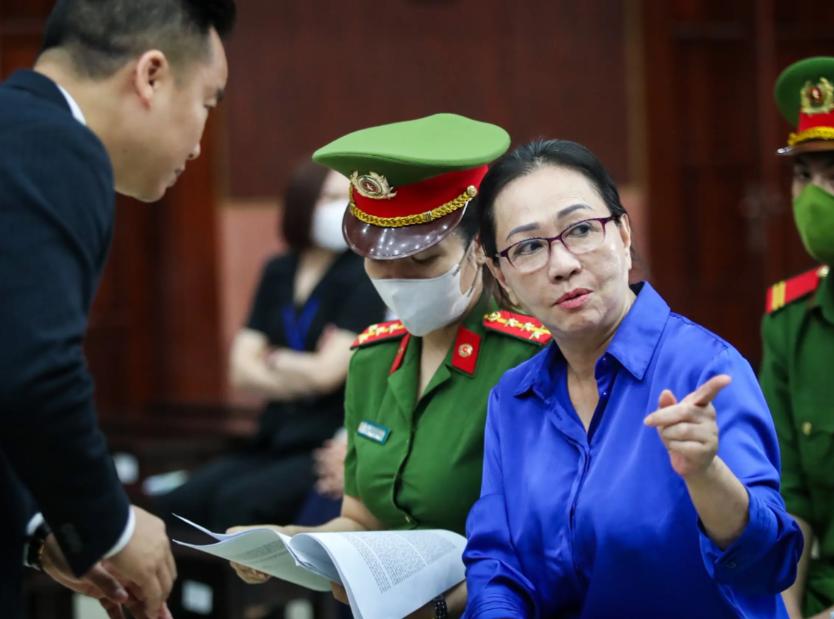
第三个裂口是金融与房地产。2022年,越南房地产企业债券集中到期,监管骤然收紧,楼市瞬间冰冻;2024年,万盛发集团张美兰案一审宣判,造成损失高达270亿美元,西贡商业银行被掏空,央行被迫注资救助。
一个国家的金融系统,能被一个商人捅出这么大的窟窿,说明监管的眼睛在高速扩张期是半闭着的。
更耐人寻味的是,案件宣判不久后,刑法修订取消贪污罪死刑,张美兰改判无期——司法尺度的松动,恰好发生在最需要“杀一儆百”的关键时刻。
中国的改革开放讲究“摸着石头过河”:先试点、再评估、后推广,政治体制对经济节奏始终保持强约束,哪一步走快了、走歪了,还有纠偏的余地。
越南则不同,它对“改到什么程度”“开放到什么边界”长期缺乏稳固共识,南北两派各有各的算盘。一旦某一派力量占上风,改革就容易从“渐进”切换成“竞速”——不是想清楚了再改,而是先改了再说。这种竞速的后果有三重。
一是制度配套永远慢半拍:法律条文先接轨,执法能力后补课,腐败和监管真空就在这个时间差里野蛮生长。
二是意识形态防线在“与国际接轨”的口号下不断后撤:CPTPP要求允许基层独立工会,越南答应了;西方在人权、死刑、互联网管理上持续施压,越南也一次次以“革新”回应。
三是每一次外部压力都能换来一次“妥协式改革”,改革议程的主动权,不知不觉从国内现实滑向了国际KPI。
说白了,中国的改革是“我开我的车,你修你的路”;越南的改革则越来越像“别人导航,我踩油门”。
当改革的评判标准从“老百姓满不满意”变成“国际组织打不打高分”,当每一次让步都被包装成“文明进步”,改革就会变成一场被动的表演!
更危险的是,这种“竞速”一旦启动,就很难回头。因为每一次妥协都会制造出新的既得利益者,每一次“接轨”都会打开新的缺口,而缺口一旦形成,就会有人拼命把它撑大。到最后,改革不再是解决问题的手段,而是成了问题本身。改得越快,漏洞越多;越怕落后,就越容易跑偏!