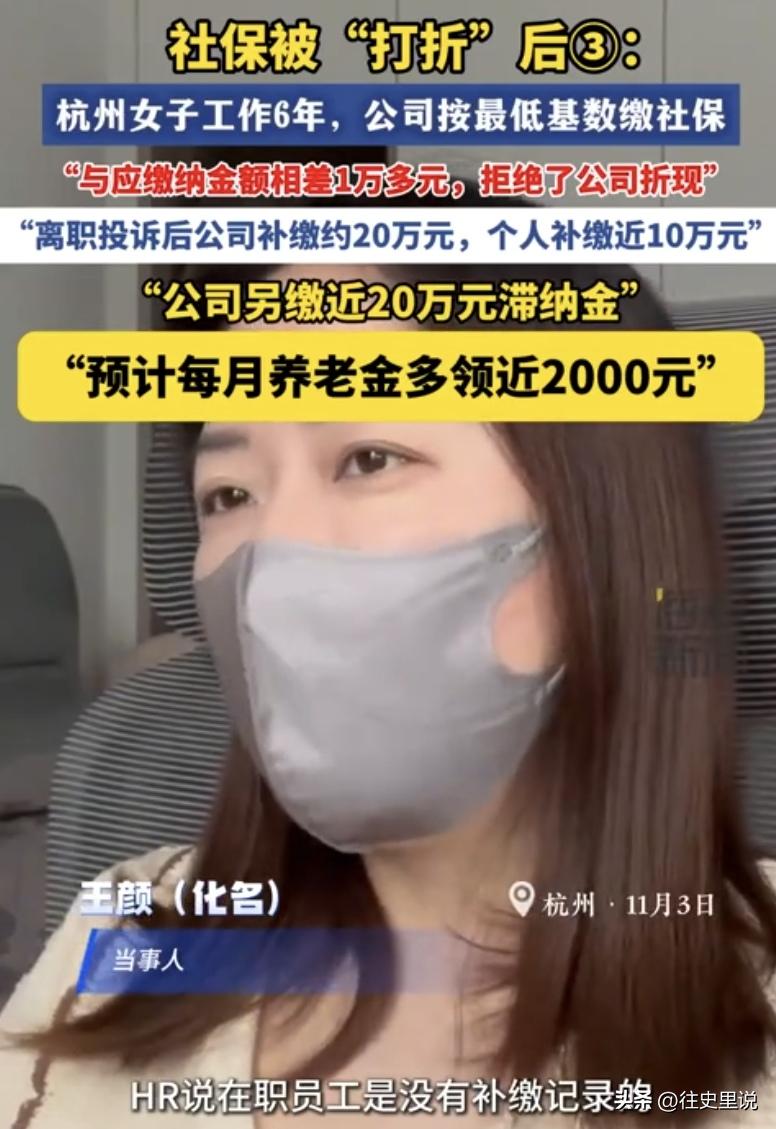
“偷鸡不成蚀把米!”浙江杭州,一女子在某公司干6年,月工资20000元,但公司一直按4000左右的最低基数,给她缴社保,跟应缴金额差了10000多。悲催的是,她被裁员前才知道。她立刻直接找公司理论,公司提出把差额折现给她,女子拒绝,直接投诉,公司硬着头皮补缴20万元,女子个人承担补缴近10万元。因长期欠缴社保,公司还要单独缴近20万元的滞纳金。女子这才满意,补缴后,她退休后每月养老金要多拿2000呢。
一场裁员,撕开藏了六年的社保漏洞。
杭州这名女士,在同一家企业稳定工作六年。
每个月薪资固定两万元,日常收入还算可观。
平日里她只留意工资条上扣除的社保费用。
没有主动去平台核对缴费申报的基数。
直到离职办理手续的节点。
她偶然查询社保记录,才发现长期低基数申报。
实际收入和申报标准之间,隔着很大的缺口。
多年的养老权益,悄悄打了折扣。
她整理好流水、合同等凭证,和企业沟通补缴事宜。
企业见状,提出私下折算现金了结。
不少劳动者遇到这种提议,容易心动妥协。
到手的现款看得见,不用额外出钱,省事省心。
她没有顺着这个方案走。
她分得清短期现金和长期养老保障的区别。
一次性的钱款消耗完,就不会再有后续收益。
足额补齐社保,影响的是往后几十年的养老金待遇。
她清楚养老保险个人账户的归属规则。
个人缴纳的部分,始终属于参保者本人。
账户内的余额可以计息,身故之后还能继承。
这份长久的保障,不是一笔现金能够替代的。
她带着完整材料,走正规渠道提交投诉。
相关部门核实事实之后,下达补缴通知。
她也按规定,补齐属于个人的缴费部分。
这件事也照见企业对待员工权益的两种思路。
有的企业只盯着眼前的用工成本。
抱着侥幸心理压低社保基数,想着省下开支。
低估了违规之后要承担的连锁代价。
员工的社保,不是一项可有可无的福利。
它是法定的保障,关联医疗、养老等切身需求。
企业省下的短期支出,最后会变成滞纳金和处罚。
还要留下违规记录,影响自身信用。
愿意主动守住员工权益的企业,眼光会放得更远。
按时足额参保,是守住用工的底线。
稳定的保障,也更容易留住踏实干活的员工。
劳资之间的信任,往往就建立在这些细节上面。
很多企业误以为,员工不会深究社保细则。
靠着信息差压缩用工成本,风险一直潜伏着。
一旦员工了解政策、主动维权,损失会成倍放大。
投机省下的钱,最后全部变成额外的支出。
职场里像她这样愿意静下心算账的人不算多。
多数人不熟悉社保规则,看不懂基数带来的差别。
习惯只看每月到手收入,忽略远期的养老收益。
等到临近退休,再想补救,往往为时已晚。
监管的标准也在慢慢统一收紧。
社保违规的处置不再有模糊的操作空间。
私下现金了结的协商,本身不受法规认可。
合规参保,才是企业最稳妥的选择。
她坚持补缴,不只是维护自己的权益。
也给这家企业,上了一堂关于用工底线的课。
权益这件事,员工要懂得主动守护。
企业更不能把法定保障当成可以压缩的成本。
如今补缴流程全部办结之后,她的社保记录已经更正。
缴费基数和真实收入匹配,养老待遇的缺口补上。
涉事企业缴清所有款项,后续用工也调整了申报方式。
越来越多同行员工,也开始主动查看自己的社保明细。
信源:红星新闻