日本排放核水后,奇怪的事发生了:刚开始各国对海鲜避之不及,如今3年过去,核污染水已持续排入海洋,为何日本海鲜却不愁出口,大家也还在吃海鲜,难道日本另辟蹊径了?
账本确实热了,而且热得发烫。2025年日本水产品出口额冲到4231亿日元,创下历史新高。2026年上半年又拿下2383亿日元,同比增长19.5%。数字摆在这里,乍一看像是日本渔业扛过了风暴,甚至活得比从前更滋润。
可数据热,不等于争议凉。出口曲线往上走,核污染水排海一天没停过。超过20轮排放已经完成,本财年计划排量约6.24万吨。这两件事必须拆开看:市场可以换地方,风险不会自己蒸发。
中国市场确实关上了大半扇门。2023年8月排海当天,中国全面暂停日本水产品进口。原本吃下日本水产近四成的最大买家,说没就没了。北海道的冷库一度堆到让人喘不过气。
日本没坐着等。第一招是换买家,美国从后排直接被拉到C位。2026年上半年对美水产品出口1626亿日元,美国稳坐头把交椅。香港、越南、韩国、泰国也各自接走了一部分订单。
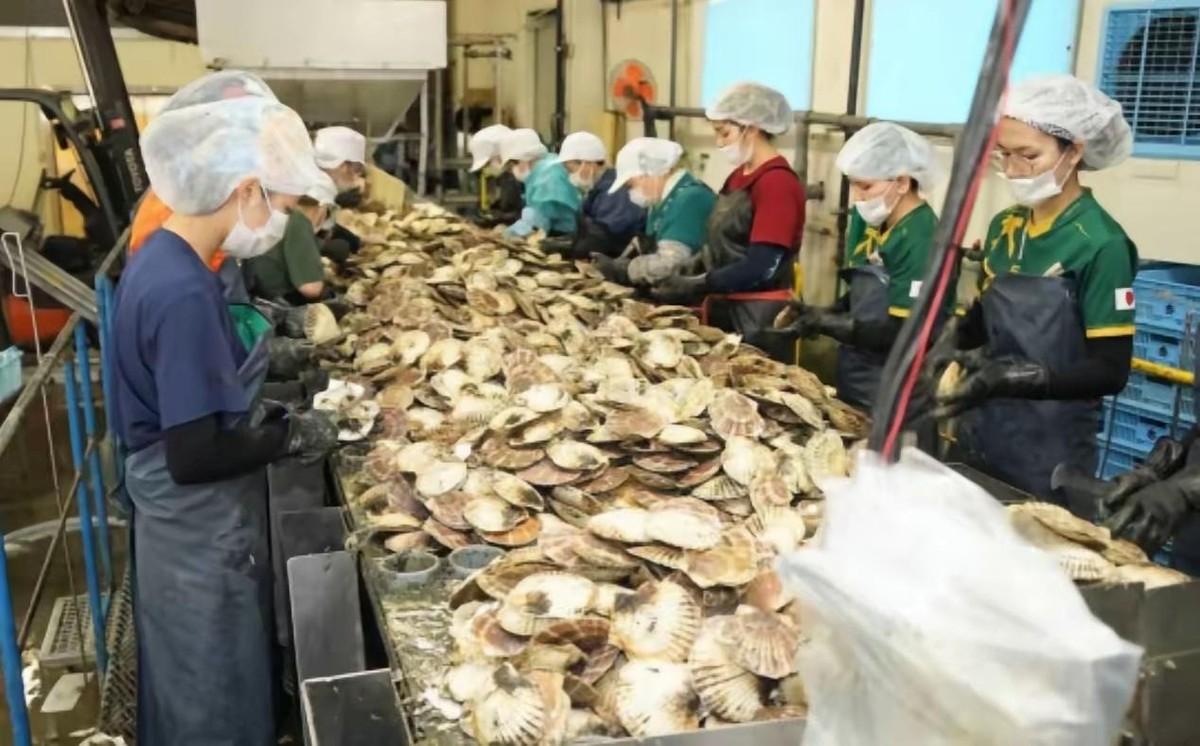
第二招更关键,也更隐蔽:换身份。北海道带壳扇贝不再运往山东、辽宁去壳分装,而是改道越南胡志明市周边和泰国曼谷附近的加工厂。去壳、清洗、分装之后,原产地标签就换了面孔。
按国际贸易的原产地规则,形态发生实质性改变,就能认定为加工所在国原产。带壳变去壳,刚好踩在这条线上。同一批扇贝,出港时是日本货,进欧美超市时写着“越南产”或“泰国产”。
越南本土根本产不出那个量。2025年越南扇贝出口额冲到6600万美元,同比涨近一半。日本对越南的扇贝出口量一年激增400%,越南顺势成了最大的扇贝中转站。泰国、印尼、孟加拉也在接类似的活。
转口贸易的盘子越滚越大。2025年,通过第三国转口出去的日本海鲜,已经占到日本水产品出口总量的23%。将近四分之一的海鲜换了包装、换了标签,重新游进了全球市场。
美国消费者买得欢,不是因为忘了福岛。日元兑美元长期在低位晃悠,日本海鲜在欧美采购商眼里就是贴着折扣标签的便宜货。美国本土扇贝捕捞配额又在收紧,本地货反而更贵。Costco冷柜里的“越南贝柱”,背后是餐饮老板精打细算的成本账。
日本政府的钱也没少花。上千亿日元的补贴砸在出口渠道、冷链设施和海外推广上,东京电力公司还在持续掏赔偿金稳产业阵脚。出口端的热闹,有一部分是财政托起来的,不是纯靠市场竞争力。
另一边,日本国内的餐桌却在冷下去。人均鱼贝类消费量从2001年的40.2公斤,掉到2024年的21.3公斤,几乎腰斩。年轻人更习惯牛排和炸鸡,鱼摊一天比一天冷清。内需撑不住,企业只能拼命往海外卖。
中国那扇门也不是没开过缝。2025年6月,中国宣布恢复除福岛等10个都县以外的日本水产品进口。11月北海道扇贝刚发往大连,紧接着日本首相在涉台问题上的言论就把刚打开的缝又顶了回去。门重新合上,几乎没有犹豫。
链条拉长之后,盲区也跟着变多。美国海关曾在标称“越南产”的冻扇贝中检出放射性超标并整批退回,台湾地区也拦截过经越南中转、溯源到日本熊本的秋刀鱼。个案不是普遍结论,但它提醒所有人:标签换了,来源未必真的换了。
IAEA的报告说日本监测数据“准确可比”,排放水稀释后的氚浓度远低于运行限值。科学层面的争议可以继续吵,但公众信任从来不是一份报告能一键修复的。排海计划至少还要持续三十年,放射性核素在海洋生态里的长期累积,没有人能拍胸脯打包票。
所以,日本海鲜不愁出口,不是什么“另辟蹊径”的奇迹。它是一场用市场转移、标签变更和财政补贴拼出来的供应链大搬家。货卖出去了,风险没有跟着货一起消失,只是藏进了更长的链条、更模糊的原产地和更贵的追溯成本里。
下一次在超市拿起一盒写着“越南产”的冷冻扇贝,多看一眼,不丢人。标签可以换,海洋不会换。