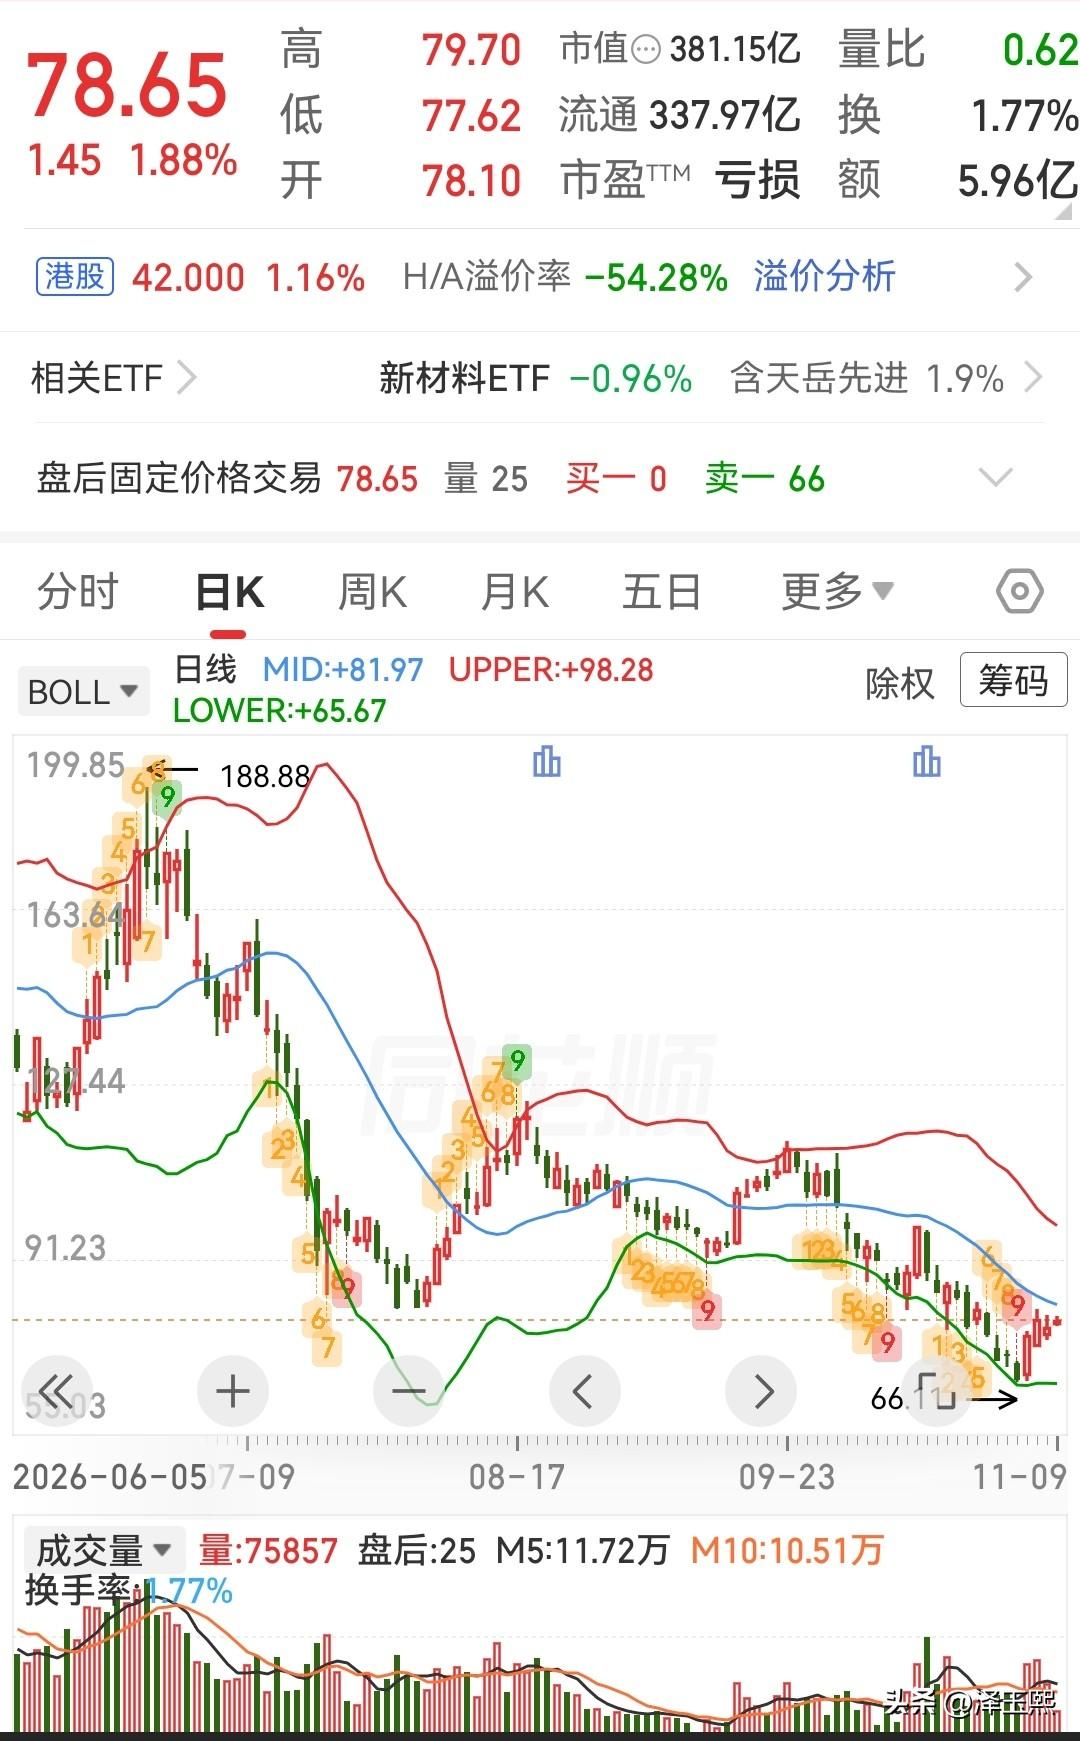
这三只低位潜力股可以参考
1、天岳先进—— 碳化硅衬底全球龙头。
公司业务:天岳先进是国内碳化硅(SiC)衬底龙头,主营高品质碳化硅衬底的研发与产业化。2026Q3营收6.46亿元(同比+102.89%),归母净利润8583万元,同比扭亏为盈,单季毛利率27.46%。8英寸碳化硅衬底收入占比已超50%,8英寸导电型衬底全球市场份额达51.3%。上海临港、济南两大基地合计产能超70万片,处于满产运行状态。
核心逻辑:新能源汽车800V高压平台渗透率提升 + AI服务器高压电源新增需求 + 光储/大功率超充多元场景共振。Yole预计2025-2031年全球SiC功率器件市场CAGR约20%,xEV是核心引擎(2025年21亿美元→2031年67.67亿美元)。
2、鼎龙股份—— CMP抛光垫国产唯一 + 光刻胶加速放量。
公司业务:鼎龙股份是国内平台型半导体材料龙头,核心业务包括CMP抛光垫、CMP抛光液/清洗液、高端晶圆光刻胶、半导体显示材料及新能源材料。2026H1营收19.25亿元(+11.15%),归母净利润5.29亿元(+70.21%)。
CMP抛光垫:H1收入7.45亿元(+56.83%),6月单月出货首破5万片,国产龙头地位稳固;已与多家外资晶圆厂达成初步合作意向。
CMP抛光液/清洗液:H1收入1.93亿元(+63%),6月单月销售额破4000万元创历史新高。
高端晶圆光刻胶:8款ArF/KrF产品获主流晶圆厂批量订单,H1合计约1000加仑采购订单;累计布局40余款,近30款在客户端验证。
新能源材料:并购皓飞新材切入锂电辅材,H1营收2.45亿元(+60%)。
核心逻辑:CMP工艺步骤随先进制程成倍增加,抛光垫/液属高频耗材,客户黏性强。光刻胶国产替代提速,潜江二期年产300吨KrF/ArF全流程产线3月投产,系国内首条覆盖"有机合成—高分子合成—精制纯化—光刻胶混配"全链条产线。
3、中晶科技—— 8英寸功率硅片涨价 + 车规认证突破。
公司业务:中晶科技主营半导体单晶硅材料及制品,产品包括硅棒、研磨片、化腐片、抛光片和功率芯片器件。在国内分立器件用硅单晶材料的硅研磨片细分领域占据领先地位。
核心增量:子公司中晶新材料8英寸抛光片已进入批量交付阶段,在手订单充足;6-8寸抛光片一期2条线满产,第3条线2026Q1搬入爬坡,第4条线年底搬入
涨价催化:2026年7月起8英寸功率硅片开启涨价,部分渠道涨幅约30%。
车规突破:通过英飞凌车规认证,供货比亚迪、宁德时代;国内客户包括华润微、扬杰、长电;海外有三星、安森美。
产能:宁夏8英寸硅片稼动率96%,月产能25万片,订单排至2026年底。
业绩:2026Q3营收4.39亿元(+36.84%),净利润7428万元(+118.06%);扣非净利润同比+131.01%。8英寸高阻硅片良率92%+,是国内稀缺的车规级硅片产能。
以上仅代表个人观点,不构成投资建议。