亏死!
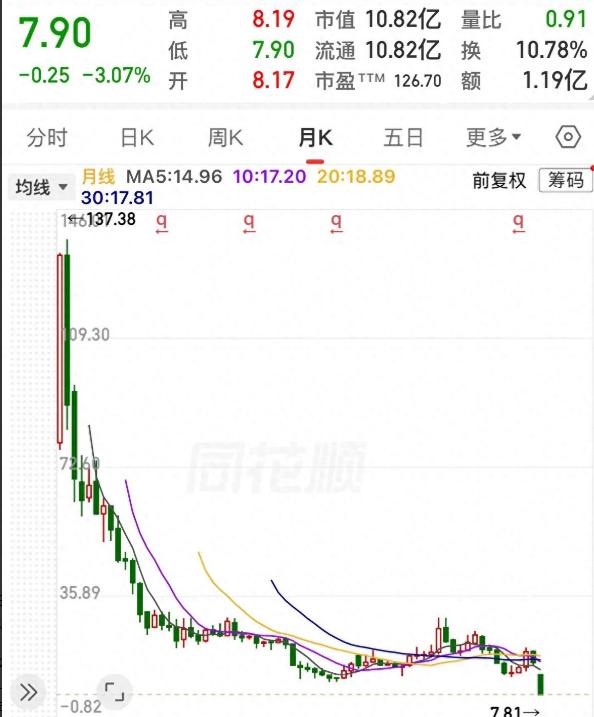
从137跌到7.9,95%的跌幅已经把价格几乎抹平,可它今天还在往下走——一只已经跌到个位数的股票,为什么到了这个位置还止不住?这到底是基本面早就塌了、资金一路撤,还是跌到最后连承接的人都没了?跌成这样,“底”到底还在不在?
七天跌掉一半还在创新低,这家公司的退市风险就写在立案公告的第二段里!
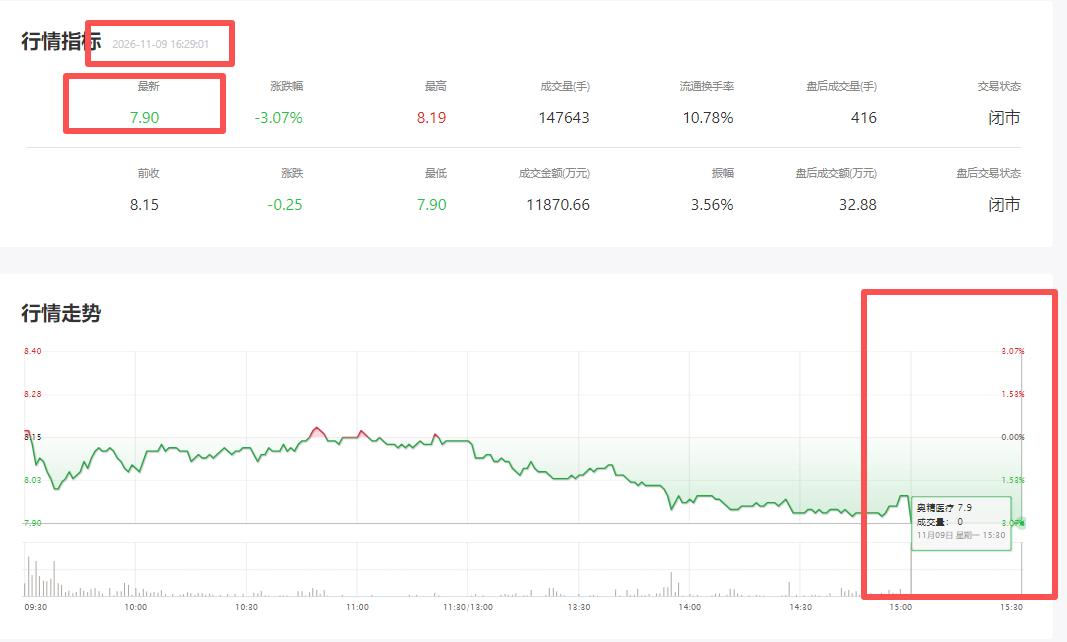
11月9日下午三点收盘,奥精医疗的报价停在7.90元,全天又往下走了3.07%,最低价就是收盘价,一笔像样的抵抗都没打出来。往前数六个交易日,它的股价还在17块钱上方,一周时间不到,直接被砍去一半多。
2021年6月上市那会儿,它冲到过137块多,五年多下来,95%的市值已经没了。拿着这只票的人现在最揪心的,早就不是账户里还剩多少,而是11月1日那份立案公告里的一句话:如果财务造假查实、情节严重,股票存在被实施重大违法强制退市的可能。
对这件事,聊几点。
退市风险这四个字,不是吓唬人的套话。11月1日公司收到证监会的立案告知书,涉嫌的是定期报告等财务数据虚假记载,公告里“重大违法强制退市”这几个字写得明明白白,公司自己也没有回避。
科创板这几年对重大违法退市的执行力度摆在那里,立案调查一旦走到行政处罚认定那一步,二级市场能反应的时间窗口极其有限。在这个前提没有解除之前,任何价格层面的“便宜”都建立在流沙上面,看着踏实,踩下去才知道底下是空的。
抄底的人一批接一批被埋,背后有一个很朴素的道理在起作用。从21块多跌到7块9,两个月跌掉六成多,中途任何一个位置进场的人,只要没割肉走人,现在都是亏的。
问题不在于跌了多少,而在于往下砸的力量有没有停下来。立案调查的结论没出来,三季报也迟迟见不到影子,公司经营层面的信息处于半真空状态。买股票买的是往后能看清楚的东西,当最基础的财务数据本身都被打上问号,价格越低反而越让人不敢伸手。这个心理不是胆小,是吃过亏之后长出来的记性。
再看一眼2025年的业绩,扭亏的成色经不起细琢磨。全年归母净利润1383.92万元,账面上确实是扭亏为盈,可扣掉非经常性损益之后,主业实际亏了95.86万元。
换句话说,报表上的利润是靠投资收益和政府补助这些“外快”填出来的,核心业务还没有真正回到自己养活自己的轨道上。一家扣非仍在亏损的医疗器械公司,叠加财务数据被立案调查,股价从三位数掉到个位数,市场给出的定价不是瞎来的,是一点一点算过账的。
骨科人工骨集采的逻辑本身没有错,以价换量在2025年确实把核心产品“骼金”的收入拉到了1.71亿元,增幅18%出头。集采放量说明产品有临床需求,这条线没有断。
麻烦在于,集采带来的增量故事需要一张干净的财务报表去承接,一旦财务数据的可信度被监管立案打上问号,再顺的产业逻辑也很难在股价上兑现。集采是慢功夫,立案调查是急茬儿,急茬儿没有落地之前,慢功夫撑不住估值。好故事和好报表之间,隔着一道监管的关口,这道关口不过,故事讲得再圆也落不了地。
股东结构的变化也在悄悄传递信号。截至6月30日,奥精医疗股东户数9455户,比一季度末少了11.43%,户均持股市值从26万多降到了20.45万元。
一部分人在漫长的下跌里选择了离场,留下来的持股者手里的筹码在变多,但人均市值反而在缩水。筹码向少数人集中,听起来像是“聪明钱在收集”,可当退市风险悬在头顶,集中更可能反映的是流动性在收缩,是能走的人走了,走不掉的人被动扛着。把筹码集中当成见底信号,在退市风险股身上,往往是一厢情愿。
还有一件事容易被忽略:三季报延期本身就带着信息。公司原定10月31日披露三季报,结果公告说“数据核算工作量较大”“自查核实尚未完成”,甚至直接提到“或将涉及前期会计差错更正”,披露时间推迟到了12月31日之前。
一家正常经营的公司,季报不会因为“核算工作量大”就跨年延期。自查核实、差错更正这些措辞,和立案调查放在一起看,指向的是同一件事:账本本身正在被重新审视。在这个审视有结论之前,股价的底不取决于跌了多少,取决于那张报表还能不能让人信。
一只股票从137块跌到7块9,跌幅数字本身会制造一种“已经跌无可跌”的错觉。退市风险股最危险的地方恰恰在这里:95%的跌幅描述的是过去,而退市一旦落地,剩下的那5%依然可以继续归零。
奥精医疗这个案例摆在这里,不是让谁去猜它会不会退市,而是提醒每一个还在看盘的人,当一家公司的财务数据被监管正式立案,价格便宜就不再是买入的理由,反而可能是风险贴出来的标签。账户是自己的,钱也是自己的,看不懂的账本,离远一点不丢人。