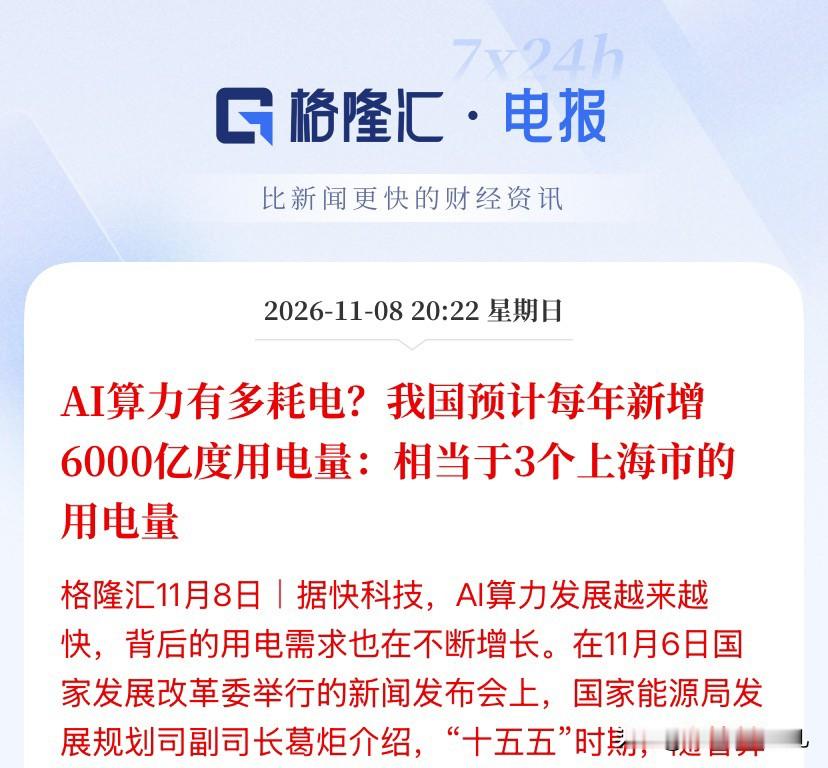
电力基建这条线,周一开盘大概率要被资金集中抢筹。道理一句话:AI算力拼到最后,拼的不只是显卡够不够,而是电从哪来、送不送得到、绿电供不供得上。
算力到底有多耗电?这份官方数据说得很直白。11月6日国家发改委新闻发布会上,国家能源局发展规划司副司长葛炬介绍,"十五五"时期,在算力等新兴产业带动下,我国用电需求仍将刚性增长,预计年均用电增量将达到6000亿度左右,相当于每年新增3个上海市的用电量。大模型训练、推理加上数据中心满负荷运行,全是实打实的耗电;算力规模越铺越大,电力已是绕不开的底座,而不是配套配角。
保供这根弦也在收紧。发布会披露,我国已建立电力供应充裕度预警机制,提出2030年电力供应充裕度大于1.1,也就是用电负荷冲到最高峰时,仍要留10%的保供余量。需求刚性往上走,保供又压着硬指标,电源、电网、绿电几个环节的中长期逻辑,已经被政策钉住了。
海外撞的是同一堵墙,已经从市场层面闹到州级审批和街头抗议。先看美国。纽约州此前暂停审批部分新建大型数据中心一年,先评估项目对电力、水资源和社区的影响;财新梳理,约九成受阻项目卡在选址与许可阶段,电力供给仍是主瓶颈。电网接入更慢:IEA数据,数据中心建设约3到6年,新电网落地要5到15年,接入现有电网普遍排队1到3年,热点地区最长7年;多州已要求开发商自备储能,成本不得转嫁居民。缺口也在上修:大摩把2026到2028年美国数据中心净电力缺口上调至38GW,此前口径33GW;高盛测算用电从2025年31GW升到2026年41GW、2027年66GW,2030年用电增量占全部新增电力需求近一半。
再看欧洲。周六来自15国的100多个民间组织联合行动,要求监管明确前暂停新的大型数据中心,都柏林约2000人游行,赫尔辛基约1300人集会。民众反感的不是AI本身,而是耗电推高电价和生活成本:北欧联合银行测算,按当前节奏到2030年芬兰批发电价涨约31%,电采暖家庭每年多付近400欧元。电不够用,部分巨头已叫停或退出当地项目。不管美国审批收紧还是欧洲抗议,根子都是电力跟不上算力扩张,成本落到居民账单;这也印证国内先把电源、电网、绿电配套铺好,算力才落得了地。
顺着产业链往下拆,受益方向分三层,别混在一起炒。
第一层是电源端的保供运营商。算力负荷24小时压上去,得有稳定出力托底。水电龙头长江电力(600900),综合电力运营国电电力(600795);火电作为调峰保供主力,华能国际(600011)、华电国际(600027)在容量电价和利用小时修复逻辑下受益;核电出力稳定、低碳,中国核电(601985)、中国广核(003816)是长周期基荷电源代表。
第二层是绿电运营。数据中心要降碳、过能耗关,风光绿电直供和算电协同是明确方向。三峡能源(600905)、龙源电力(001289)这类大型风光运营商,手里握的是装机规模和消纳资源,后续更容易拿到绿电直连、源网荷储一体化项目。
第三层是电网和输配电设备。新增的电要送得出、接得进数据中心,特高压、智能电网、一次二次设备、海缆都得跟着扩容。电网自动化龙头国电南瑞(600406),特高压与智能电网方向许继电气(000400)、平高电气(600312),输变电设备中国西电(601179)、思源电气(002028),海缆东方电缆(603606),对应的都是电网投资加码下的订单弹性。
但热闹归热闹,瓶颈得看清楚。这条线真正的硬约束,不只是"有电",而是电源装机能不能落地、电价和利用小时稳不稳、绿电消纳跟不跟得上、电网订单何时变成财报收入。只贴"AI耗电""绿色电力"标签,既没装机数据,也没订单和消纳支撑,就是跟着情绪走的概念盘。
回到手里的标的:你关注的电力股,到底是真有装机、真有保供出力、真有绿电消纳和电网订单托底,还是只蹭了算力耗电的风口?上游电源建设与一次设备、中游电网输电调度、下游运营商与数据中心配套,谁真赚到电费和设备款,财报上都查得到。答案不同,吃的是电力底座这轮红利,还是高位接的概念,差别就在这里。
(数据来源:国家发改委新闻发布会、央视新闻、中新网、人民日报、财新、IEA、新华社、财联社及摩根士丹利、高盛、北欧联合银行公开研报与报道;本文仅为产业逻辑梳理,不构成任何投资建议,股市有风险,入市需谨慎。)
电力基建 AI算力 绿电 特高压 算电协同 A股