减亏74%是好事?大唐药业这笔账是经不起细看的,你看三季报从去年亏4107万到今年只亏1041万,乍一看像是要翻身了。但把营收8308万,同比又掉了18.8%。一家公司收入在持续的萎缩中,亏损收窄了,这到底是经营变好了呢,还是该花的钱去年已经花完了啊?
其实关键就在折旧这笔账上,大唐药业25年年报预,和林厂区全部投入使用,折旧费用同比增加。双厂运营,管理费用也上来了。再加上文号转移首次生产周期10-14个月,不能放量,成本全压在25年。也就是说,去年那负8000多万的坑,有很大一块是厂子建好了、折旧开始提了、但产能还没跑起来造成的。
折旧的是固定成本,厂房还是放在那儿的,提十年二十年,它不会因为今年多卖几盒暖宫七味散就消失,但也正因为25年已经把最重的那一段基数打完了,26年的减亏里天然带着一层不再重复发生的水分。大唐药业减亏是真的,但它是会计节奏的产物,不是证明经营能力了。
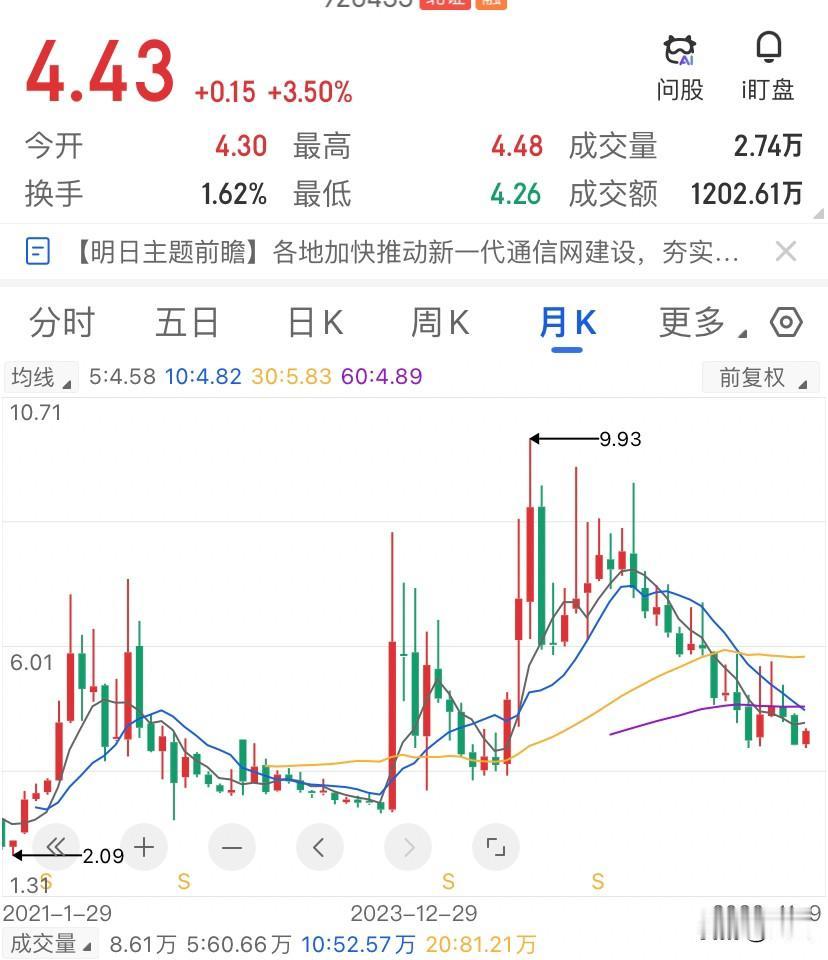
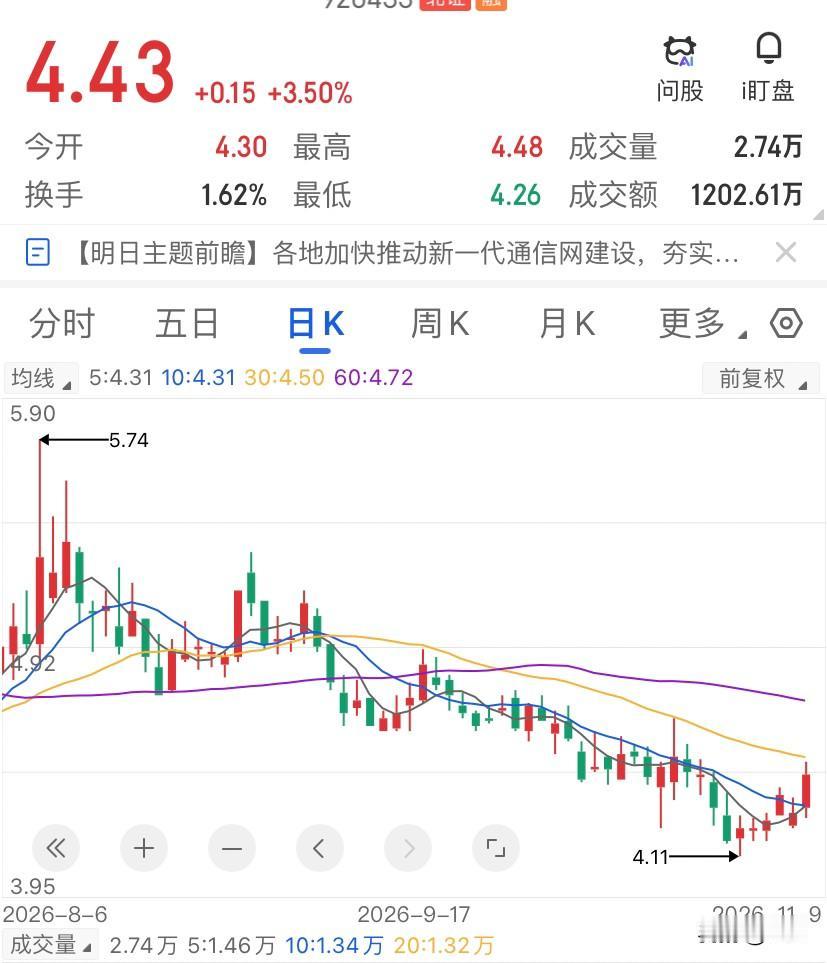
今天的盘面,收4.43块,涨了3.5%,成交额只有1203万,换手率1.62%。前几天更惨,有一天成交额才500多万,换手0.67%。超过10个亿的总市值,每天就这点钱在进出啊,这说明了没有增量资金愿意在大唐药业这边定价了。
股吧里很多喊着减亏是利好的人,我猜他们大概率也不会在4.4块上方加仓的。一个缺乏承接的盘子,任何一次板块跟涨带来的冲高,都只是给套牢盘提供一个换手的窗口而已,而不是趋势的起点。
所以大唐药业,中期方向偏下,4.4-4.5块这个区域很难形成有效的突破。短期如果中药板块再有异动,它可能也会跟着脉冲一下,但缺乏成交额支撑的反弹是走不远的。未来一到三个月,更大概率的路径是在4-4.5块之间反复消耗之后,向下测试3.8-4块的前期低点区域。
如果后面出来的全年数据里,营收继续的在萎缩、扣非亏损没有实质性收窄的话,4块钱这个整数关口也未必守得住。减亏的利好讲完了,接下来市场要看的,是收入什么时候开始止跌的。