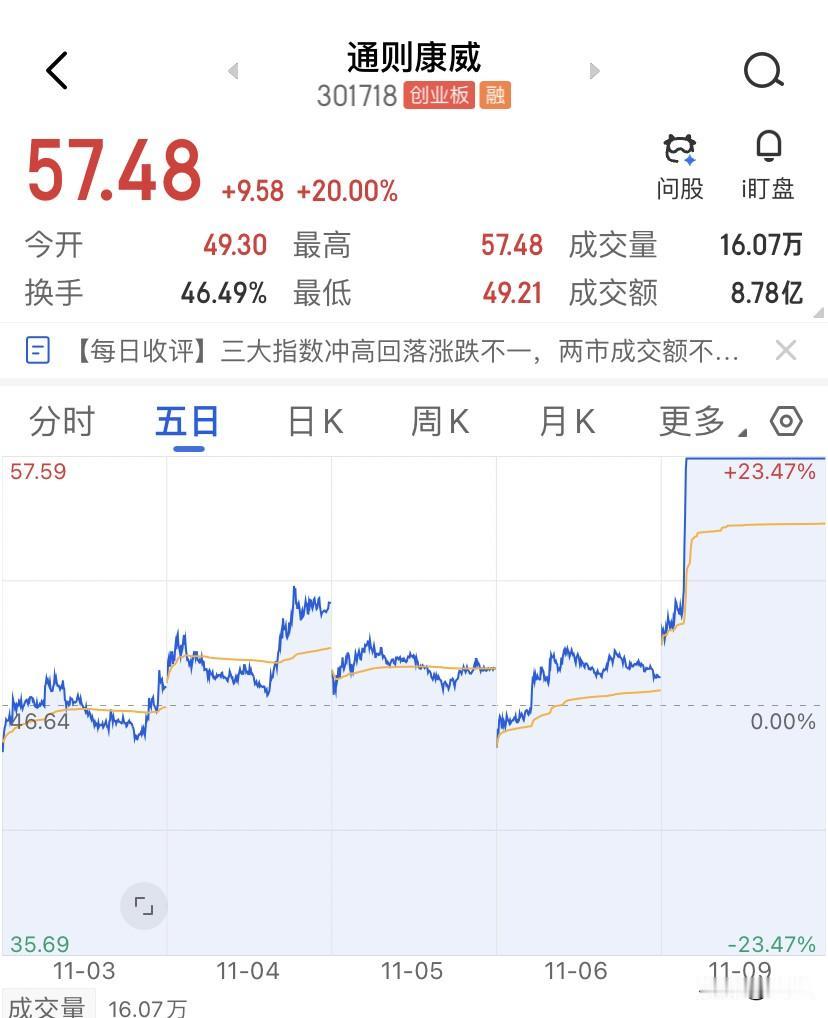
通则康威的三季报越好,2027年的解禁就越近,它的上市公告书里,有一条大多数涨停复盘都不会提的条款哦:如果上市当年扣非净利润较上市前一年下滑50%以上,实控人及一致行动人所持股份的锁定期延长24个月。
也就是说,通则康威的这份业绩承诺,保护的从来不是利润本身,而是解禁的时间。公司做得越烂,原始股东的股票就被锁得越久,流通盘上的抛压反而会越远了。
通则康威的三季报扣非净利润1.16亿,25年全年扣非是8761万,即使它四季度一分钱不赚,全年也已经远超下滑50%的触发线了。那条延长锁定的保险丝,已经熔断了。
但这里有个大多数涨停复盘不会往下想的链条,闸门解除之后,第一个真实供给点落在哪?不是29年那批69%的总股本,27年10月22日,870万股原股东限售股准时进入流通,占当前流通盘超过25%。今天追涨停的人,买入的是一个在24个月后确定恶化的资产啊。
三季报的高增长不是利好,反而是把那个日期钉死了。
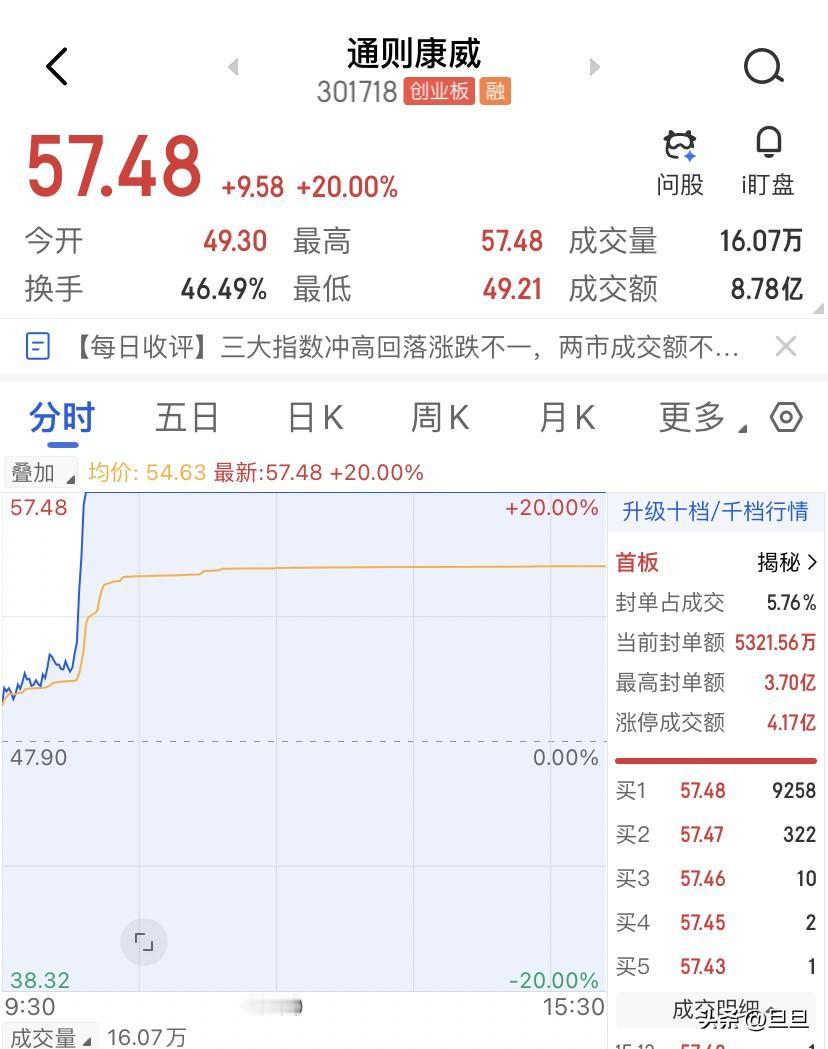
今天这根涨停本身,换手率46.49%,成交8.78歌亿,日内4次打开涨停,封单只剩5300多万。龙虎榜买一是一线游资席位的净买1.18亿,三家机构专用席位在卖出侧合计出了8400多万。游资净流出1.25亿,散户净流出1.11亿,接走筹码的是游资而不是机构。融券余量从上市第一天到现在,每一天都是0。
今天的的强势里,没有空头的制衡,也没有机构的锁仓,只有情绪资金在一个19个亿的流通盘里互相的换手。
所以短期的通则康威,我不看空,46%的换手意味着筹码已经完成了一轮大规模的交换,游资刚建完仓,直接砸下去对谁都没好处啊。更大的概率是通则康威会在高位宽幅震荡,区间大概率在50-62块之间反复拉扯,甚至不排除借着停发新股的这故事再摸一次前高。
但50块以下如果出现放量的跌破了,就说明今天的那批游资资金已经开始在撤,那时候的支撑就不存在了。