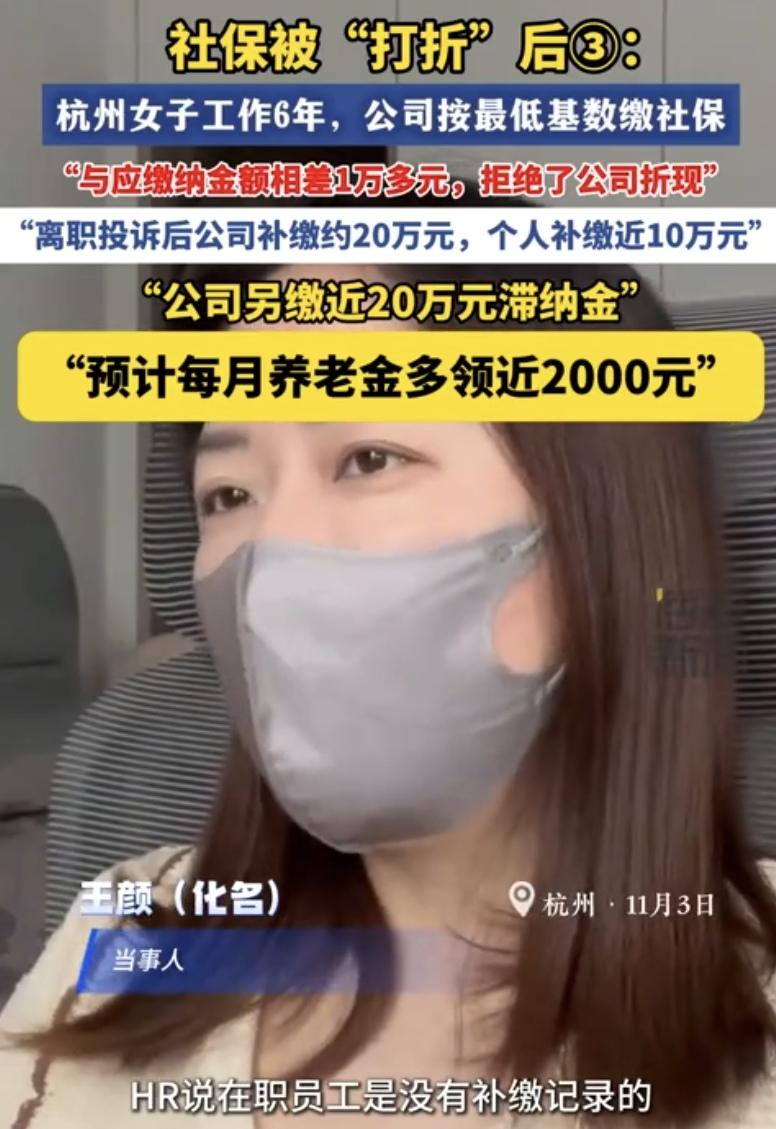
“偷鸡不成蚀把米!” 浙江杭州,一名女子在公司工作六年,每月实际收入 20000 元,可公司长期以四千余元的最低基数申报社保,两者之间差额巨大。
她一直被蒙在鼓里,直到公司通知裁员、核对相关待遇的时候,才偶然发现这个暗藏多年的漏洞。
公司见事情败露,没有主动走正规补缴流程,反而提出一个私下和解方案,打算把社保差额折算成现金直接转给她,希望用这种方式了结纠纷。
不少职场人遇到这种情况,很容易被眼前的现金打动,但这名女子心里很清楚,现金补偿没法录入养老账户,未来养老金的缺口依旧存在。
当场拒绝了这个提议,整理劳动合同、银行工资流水等证据,向社保主管部门提交投诉。
核查结果出来之后,监管部门责令双方按实际工资标准补齐六年的社保欠费。
其中单位需要补缴近20万元,按照社保规则,属于个人承担的部分,也需要女子拿出近10万元一并补缴。
而最让企业得不偿失的是,长期欠缴产生的滞纳金,金额同样接近20万,这笔额外成本全部由公司承担。
原本企业想靠着压低缴费基数省下开支,最后算总账,付出的代价远超当初省下的钱。
很多人只看到补缴时个人要拿出一大笔钱,却忽略了长远收益。
按照核算,足额补缴完成后,等到女子达到退休年龄,每个月到手的养老金可以多出大约两千元。
养老金遵循多缴多得的规则,缴费基数高低,直接决定个人账户积累和基础养老金水平,短期看不见的差距,会在退休之后逐年显现。
这件案子也戳破了职场里很常见的一个误区。
很多企业会和员工口头商量,用社保折现、签自愿放弃社保协议的方式操作,但这类约定在法律上全部无效。
足额参保是企业的强制法定义务,不受双方私下协商约束。
如今不少企业还在用拆分工资、只按基本工资申报基数的方式规避缴费,这类操作都属于不合规行为,随时面临被稽核、被投诉的风险。
这个案例传开之后,也给劳资双方都敲了警钟。
对劳动者来说,入职之后可以定期查询自己的社保缴费记录,及时核对缴费基数。
对于用工单位,靠压低社保基数压缩成本属于风险极高的操作,一旦被查实,本金加上滞纳金叠加,反而造成更大的损失。
信息来源:澎湃新闻、工人日报、南方日报相关报道