英伟达两天跌4万亿,这边六天进了330亿:钱在换方向
11月5日美股AI资产崩了,11月6日亚太跟着崩。
韩国KOSPI盘中跌超8%触发熔断,收跌6.02%;日经225跌5.96%;三星跌6.4%,SK海力士跌10.4%。费城半导体指数前一天已暴跌12.25%,VIX从16.61飙到28.18,单日涨69.66%。
但A股这边出现了一个反向数据。
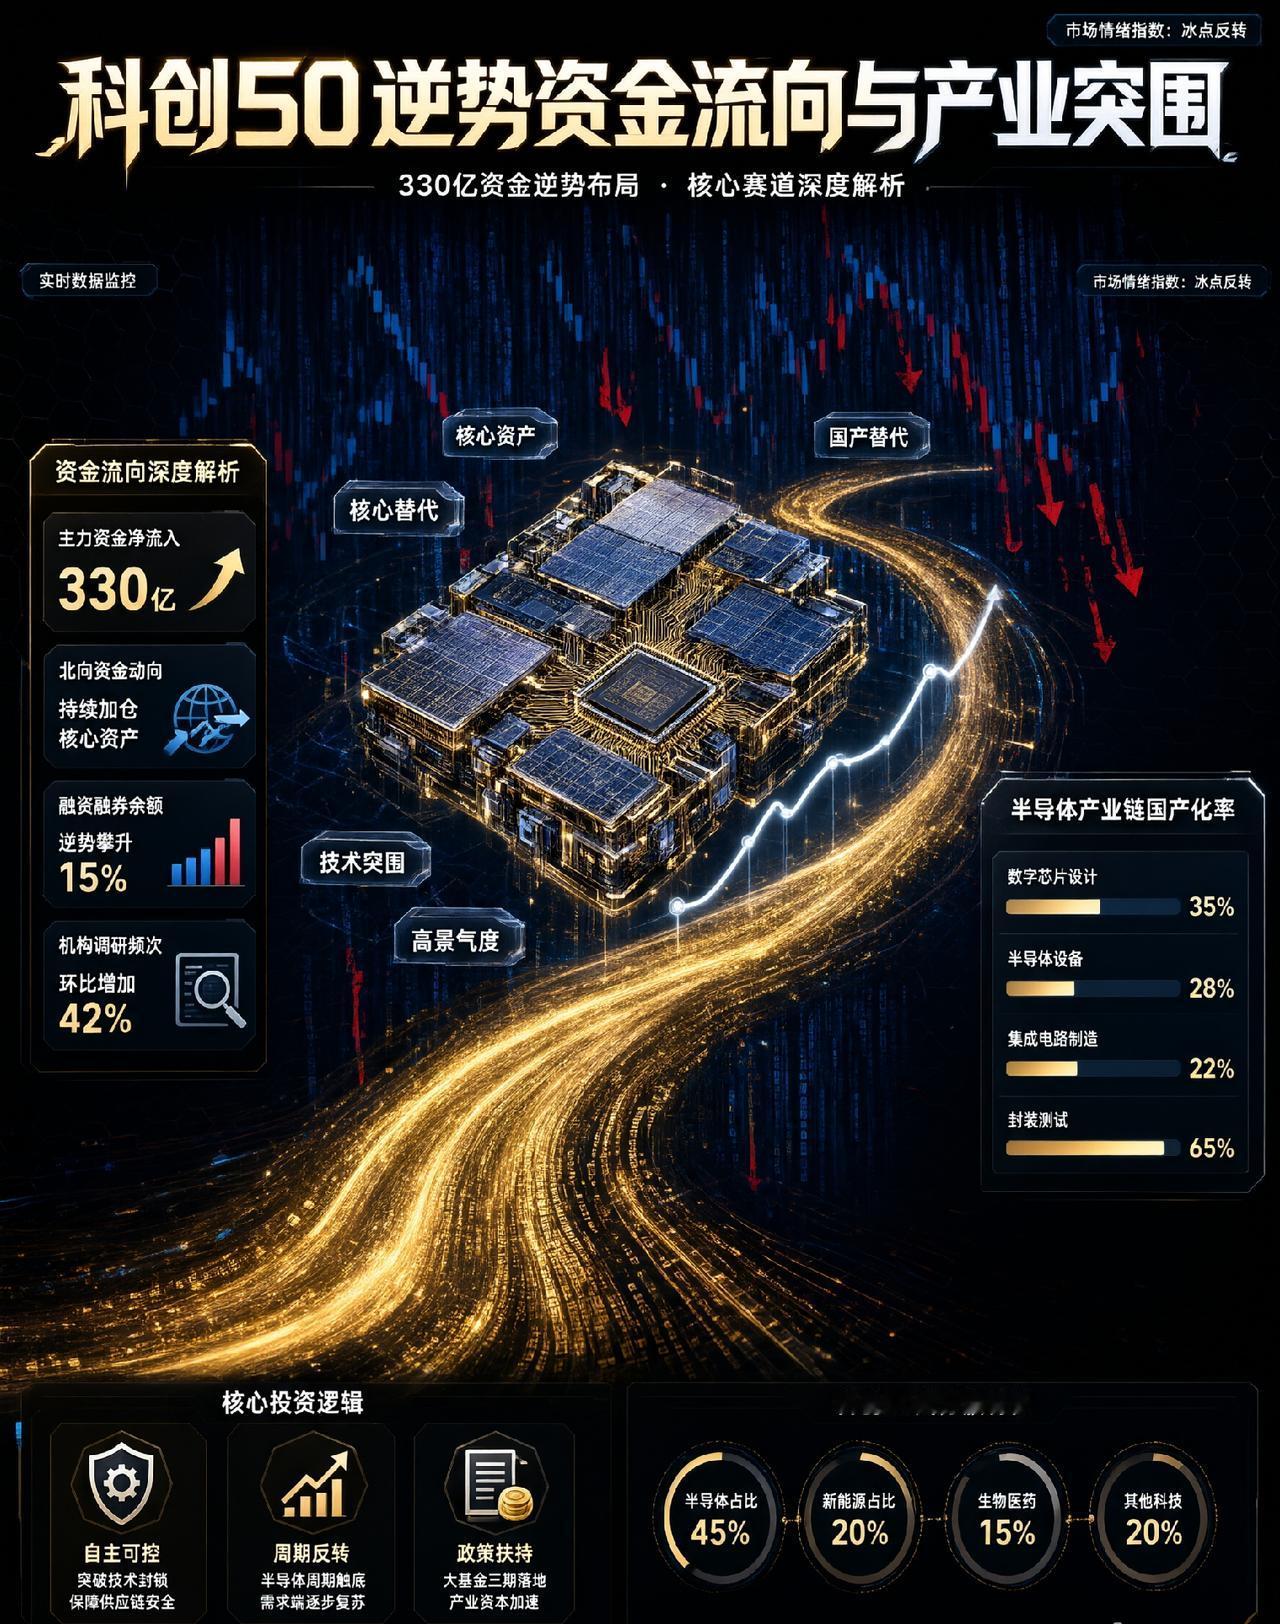
跟踪科创50的ETF连续6个交易日净流入,合计330亿元,近一周日均成交3.89亿元。11月6日科创板块早盘大幅低开,钱却在往里走。
因为这两件事的定价逻辑根本不同。
海外AI交易现在被追问的是:靠融资撑起来的资本开支还能撑多久。算力云公司CoreWeave的五年期信用违约互换利差冲到约1268个基点,创历史纪录——债市在给它重新定价,定得很难看。
国产替代问的是另一个问题:市占率和国产化率还能提多少。这跟海外资本开支的相关性本来就低。
中信建投11月6日发的2027年度策略,把话说得很直白:算力硬件开始分化,半导体国产化迈入加速期。
"分化"写进标题本身就是判断——不是所有算力都能涨了,只有技术迭代的环节才有机会,比如高阶AI PCB、800V架构带来的功率器件和模拟芯片增量。
真正被强烈看好的是国产化这一条。报告给了三条线。
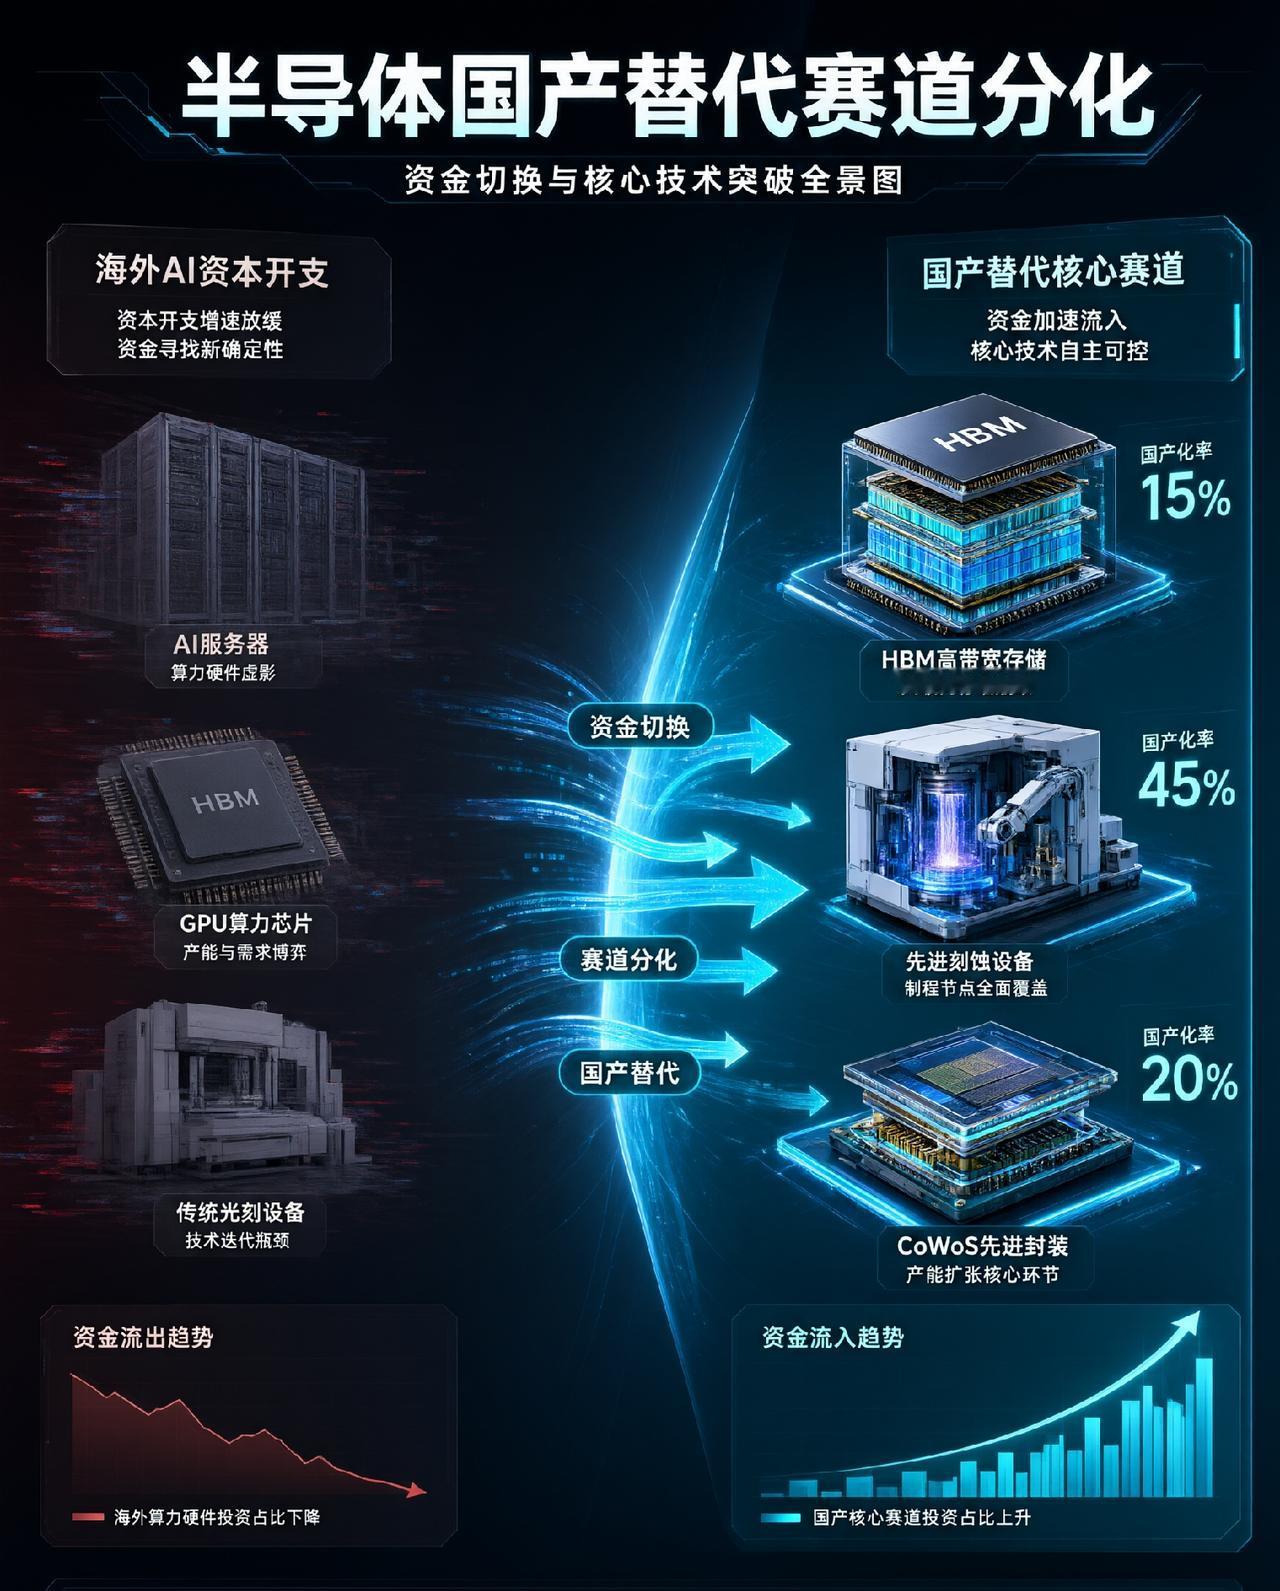
存储:AI Agent推动存储分层重构,HBM和DDR之外,eSSD成了服务器侧最紧缺的物料。2026年DRAM和NAND价格涨了几倍,现在还在边际向上。
设备材料零部件:晶圆厂产能建设和存储原厂工艺升级同步推进,国内企业已在刻蚀、薄膜沉积、清洗、CMP和测试环节形成产品基础,正从单一设备突破转向多品类覆盖。报告用的词是"未来三年爆发力和持续性拥有更高能见度"。
先进封装:全球CoWoS产能供不应求,大陆封测厂纷纷加大投入,掀起扩产潮。
科创50几乎是国产替代的一张切片。半导体占78%,前三大行业是数字芯片设计37%、半导体设备18%、集成电路制造15%。
买它,买的就是这条链。
冷水还得泼。
科创50的市盈率(TTM)现在是96倍,处在近三年44.9%的分位。不算贵得离谱,但也绝对不便宜。
国产替代是三年逻辑,不是季度逻辑。设备验证、产线导入、良率爬坡,每一步都要时间,中间会有反复。
更根本的是:全球半导体是一个周期。海外真放缓,国产也躲不开,只是躲得快一点、浅一点。分化不等于免疫。
钱不会消失,它只会换一个更便宜的故事。
你觉得这轮是避险,还是真的换赛道?